

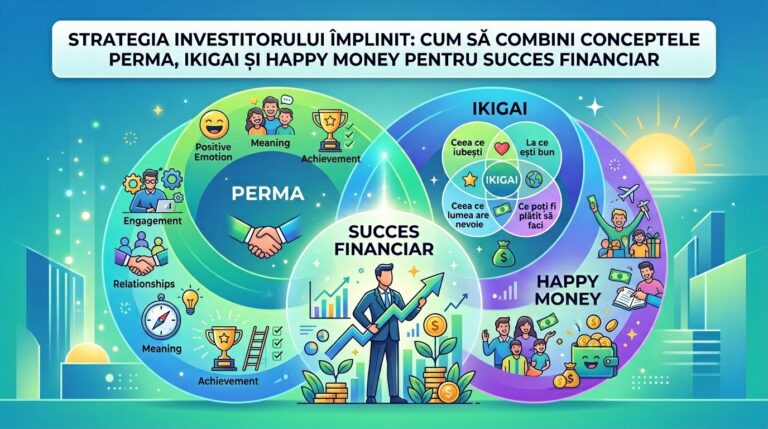
Mulți investitori începători fac o greșeală fundamentală: se concentrează exclusiv pe cifre și ignoră psihologia din spatele banilor. Poți avea cel mai bun portofoliu de ETF-uri din lume, dar dacă relația ta cu banii este una bazată pe frică sau dacă munca pe care o depui pentru a câștiga acei bani te epuizează, succesul tău va fi temporar.
Pentru a construi o avere sustenabilă, trebuie să optimizezi trei paliere: sursa veniturilor, relația emoțională cu banii și strategia tehnică de investiții.
Ikigai: fundamentul veniturilor tale active
Înainte de a deveni un investitor de succes la bursă, trebuie să fii un profesionist de succes în cariera ta. Banii pe care îi investești lunar reprezintă „materia primă”. Dacă această materie primă provine dintr-o sursă care îți provoacă stres sau nemulțumire, rata ta de economisire va avea de suferit.
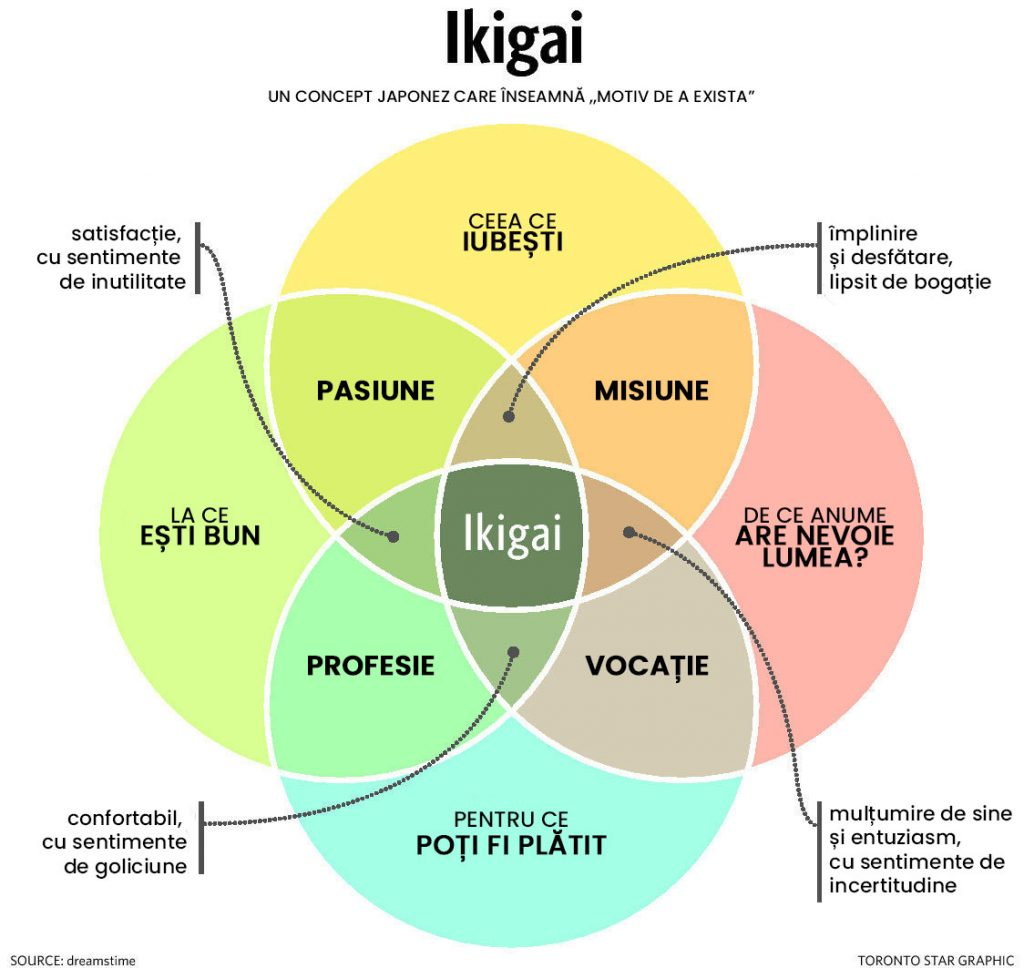
Conceptul japonez Ikigai se traduce prin „motivul de a te trezi dimineața”. El reprezintă intersecția a patru arii esențiale.
Cele patru cercuri ale Ikigai
- Ceea ce iubești: Activitățile care îți aduc satisfacție naturală.
- La ce ești bun: Abilitățile și talentele tale native sau cultivate.
- De ce are nevoie lumea: Problemele pe care le poți rezolva pentru ceilalți.
- Pentru ce poți fi plătit: Valoarea economică pe care o generezi.
Când munca ta se află în zona de Ikigai, devii mai productiv. Productivitatea crescută atrage venituri mai mari. În loc să cauți scurtături sau scheme de îmbogățire rapidă, concentrează-te pe creșterea valorii capitalului tău uman. Pentru un investitor tânăr, randamentul investiției în propria educație și carieră este mult mai mare decât randamentul oricărui portofoliu de acțiuni.
Dacă ești blocat într-o muncă pe care o detești, vei tinde să cheltuiești bani pe „recompense” de moment pentru a compensa nefericirea de la birou. Acest lucru îți distruge rata de economisire. Identificarea propriului Ikigai îți permite să câștigi mai mult fără să simți că faci un efort epuizat, ceea ce face ca procesul de investiții să fie unul relaxat.
Happy Money: transformarea energiei financiare
Ken Honda, în cartea sa „Bani fericiți”, introduce o perspectivă inedită: banii sunt energie. Există „bani fericiți” și „bani nefericiți”.
Ce înseamnă banii fericiți?
Banii fericiți sunt cei care circulă cu recunoștință. Sunt banii pe care îi primești pentru o muncă bine făcută și banii pe care îi cheltuiești cu bucurie, știind că aduc valoare în viața ta sau a altora. Ken Honda sugerează conceptul de „Arigato in, Arigato out” (Mulțumesc la intrare, mulțumesc la ieșire).
Când plătești o factură sau când investești la bursă, fă-o cu recunoștință. Recunoștința elimină frica de penurie. Mulți investitori eșuează pentru că investesc din frica de a nu avea destul la bătrânețe. Această frică îi face să vândă atunci când piața scade, transformând investiția într-o experiență negativă.
Vindecarea rănilor legate de bani
Honda explică faptul că mulți dintre noi purtăm traume financiare moștenite din familie. Dacă ai crescut auzind că „banii sunt ochiul dracului” sau că „se câștigă greu”, vei avea tendința să îți sabotezi propriul succes. Un investitor împlinit trebuie să își curețe aceste convingeri limitative.
Banii investiți într-un ETF cu acumulare nu sunt doar cifre pe un ecran. Ei reprezintă libertatea ta viitoare și siguranța familiei tale. Dacă privești procesul de investiții ca pe un flux de energie pozitivă, vei avea răbdarea necesară să lași portofoliul să crească pe parcursul a 20 sau 30 de ani.
Citește aici rezumatul cărții ”Bani fericiți” de Ken Honda.
Modelul PERMA: structura fericirii pe termen lung
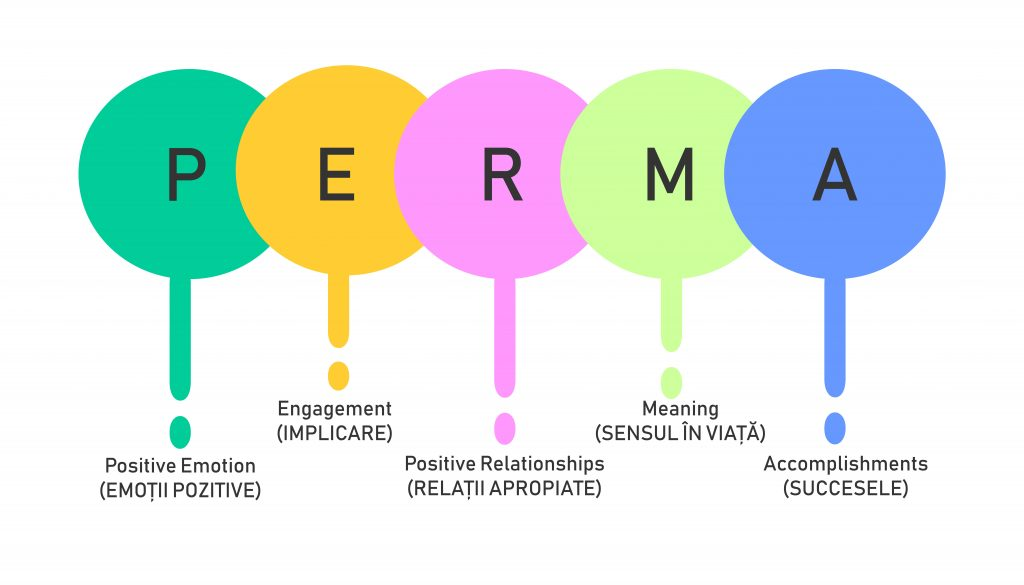
Psihologia pozitivă, prin modelul PERMA creat de Martin Seligman, ne oferă cinci piloni pe care să ne construim viața de investitor.
P – Emoții pozitive (Positive Emotions)
Investițiile nu ar trebui să fie o sursă de anxietate. Dacă te trezești noaptea îngrijorat de evoluția indicelui S&P 500, înseamnă că profilul tău de risc este greșit setat. Obiectivul este să ai un portofoliu care să îți permită să dormi liniștit, generând emoții pozitive legate de viitorul tău.
E – Angajament (Engagement)
Găsește plăcerea în procesul de învățare. Când citești o carte de investiții sau când analizezi structura unui ETF, intră în acea stare de flux unde timpul trece neobservat. Angajamentul față de propria educație financiară te transformă dintr-un speculator într-un investitor rațional.
R – Relații (Relationships)
Banii nu au valoare în izolare. Investițiile pasive au un avantaj major: îți eliberează timpul. Folosește acest timp pentru a întări relațiile cu cei dragi. Succesul financiar este gol dacă nu ai cu cine să îl împarți. De asemenea, apartenența la o comunitate de investitori pasivi, unde se promovează gândirea critică și sprijinul reciproc, susține acest pilon.
M – Sens (Meaning)
De ce investești? Banii sunt doar un instrument pentru a obține utilitate în viață. Sensul investițiilor tale poate fi independența financiară care îți permite să te dedici voluntariatului, să călătorești sau să asiguri studiile copiilor tăi. Fără un sens clar, vei abandona strategia la prima criză majoră.
A – Realizări (Accomplishment)
Stabilește praguri de succes care nu depind de disciplina ta, nu de noroc. Faptul că ai reușit să investești lunar suma propusă timp de un an de zile este o realizare majoră. Aceste mici victorii alimentează stima de sine și te motivează să continui.
Sursa: psi8imal.ro
Lecții de la Ben Felix pentru succes financiar în viața reală
După ce ai rezolvat palierul emoțional și de carieră, trebuie să aplici rigoarea matematică. Ben Felix promovează o filosofie bazată pe dovezi academice, eliminând zgomotul de fundal al pieței.
El a înregistrat un podcast pe canalul ”The Diary of a CEO”, în care a expus mai multe principii de investiții și planificare financiară care merită citite.
Iată mai jos o selecție a ideilor extrase din podcast:
- Investițiile la bursă au fost deja rezolvate prin indici. Soluția matematică pentru creșterea averii este achiziția constantă de fonduri indexate cu costuri reduse (ETF-uri UCITS la noi). Partea dificilă rămâne capacitatea de a-ți gestiona propriile emoții. Creierul uman este programat pentru supraviețuire, nu pentru a ignora fluctuațiile pieței pe termen lung.
- Verificarea portofoliului îți scade câștigurile. Datele arată că investitorii care își verifică des portofoliul tind să își asume riscuri mai mici și să obțină randamente inferioare. Stresul creat de variațiile zilnice te împinge să iei decizii greșite și să percepi piața ca fiind mult mai riscantă decât este în realitate.
- Creșterea venitului trebuie să preceadă economisirea agresivă. La începutul carierei, cea mai eficientă investiție este în propriul capital uman. Formarea unor abilități rare și cerute de piață, precum cele din inginerie sau finanțe, îți mărește baza de venit. Fără un venit solid, economisirea devine o povară care îți limitează dezvoltarea.
- Întârzierea economisirii distruge matematica dobânzii compuse. Începerea devreme are un impact mai mare decât sumele mari puse deoparte târziu în viață. O sumă de 10.000 de dolari investită cu un randament de 7% devine 150.000 de dolari în 40 de ani. Dacă începi la 50 de ani fără economii, este aproape imposibil să recuperezi deceniile pierdute.
- Definește viața pe care ți-o dorești folosind framework-ul PERMA. Înainte de a face planuri financiare, stabilește ce înseamnă o viață bună prin prisma emoțiilor pozitive, a implicării în activități care îți aduc satisfacție, a relațiilor solide, a sensului vieții și a realizărilor. Această claritate te oprește din a irosi bani pe obiecte care nu contribuie la fericirea ta.
- Costul de oportunitate reprezintă cel mai mare inamic în achiziția unei locuințe. Banii blocați în avansul pentru o casă pot rata randamentul istoric superior al pieței bursiere. De multe ori, este mai profitabil să închiriezi și să investești diferența de bani în acțiuni care depășesc rata inflației pe termen lung.
- Ben Felix propune regula de 5% pentru a compara costul închirierii cu cel al cumpărării unei locuințe.
- 1% reprezintă taxele de proprietate.
- 1% reprezintă costurile de întreținere.
- 3% reprezintă costul capitalului (costul de oportunitate al banilor blocați în avans și dobânda la credit).
- Dacă poți închiria o locuință similară cu mai puțin de 5% din prețul ei de achiziție anual, închirierea este decizia financiară superioară. Această abordare elimină presiunea socială de a „avea propria casă” cu orice preț, permițându-ți să direcționezi capitalul către active care produc randament real.
- Cheltuielile nerecuperabile cu proprietatea sunt subestimate sistematic. Proprietarii tind să ignore banii cheltuiți pe impozite, asigurări, dobânzi și întreținerea constantă a casei. Aceste costuri pot depăși 2% din valoarea proprietății în fiecare an. Chiriașii beneficiază de o mobilitate mai mare, care le permite să accepte oportunități de muncă mai bine plătite în alte orașe.
- Evită încercările de a selecta acțiuni individuale. Pariurile pe anumite companii, pe opțiuni sau pe active speculative introduc riscuri mari fără a garanta un câștig suplimentar. Aceste strategii au adesea randamente așteptate negative după scăderea impozitelor și a comisioanelor de tranzacționare.
- Ignoră ETF-urile tematice care urmează trenduri populare. Un ETF lansat pe baza unor subiecte precum inteligența artificială sau energia verde apare de obicei când activele sunt deja scumpe. După aceea, interesul scade, iar investitorii care au intrat la prețuri maxime rămân cu pierderi semnificative.
- Ferește-te de capcana randamentelor promise de fondurile de tip Covered Call. Aceste produse financiare sacrifică potențialul de creștere al acțiunilor pentru a oferi un venit imediat. Pe termen lung, pierzi profiturile mari generate de creșterea pieței, ceea ce reduce capacitatea portofoliului de a învinge inflația.
- Construiește-ți averea pe un portofoliu de acțiuni cu expunere globală. Bursa de valori mondială tinde spre creștere în ciuda crizelor politice sau a războaielor. Diversificarea internațională te protejează atunci când piața din propria țară are probleme economice sau inflație ridicată.
- Lipsa planificării moștenirii este un risc nejustificat. Dacă ai persoane în întreținere, este obligatoriu să ai o asigurare de viață simplă. Fără această măsură, o pierdere neașteptată lasă familia într-o stare de dificultate financiară majoră.
- Compatibilitatea financiară în cuplu rămâne un factor critic. Un partener econom și unul cheltuitor vor avea tensiuni constante legate de bani. Planificarea viitorului necesită o comunicare deschisă despre buget și obiective. Uneori, o convenție matrimonială clară poate salva relația în cazul unei separări.
- Banii păstrați în numerar pierd jumătate din putere în două decenii. O inflație de doar 3% pe an îți distruge treptat siguranța căutată. Păstrarea banilor neinvestiți în numerar sau în depozite cu dobândă mică este o strategie care îți garantează pierderea puterii de cumpărare.
- Pensia acoperită în totalitate de acțiuni este o soluție viabilă. Studiile recente arată că un portofoliu format 100% din acțiuni diversificate internațional rezistă mai eficient în timpul pensionării față de unul care include multe obligațiuni. Deși subiectul este controversat și a generat multe comentarii, totuși acțiunile oferă o protecție mai bună împotriva creșterii prețurilor la alimente și servicii.
- Acceptă eficiența piețelor în loc să concurezi cu ele. Managerii profesioniști reușesc foarte rar să depășească performanța indicelui global după scăderea comisioanelor. Setează un portofoliu simplu, cu costuri mici, și lasă timpul să lucreze în favoarea ta fără să intervii inutil.
Poți urmări podcastul integral cu Ben Felix pe Youtube.
Obiective SMART pentru cariera ta de investitor
Pentru a uni toate aceste concepte, ai nevoie de un plan de acțiune concret. Obiectivele SMART te ajută să treci de la teorie la rezultate.
S – Specific
Nu spune „vreau să investesc mai mult”. Spune „voi crește rata de economisire de la 15% la 20% prin reducerea cheltuielilor de transport și optimizarea abonamentelor neutilizate”.
M – Măsurabil
Stabilește o cifră clară pentru portofoliul tău la finalul anului, sau pentru suma totală anuală investită (DCA măsurat anual). De asemenea, măsoară timpul alocat educației financiare. Două ore pe săptămână dedicate citirii unor rezumate de cărți sau articole despre investiții de pe BiblioInvest reprezintă un obiectiv măsurabil.
A – Abordabil (Achievable)
Dacă venitul tău actual nu îți permite să investești 50% din salariu, nu îți seta acest obiectiv. Începe cu 10% și crește progresiv pe măsură ce avansezi în carieră (aplicând principiile Ikigai).
R – Relevant
Portofoliul tău trebuie să fie relevant pentru scopurile tale pe termen lung. Dacă vrei independență peste 20 de ani, investițiile în instrumente speculative pe termen scurt nu sunt relevante. Rămâi la ETF-uri diversificate global.
T – În timp (Time-bound)
Setează termene limită. „Până la 31 iulie voi deschide contul la broker și voi efectua prima tranzacție” sau „Până în septembrie voi finaliza cursul de specializare care îmi va aduce o mărire de salariu de 10%”.
Integrarea conceptelor: drumul către bogăția reală
Bogăția reală este suma dintre un portofoliu bine administrat, un job care îți aduce sens și o stare emoțională de recunoștință.
Cum se combină totul?
Când găsești un job conform Ikigai, munca nu mai este o povară. Veniturile cresc natural. Aplici principiul Happy Money și privești aceste venituri cu recunoștință, eliminând stresul plății facturilor. Investești surplusul conform regulilor lui Ben Felix, folosind ETF-uri globale și ignorând fluctuațiile de moment. Pe tot parcursul acestui proces, monitorizezi pilonii PERMA pentru a te asigura că banii îți servesc viața, nu invers.
Puterea recunoștinței în investiții
Ken Honda subliniază că cei mai fericiți oameni nu sunt neapărat cei mai bogați, ci cei care au o relație sănătoasă cu ceea ce posedă. Atunci când piața scade cu 20%, un investitor care practică recunoștința va vedea o oportunitate de a cumpăra mai ieftin unități dintr-un index global. Un investitor dominat de „bani nefericiți” va vedea o amenințare la adresa siguranței sale și va face greșeli costisitoare.
Concluzie: Investește în tine și în liniștea ta
Investițiile la bursă reprezintă un maraton, nu un sprint. Pentru a ajunge la linia de sosire, ai nevoie de un motor puternic (cariera ta/Ikigai), de un combustibil de calitate (emoții pozitive/Happy Money) și de o hartă corectă (strategia index investing/Ben Felix).
Nu te lăsa păcălit de complexitatea inutilă. Cele mai bune soluții sunt adesea cele mai simple. Alege un portofoliu diversificat, automatizează investițiile și concentrează-te pe a trăi o viață plină de sens. Banii vor urma natural acțiunile tale disciplinate.
Folosește cadrul SMART pentru a face primul pas astăzi. Indiferent dacă ești la început sau ai deja experiență, revizuirea periodică a acestor piloni psihologici și tehnici îți va garanta nu doar un cont mai mare, ci o viață mult mai bogată în sens și satisfacții.
Planul tău de acțiune: de la teorie la execuție
Conceptele prezentate în acest articol (Ikigai, PERMA, Happy Money și rigoarea lui Ben Felix) funcționează doar dacă sunt aplicate corect pe situația ta specifică. Știința investițiilor este simplă în teorie, însă aplicarea ei într-un mod care să îți aducă liniște și profit necesită disciplină și o strategie personalizată.
Dacă simți că ai nevoie de claritate sau dacă vrei să te asiguri că nu faci greșeli costisitoare la început de drum, te pot ajuta să navighezi prin acest proces. Vom avea o abordare rațională, bazată pe dovezi, care să îți servească obiectivele de viață, nu vom discuta despre rețete magice de îmbogățire peste noapte.
Consultanță individuală pentru investiții la bursă
Într-o ședință de coaching 1-1, eliminăm împreună zgomotul de fundal al pieței și ne concentrăm pe ceea ce contează cu adevărat pentru tine:
- Construirea portofoliului: Alegem împreună compoziția portofoliului potrivit profilului tău de risc și obiectivelor tale pe termen lung.
- Optimizarea fiscală și tehnică: Stabilim care este cel mai eficient broker pentru tine și cum să gestionezi corect costurile.
- Strategia de carieră și venituri: Discutăm despre cum să îți crești capacitatea de economisire fără a sacrifica pilonii stării tale de bine.
- Psihologia investitorului: Identificăm și eliminăm barierele mentale care te pot face să iei decizii greșite în momentele de scădere a pieței.
Dacă ești gata să îți asumi controlul asupra viitorului tău financiar, poți programa o ședință aici: Programare coaching 1-1
Iar dacă vrei să începi prin a înțelege mai bine mecanismele de bază, poți descărca ghidul meu gratuit pentru investiții pasive: Descarcă Ghidul Gratuit de Investiții
Investiția în tine și în educația ta financiară este singura care îți garantează cel mai bun randament pe termen lung. Ne vedem în comunitatea RO Passive Investing pentru a continua dialogul.

