

Atunci când investești în vederea pensionării, îți propui să acumulezi cât mai mult capital posibil și să obții un randament cât mai bun pe o perioadă îndelungată. Însă după pensionare se ridică o problemă diferită: momentul în care obții randamentele este important.
O scădere considerabilă a valorii acțiunilor în primii ani de pensionare poate compromite în mod substanțial abilitatea portofoliului de a vă acoperi costurile în următorii 20-30 de ani. În această perioadă, retragi bani pentru a-ți finanța traiul, iar pierderile de pe piață se cumulează cu retragerile.
Acest fenomen este cunoscut sub numele de riscul secvenței randamentelor. Este un risc pe care ar trebui să-l înțelegi când treci de la faza de acumulare a capitalului la faza de utilizare a acestuia pentru finanțarea pensionării.
Pe scurt: ce trebuie să reții
- Aceleași randamente anuale, în ordine diferită, pot avea rezultate foarte diferite atunci când se retrag bani din portofoliu.
- Pierderile din primii ani de pensie sunt deosebit de importante deoarece portofoliul trebuie să susțină simultan cheltuielile curente și să se recupereze după scăderile pieței.
- O rezervă pentru cheltuielile viitoare, o alocare adecvată a activelor și posibilitatea de a ajusta temporar retragerile pot diminua riscul.
- Nu poți controla randamentele pieței, dar te poți pregăti cu un plan de acțiune pentru perioadele dificile.
Ce este riscul secvenței randamentelor?
Riscul secvenței randamentelor descrie modul în care ordinea randamentelor (câștigurilor/pierderilor) afectează evoluția unui portofoliu, în special în situația în care investitorul retrage în mod regulat bani din portofoliu.
În faza de acumulare, investești în mod constant și îți dorești să-ți crești capitalul pe termen lung. Dacă piața înregistrează o scădere, noile contribuții îți oferă oportunitatea de a achiziționa active la prețuri reduse. O scădere la începutul perioadei de acumulare nu produce același efect ca o scădere produsă după ce ai investit deja un capital mare și ai început să retragi bani.
Situația se modifică la pensionare. Anual ai nevoie de bani pentru a acoperi cheltuielile tale. Dacă piața scade semnificativ, s-ar putea să fii obligat să vinzi mai multe acțiuni sau unități de fond pentru a obține o sumă similară. Astfel, vei avea mai puține active care pot fi recuperate în cazul unei eventuale reveniri a pieței.
Ideea esențială este că randamentul mediu nu spune întreaga poveste atunci când există retrageri. Contează și momentul în care apar câștigurile și pierderile.
Un exemplu simplu: două portofolii, rezultate diferite
Să presupunem că începi pensionarea cu un portofoliu de 100.000 de euro și retragi 5.000 de euro la sfârșitul fiecărui an pentru a-ți acoperi cheltuielile.
Pentru a identifica efectul ordinii randamentelor, vom compara două scenarii ipotetice. În ambele, obții aceleași patru randamente anuale: +20%, +10%, -10% și -20%. Singura diferență este ordinea lor.
În primul scenariu, câștigurile apar la început, iar pierderile vin ulterior.
| Anul | Randament anual | Sold înainte de retragere | Sold după retragere |
|---|---|---|---|
| 1 | +20% | 120.000 € | 115.000 € |
| 2 | +10% | 126.500 € | 121.500 € |
| 3 | -10% | 109.350 € | 104.350 € |
| 4 | -20% | 83.480 € | 78.480 € |
În al doilea scenariu, pierderile apar la început, urmate de revenirea pieței.
| Anul | Randament anual | Sold înainte de retragere | Sold după retragere |
|---|---|---|---|
| 1 | -20% | 80.000 € | 75.000 € |
| 2 | -10% | 67.500 € | 62.500 € |
| 3 | +10% | 68.750 € | 63.750 € |
| 4 | +20% | 76.500 € | 71.500 € |
În ambele scenarii, retragi în total 20.000 de euro. Totuși, la sfârșitul celor patru ani, în primul scenariu rămâi cu 78.480 de euro, iar în al doilea cu 71.500 de euro.
Diferența este de 6.980 de euro, adică aproape 7% din capitalul inițial. Randamentele sunt identice, doar ordinea lor este diferită.
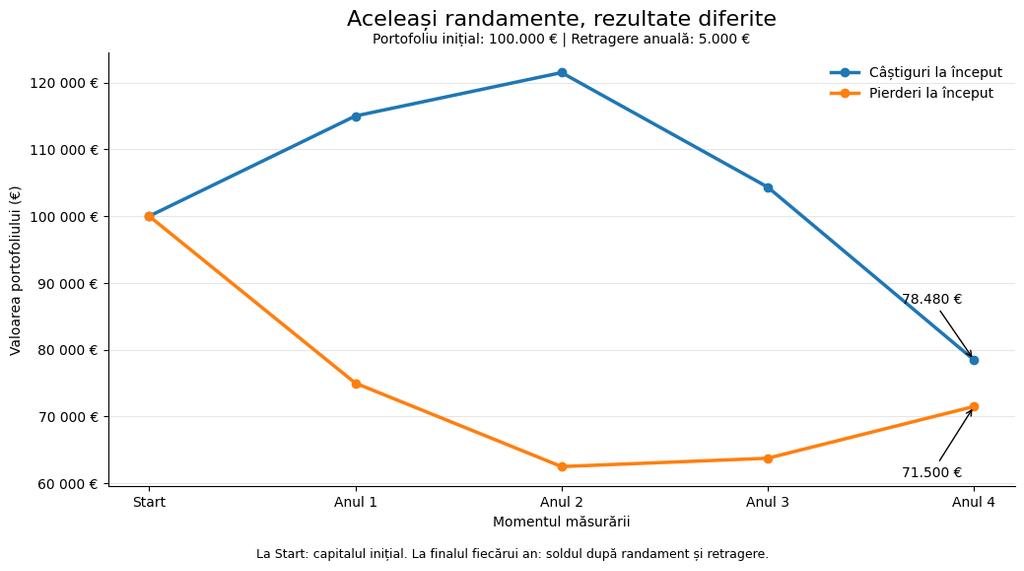
Graficul arată cum evoluează soldul portofoliului după fiecare retragere. În scenariul cu pierderi la început, capitalul scade rapid. Chiar dacă piața își revine în anii următori, creșterile se aplică unei sume mai mici.
Dacă nu am retrage niciun ban, ambele portofolii ar ajunge la finalul celor patru ani cu 95.040 €, indiferent de ordinea randamentelor. Calculul este: 100.000 € × 1,20 × 1,10 × 0,90 × 0,80 = 95.040 €.
Randamentul cumulat este de -4,96%, iar media aritmetică a randamentelor anuale este 0%. Media aritmetică nu trebuie confundată cu efectul capitalizării succesive a randamentelor.
Diferența dintre cele două scenarii o observăm în momentul în care scoatem bani din portofoliu. Retragerile modifică suma rămasă investită după fiecare an, iar ordinea randamentelor influențează soldul final.
Am presupus că retragerile sunt fixe, nu se ajustează la inflație, iar calculele nu includ taxe, comisioane sau modificări ale alocării activelor. Randamentele sunt pur teoretice și nu pot fi considerate o prognoză. Retragerea de 5.000 de euro servește exclusiv ca ilustrare a mecanismului riscului, nu ca recomandare a ratei de retragere la pensie.
De ce sunt atât de importanți primii ani de pensie?
Să ne imaginăm că piața o ia în jos imediat după ce te-ai pensionat. Portofoliul își pierde o parte considerabilă din valoare, dar costurile operaționale persistă. Dacă ești nevoit să vinzi active pentru a-ți finanța traiul, o parte din capitalul care ar fi putut participa la o eventuală revenire a pieței este deja retrasă.
Revenirea pieței bursiere nu rezolvă automat situația. Dacă dispui de mai puține active, ai posibilitatea de a profita de creșterea pieței, având la dispoziție o bază de capital mai redusă.
O scădere a veniturilor chiar înainte de pensionare poate crea, de asemenea, dificultăți. Capitalul pe care îl ai la începutul acestei etape de viață este mai mic, iar rata efectivă de retragere poate crește dacă vei menține același buget de cheltuieli ca înainte.
Riscul este mai relevant pentru persoanele care depind mult de portofoliu și au puține posibilități de a-și reduce temporar consumul. O pensie publică care acoperă o parte importantă din cheltuielile esențiale sau alte venituri recurente (dobânzi, dividende, chirii etc.) poate reduce dependența de activele financiare.
Cum poți reduce riscul secvenței randamentelor?
Nu există o soluție care să elimine complet acest risc. Poți însă construi un plan de pensionare care să îți ofere mai multe opțiuni atunci când piețele trec printr-o perioadă dificilă.
1. Calculează cât trebuie să retragi efectiv din portofoliu
Estimează costurile pe an, apoi scade-ți banii pe care te poți baza.
Să zicem că ai nevoie de 2.000 de euro în fiecare lună pentru a-ți acoperi cheltuielile familiei tale, însă pensia publică și alte surse de venituri regulate te ajută să obții numai 1.500 de euro. Portofoliul trebuie să finanțeze diferența de 500 de euro lunar, ceea ce înseamnă 6.000 de euro anual.
Această diferență are o valoare mai mare decât suma totală a cheltuielilor. Cu cât depinzi mai puțin de retragerile din portofoliu pentru a-ți finanța traiul curent, cu atât ești mai puțin expus la efectele unei secvențe nefavorabile de randamente.
Este bine, pentru un investitor din România, să analizezi separat pensia de la stat, banii din pensiile private când devin disponibili, chiriile și alte venituri recurente. Dacă dorești să te pensionezi înainte de momentul în care începe plata pensiei publice, trebuie să finanțezi și perioada de tranziție.
2. Pregătește o rezervă pentru cheltuielile pe termen scurt
Poți păstra o parte din banii necesari în următorii ani în instrumente lichide și cu volatilitate redusă, în funcție de situația ta personală. O rezervă care acoperă, de exemplu, 1-2 ani de retrageri planificate, poate oferi mai multă flexibilitate în perioadele dificile.
Scopul este să nu fii obligat să vinzi acțiuni după o scădere puternică, doar pentru a plăti cheltuielile curente. Dacă piața este într-o perioadă nefavorabilă, poți folosi temporar rezerva și poți lăsa celelalte investiții să rămână în portofoliu.
Rezerva are și costuri. Cash-ul își poate pierde puterea de cumpărare din cauza inflației, iar păstrarea unei sume prea mari în instrumente cu randament redus îți poate limita creșterea pe termen lung. Dimensiunea acesteia trebuie să fie adaptată în funcție de cheltuieli, de venituri, precum și de structura portofoliului.
3. Alege o alocare potrivită între acțiuni și instrumente cu venit fix
Un portofoliu investit în totalitate în acțiuni poate suferi pierderi semnificative în cazul unei piețe bear. O componentă de obligațiuni și alte active cu volatilitate mai redusă poate reduce fluctuațiile și poate oferi surse alternative de finanțare a retragerilor.
Proporția potrivită depinde de durata estimată a pensionării, nivelul cheltuielilor, veniturile recurente, capacitatea de a suporta pierderi și flexibilitatea planului financiar.
Obligațiunile nu sunt lipsite de risc de volatilitate. Valoarea obligațiunilor poate scădea când cresc dobânzile, iar fondurile de obligațiuni pot înregistra pierderi. Diversificarea scade riscurile, însă nu este o garanție a protecției portofoliului în fiecare perioadă de piață.
Scopul este să-ți creezi un portofoliu pe care să îl poți păstra și utiliza inclusiv în perioade nefavorabile, fără a fi nevoit să iei decizii pripite.
4. Păstrează flexibilitate în retrageri
Un plan cu retrageri reale fixe anuale oferă stabilitate cheltuielilor, dar pune o presiune mai mare asupra portofoliului după perioade slabe de randamente.
O altă opțiune este o retragere flexibilă. Când lucrurile merg bine, poți pune deoparte o parte din banii câștigați pentru vremuri mai grele. Dacă situația financiară o permite, după scăderi semnificative ale veniturilor poți reduce temporar cheltuielile discreționare.
De exemplu, poți decide în prealabil că vacanțele mai costisitoare, achizițiile mai mari sau alte cheltuieli care pot fi amânate vor fi reevaluate atunci când portofoliul tău financiar va scădea sub anumite niveluri. Așadar, hotărârea nu trebuie să fie luată în mijlocul unei crize, sub presiunea emoțiilor.
Există diverse opțiuni pentru retragerea flexibilă, inclusiv reguli cu praguri pentru ajustarea cheltuielilor (guardrails). Ele pot spori sustenabilitatea portofoliului, dar presupun acceptarea unor venituri variabile. Cheltuielile necesare trebuie evaluate independent de cele care pot fi amânate.
5. Rebalansează portofoliul conform unui plan
Rebalansarea presupune o readucere periodică a ponderilor activelor în portofoliu la valorile (ponderile) inițial stabilite în strategia de investiții. Dacă acțiunile au avut o creștere semnificativă, poți să vinzi o parte din ele și să realoci fondurile către alte componente. Dacă au scăzut, poți cumpăra acțiuni pentru a te reîntoarce la repartiția țintă, conform planului tău.
În etapa de pensionare, rebalansarea poate ajuta la păstrarea unui nivel adecvat de risc și poate asigura un cadru disciplinat de gestionare a retragerilor. Nu garantează rezultate mai bune în toate perioadele și nu înlocuiește o strategie de retragere bine construită.
Este util să stabilești reguli clare pentru frecvența rebalansării, limitele de abatere permise și sursa de finanțare a costurilor anuale.
6. Analizează dacă poți amâna pensionarea sau reduce retragerile inițiale
Dacă ești încă în faza de pregătire a pensionării și portofoliul trece printr-o perioadă nefavorabilă, poți analiza posibilitatea de a lucra mai mult timp, de a economisi suplimentar sau de a reduce temporar cheltuielile planificate.
Aceste variante nu sunt accesibile pentru toți oamenii. Sănătatea, condițiile de muncă și responsabilitățile familiale pot limita opțiunile profesionale. Chiar și o ajustare modestă poate reduce suma pe care trebuie să o retragi din portofoliu în primii ani.
Un plan financiar bine construit ar trebui să conțină și soluții alternative, în cazul în care piața sau veniturile nu evoluează conform estimărilor.
De ce randamentul mediu și regula de 4% nu sunt suficiente
Randamentul mediu este un indicator important pentru a înțelege evoluția unei investiții pe termen lung, însă nu oferă informații despre cât de ușor se pot susține retragerile anuale.
Nici regula de 4% nu trebuie luată ca o garanție. Aceasta este o regulă de planificare, de orientare, care se asociază unor ipoteze privind portofoliul, durata și maniera în care se realizează ajustările pentru retrageri. Rezultatele istorice și simulările pot oferi repere, dar nu garantează că aceeași rată va funcționa pentru toți investitorii, în toate piețele sau în toate țările.
Pentru un investitor din România, planul trebuie adaptat la moneda cheltuielilor, la inflație, la fiscalitate, la pensia publică, la veniturile din pensiile private și la orizontul real al retragerilor. În cazul în care portofoliul este exprimat în euro, iar costurile sunt în lei, cursul valutar poate determina o volatilitate suplimentară.
Este mai bine să studiezi mai multe scenarii decât să te bazezi pe o singură ipoteză de randament. Întreabă-te cum ar arăta planul în cazul în care bursa ar scădea imediat după pensionare, în situația în care inflația ar rămâne ridicată sau dacă ai avea nevoie de cheltuieli neprevăzute.
Ce ar trebui să reții
Riscul secvenței randamentelor explică de ce două portofolii cu aceleași randamente, dar într-o ordine diferită, pot susține niveluri diferite ale cheltuielilor la pensie. Impactul devine relevant atunci când primele retrageri au loc în anii cu pierderi severe.
Nu poți controla ordinea randamentelor pieței. Dar poți să decizi cât de mult depinzi de portofoliu, cum îți împarți activele, ce rezervă păstrezi și în ce condiții ești dispus să ajustezi cheltuielile.
Un portofoliu de investiții bine structurat, precum și o strategie de retragere adaptată nevoilor și situației tale personale, îți pot oferi alternative în perioadele în care piețele nu performează așa cum te-ai așteptat.
Lectură suplimentară:
- Morningstar: Sequence of Returns: What It Means and How to Deal
- Morningstar: How to Avoid Outliving Your Retirement Savings? It’s All in the Sequence
- Morningstar: How Retirees Can Defend Against Sequence Risk
Notă: Acest articol are scop educațional și informativ. Exemplele sunt ipotetice și nu reprezintă o recomandare individuală de investiții sau o garanție privind sustenabilitatea retragerilor.
Vrei să-ți pregătești mai bine portofoliul pentru anii de pensie?
Un portofoliu suficient de mare la începutul pensionării este doar o parte a ecuației. Contează cum îl structurezi, ce proporție păstrezi în acțiuni și obligațiuni, cât risc îți poți asuma și cum îți adaptezi strategia la nevoile financiare din această etapă a vieții.
În cadrul ședințelor mele de coaching 1-1 pentru investiții, putem analiza portofoliul tău, obiectivele pentru anii de pensionare, alocarea activelor și strategia de investiții. Putem discuta despre ETF-uri, diversificare, riscuri și deciziile pe care le ai de luat în tranziția de la acumulare la utilizarea capitalului.
Află mai multe despre ședințele de coaching 1-1 și descoperă cum te pot ajuta să-ți clarifici strategia de investiții pentru anii de pensie.

