Piața bursieră americană se află în pragul unui eveniment istoric. Trei dintre cele mai valoroase companii private din lume, SpaceX, OpenAI și Anthropic, se pregătesc pentru lansarea la bursă (IPO) în cursul anului 2026. Pentru cei care investesc în indici precum S&P 500 sau MSCI World, acesta este un moment de cotitură.
Nu vorbim despre simple listări, ci despre o injecție de capital și valoare de piață care ar putea depăși 3 trilioane de dolari. În acest articol, analizăm ce reprezintă aceste companii, de ce vor să devină publice acum și cum ne afectează direct pe noi, investitorii pasivi.
Cine sunt jucătorii care vor schimba fața indicilor bursieri
Pentru a înțelege miza, trebuie să privim dincolo de titlurile din presă și să vedem cifrele și rolul acestor companii în economia viitorului.
SpaceX: Liderul absolut al noii economii spațiale
Fondată de Elon Musk în 2002, SpaceX a încetat de mult să fie doar o companie care lansează rachete. Evaluată recent la aproximativ 1,75 trilioane de dolari, compania domină piața transportului spațial și, prin divizia Starlink, oferă internet prin satelit la nivel global.
- Miza listării: SpaceX are nevoie de fluxuri uriașe de capital pentru a susține proiectul Starship și colonizarea planetei Marte. Listarea ar oferi lichiditate investitorilor și ar transforma compania într-o forță de neoprit în indicii de tip “Large Cap”.
- Financiar: Deși generează venituri estimate de peste 18 miliarde de dolari, compania investește agresiv, ceea ce face ca profitabilitatea netă să fie un subiect de dezbatere pentru investitorii fundamentali.
OpenAI: Motorul revoluției inteligentei artificiale
Compania din spatele ChatGPT a schimbat radical modul în care interacționăm cu tehnologia. Evaluată la circa 1 trilion de dolari, OpenAI a trecut de la un statut de organizație nonprofit la o structură orientată spre profit, fiind susținută masiv de Microsoft.
- Miza listării: Costurile de antrenare a modelelor de limbaj sunt astronomice. O listare la bursă ar asigura fondurile necesare pentru a menține avansul față de competiție.
- Context: OpenAI este deja integrată indirect în portofoliile noastre prin acțiunile Microsoft, însă o listare separată ar schimba ponderea sectorului tehnologic în indicii bursieri.
Anthropic: Alternativa etică și sigură în AI
Mai puțin cunoscută publicului larg decât OpenAI, Anthropic (creatorul modelului Claude) este evaluată la aproximativ 380 miliarde de dolari. Este susținută financiar de giganți precum Amazon și Google.
- Miza listării: Anthropic se poziționează ca lider în “siguranța AI”, atrăgând clienți corporate care prioritizează etica. Listarea ar consolida acest segment de piață și ar oferi o alternativă viabilă pentru investitorii care doresc expunere pe AI, dar cu un profil de risc diferit.
De ce vor să devină companii publice în 2026
Companiile de acest calibru au rămas private mult mai mult timp decât era obiceiul acum două decenii. Google sau Amazon s-au listat când erau mult mai mici. Astăzi, aceste entități au „consumat” deja mare parte din capitalul privat disponibil.
Trecerea la statutul de companie publică are câteva obiective pragmatice:
- Accesul la capital de masă: Piețele publice sunt singurele capabile să absoarbă cereri de finanțare de zeci de miliarde de dolari.
- Lichiditate pentru angajați: Cei care lucrează de ani de zile în aceste companii au averi pe hârtie pe care doresc să le monetizeze.
- Includerea în indici: Statutul de companie publică permite fondurilor de pensii și ETF-urilor globale să cumpere automat acțiunile lor, asigurând o cerere constantă.
Impactul asupra indicilor în care investim
Dacă ești un investitor care urmărește S&P 500 (prin ETF-uri precum SXR8, VUAA sau SPYL), aceste listări te vor afecta direct. Includerea lor ar putea ridica capitalizarea totală a indicelui S&P 500 la peste 60 de trilioane de dolari.
- Concentrarea riscului: Includerea acestor trei giganți ar putea face ca primii 10 constituenți ai S&P 500 să reprezinte peste 40% din întregul indice. Portofoliul tău va depinde tot mai mult de performanța sectorului tehnologic și AI.
- Vânzări forțate: Pentru a face loc acestor noi companii, administratorii de indici vor fi obligați să vândă acțiuni ale companiilor mai mici sau mai slab performante.
- Efectul de „front-running”: Prețul acțiunilor acestor companii ar putea crește artificial chiar înainte de includerea oficială în indici, lăsând investitorii pasivi să cumpere la prețuri de vârf.
În cazul unei listări complete a acestor companii, indicele S&P 500 ar avea o compoziție aproximativă de genul celei din graficul de mai jos.
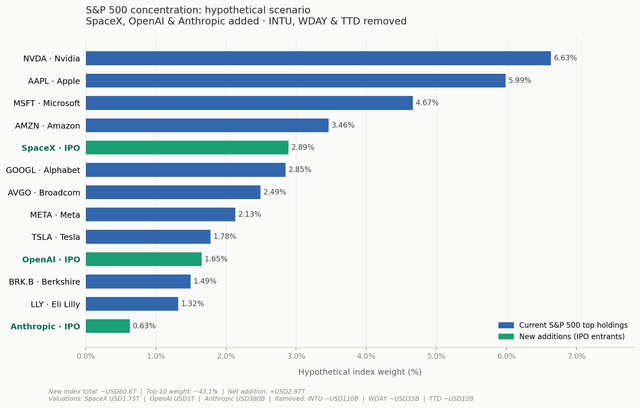
Sursa: SeeekingAlpha.com
Chiar și la o listare cu 15% free-float, tot ar fi nevoie de 432-576 miliarde dolari din piață, mai mult decât toate IPO-urile din SUA din perioada 2016-2025, care au acumulat 469 miliarde de dolari.
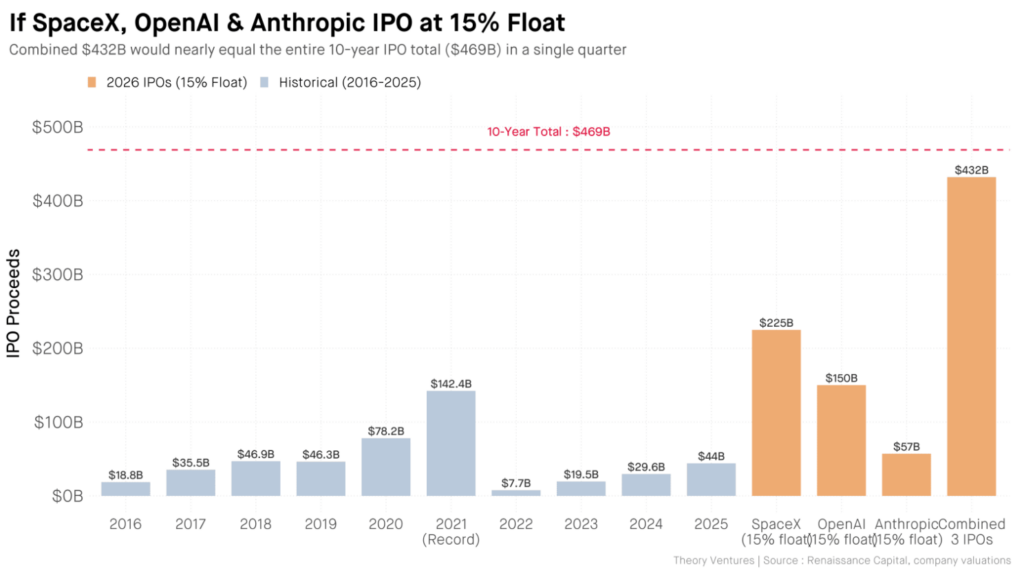
Sursa: Renaissance Capital
Alte companii private care s-ar putea lista în 2026
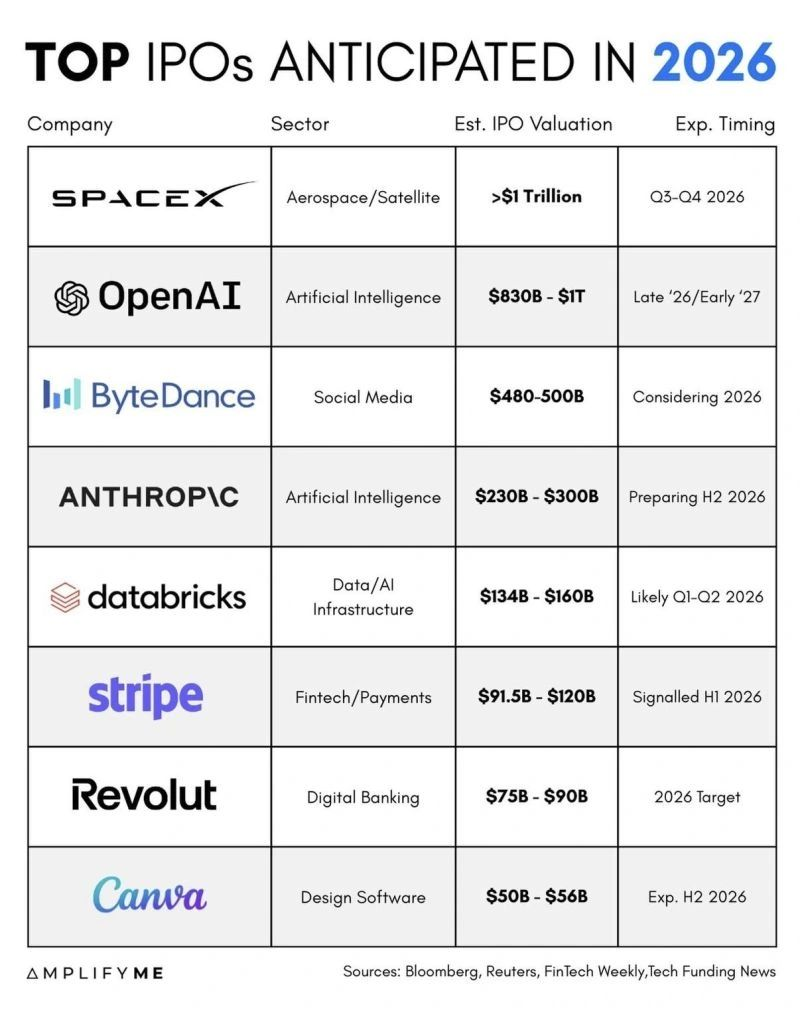
Lista de companii private (americane sau nu) care s-ar putea lista în 2026 mai cuprinde nume ca ByteDance, Databricks, Stripe, Revolut sau Canva.
Greutatea giganților: Comparația cu S&P 500 și Russell 1000
Pentru a înțelege cu adevărat dimensiunea acestor companii, State Street a analizat unde s-ar poziționa ele în ierarhia actuală a celor mai importanți indici americani. Rezultatele sunt relevante pentru orice investitor pasiv:
1. Intrarea în Top 10 S&P 500
Dacă s-ar lista astăzi la evaluările estimate, SpaceX și OpenAI ar intra direct în „clubul select” al celor mai mari 10 companii din S&P 500.
- SpaceX ar rivaliza pentru un loc în primele 5, stând umăr la umăr cu giganți precum Amazon sau Alphabet (Google).
- OpenAI s-ar situa în zona locurilor 8-10, depășind companii istorice precum Berkshire Hathaway sau Eli Lilly.
2. Dominanța asupra indicelui Russell 1000
Indicele Russell 1000 reprezintă cele mai mari 1000 de companii din SUA. Impactul celor trei „mega-IPO-uri” asupra acestui indice este disproporționat:
- Valoarea combinată a SpaceX, OpenAI și Anthropic (~3.3 trilioane USD) ar fi mai mare decât capitalizarea totală a ultimelor 500 de companii din Russell 1000 la un loc.
- Practic, trei companii nou intrate ar cântări în portofoliul tău mai mult decât jumătate din companiile mari ale Americii luate împreună.
3. Amplificarea concentrării pe „Magnifici”
În prezent, sectorul tehnologic domină deja indicii prin grupul „Magnificent Seven”. State Street avertizează că adăugarea acestor noi giganți va transforma „Cei 7 Magnifici” într-un grup de „10 Giganti AI și Tehnologie”.
- Această schimbare va face ca restul de 490 de companii din S&P 500 să devină aproape irelevante pentru performanța zilnică a indicelui.
- Practic, atunci când cumperi un ETF pe S&P 500, vei investi de fapt într-un fond de tehnologie mascat, unde primele 10 companii decid peste 40% din profitul sau pierderea ta.
Tabel: Poziționarea în indici (estimări State Street)
| Companie | Capitalizare (Estimare) | Rang estimativ S&P 500 | Impact Russell 1000 |
| SpaceX | ~$2.00 T | Top 5 | Mai mare decât sectorul Utilităților |
| OpenAI | ~$1.00 T | Top 10 | Peste capitalizarea întregului sector de Energie |
| Anthropic | ~$0.38 T | Top 25 | Similar cu valoarea Mastercard sau P&G |
| Total Grup | ~$3.38 T | ~7% din Indice | Depășește ultimele 500 de companii din indice |
Mecanismul „Free Float”: De ce mărimea totală poate fi înșelătoare
În lumea indicilor bursieri, nu contează doar cât valorează o companie în total, ci mai ales câte dintre acțiunile sale sunt disponibile liber la tranzacționare pentru publicul larg. Acest indicator se numește free float.
Majoritatea indicilor moderni (S&P 500, MSCI) folosesc o metodologie de ponderare ajustată în funcție de acest factor. Dacă o companie are o valoare totală uriașă, dar fondatorii și investitorii timpurii păstrează majoritatea acțiunilor, ponderea acelei companii în indice va fi mult mai mică.
Calculele se schimbă: 5% pentru SpaceX și 10% pentru restul
Pentru „mega-IPO-urile” din 2026, datele sugerează o strategie de listare foarte restrictivă. În loc de un free float ridicat, ne putem aștepta la procente limitate:
- SpaceX: Se estimează un free float de doar 5%.
- OpenAI și Anthropic: Procentul ar putea fi în jur de 10%.
Acest lucru înseamnă că, deși SpaceX valorează 2 trilioane de dolari, indicele o va „vedea” doar la o valoare de 100 de miliarde de dolari (5% din total). Impactul imediat asupra portofoliului tău va fi, deci, mult mai mic decât sugerează titlurile din presă.
Tabel: Valoare totală vs. Valoare în indice (ajustată la free float)
| Companie | Valoare totală (estimare) | Free float estimat | Valoare reală în indice |
| SpaceX | $2.00 Trilioane | 5% | $100 Miliarde |
| OpenAI | $1.00 Trilion | 10% | $100 Miliarde |
| Anthropic | $380 Miliarde | 10% | $38 Miliarde |
| Total Grup | $3.38 Trilioane | – | $238 Miliarde |
Consecințe pentru investitorul pasiv
- Impactul inițial moderat: Datorită acestui free float scăzut, acești giganți nu vor „fura” imediat 7-10% din indice, ci probabil sub 1%. Riscul de concentrare extremă este astfel amânat, dar nu eliminat.
- Dilema eligibilității: Furnizori de indici precum CRSP (Vanguard) au adesea un prag minim de 10% free float pentru includere. Dacă SpaceX listează doar 5%, ar putea fi exclusă complet din anumiți indici până când va pune mai multe acțiuni la dispoziția publicului.
- Presiunea pe termen lung: Pe măsură ce timpul trece și angajații sau investitorii timpurii își vând acțiunile, free float-ul va crește. Asta înseamnă că ETF-ul tău va fi obligat să cumpere tot mai multe acțiuni în anii următori, probabil la prețuri tot mai mari, dacă firmele confirmă așteptările.
Perspectiva managerilor de fonduri: Provocările replicării indicilor
Dincolo de entuziasmul investitorilor individuali, managerii de portofolii de la mari instituții precum State Street (administratorul unor ETF-uri UCITS ca SPYL sau SPYI) privesc aceste listări cu o doză de pragmatism tehnic. Includerea unor giganți de talia SpaceX sau OpenAI în indici nu este un proces simplu și vine cu provocări logistice majore.
Problema erorii de urmărire (Tracking Error)
Pentru un manager de fond indexat, succesul înseamnă să replice perfect performanța pieței. Atunci când o companie de 1.5 – 2 trilioane de dolari apare “peste noapte” în piață, dar nu este încă în indice, apare o discrepanță. Dacă prețul acelei companii crește rapid înainte de includerea oficială, fondul tău de index va rămâne în urmă, generând ceea ce specialiștii numesc tracking error.
Presiunea pe preț și lichiditatea
Volumul de acțiuni care trebuie cumpărat de ETF-uri la momentul includerii este imens. State Street avertizează că cererea bruscă poate crea o “bulă de lichiditate” temporară. Dacă managerii de fonduri sunt obligați să cumpere toți în aceeași zi (la reechilibrare), prețul va fi împins în sus în mod artificial, penalizând randamentul pe termen lung al investitorului pasiv.
Comparația cu economiile naționale
Pentru a pune în perspectivă dimensiunea acestui val de IPO-uri, State Street propune o comparație directă între valoarea acestor companii private și capitalizarea bursieră a unor țări întregi. Impactul lor este atât de mare încât includerea lor ar putea echivala cu adăugarea unei noi țări dezvoltate în indicii globali.
Tabel comparativ: Evaluări estimate vs. Piețe naționale
| Companie / piață | Evaluare estimată (trilioane USD) | Context de piață (echivalent) |
| SpaceX | ~$2.00 | Aproape cât întreaga bursă din Canada |
| OpenAI | ~$1.00 | Peste capitalizarea totală a pieței din Spania |
| Anthropic | ~$0.38 | Similar cu valoarea totală a bursei din Finlanda |
| Total Valoare | ~$3.38 | Mai mult decât bursa din Franța (CAC 40) |
Dilema “Fast-Track”
Furnizorii de indici trebuie să decidă dacă permit intrarea rapidă (în câteva zile) sau respectă perioada standard de așteptare (6-12 luni).
- Intrarea rapidă: Reduce eroarea de urmărire, dar expune investitorii la prețuri de IPO extrem de volatile.
- Așteptarea standard: Oferă timp pentru stabilizarea prețului, dar riscă să piardă o perioadă de creștere accelerată, lăsând indicele în urma realității economice.
Această tensiune între reflectarea fidelă a pieței și protejarea investitorului de volatilitate este motivul pentru care 2026 va fi un an de test pentru arhitectura modernă a investițiilor pasive.
Citește aici un articol pe această temă de la State Street.
Lecția anului 2000: Pericolul concentrării extreme pe IT
Un aspect care merită o atenție deosebită este vulnerabilitatea portofoliilor noastre în fața unei concentrări excesive. Includerea SpaceX, OpenAI și Anthropic va împinge ponderea sectorului IT și de tehnologie la niveluri record în S&P 500. Istoria ne oferă un avertisment clar: bula Dot-com din anul 2000.
În anii ’90, am asistat la un val similar de IPO-uri spectaculoase ale unor companii de tehnologie care promiteau să schimbe lumea. Entuziasmul a dus evaluările la niveluri nesustenabile. Când piața a realizat că multe dintre aceste companii nu generau profituri reale care să justifice prețul, prăbușirea a fost brutală.
- Efectul de domino: Într-un bear market, indicii puternic concentrați pe un singur sector suferă cel mai mult. Dacă sectorul AI sau cel spațial intră într-o fază de corecție, un S&P 500 „îngreunat” de acești giganți va scădea mai abrupt decât un portofoliu diversificat echitabil.
- Riscul de capitalizare: Când companiile de top dintr-un indice scad simultan, investitorii pasivi nu au unde să se „ascundă” în cadrul aceluiași indice. Scăderea unei companii cu pondere de 7-8% are un impact mult mai mare asupra banilor tăi decât scăderea a 100 de companii mici.
- Evaluări vs. realitate: La fel ca în 2000, pericolul este ca investitorii să plătească astăzi pentru promisiunile de profit de peste 10 ani. Dacă aceste profituri întârzie să apară, bear market-ul care urmează poate fi lung și dureros, exact cum a fost perioada 2000-2002 pentru sectorul tehnologic.
Idei extrase din analiza lui Ben Felix
Am analizat argumentele lui Ben Felix dintr-un podcast de pe canalul ”The Rational Reminder” despre cum funcționează mecanismul de adăugare a acestor companii în indici. Iată ce s-a explicat în acest podcast:
- Diferența dintre indice și investiție. Rolul unui indice este să reprezinte piața, chiar dacă asta înseamnă să includă companii cu evaluări foarte mari și profitabilitate mică.
- Randamentele post-IPO sunt adesea slabe. Istoric, cumpărarea unei companii imediat după listare pe piața secundară a adus randamente sub media pieței pe termen lung.
- ETF-urile sunt cumpărători forțați. Atunci când SpaceX intră în indice, fondul tău Vanguard sau iShares este obligat să cumpere, indiferent dacă prețul este justificat sau nu.
- Taxa ascunsă a indexării. Hedge fund-urile cumpără înaintea indicilor, iar investitorii pasivi plătesc adesea un preț umflat în momentul reechilibrării oficiale.
- Regula de 12 luni la S&P 500. În prezent, S&P cere un an de tranzacționare publică înainte de includere. Presiunea pentru a include SpaceX mai repede ar putea schimba aceste reguli.
- Includerea rapidă (Fast-track). Anumiți furnizori de indici (precum CRSP) pot adăuga companii noi în doar 5 zile, ceea ce crește riscul de a cumpăra în momente de volatilitate maximă.
- Atenție la Free Float. Indicii se raportează la acțiunile liber tranzacționabile. Dacă doar 5% din SpaceX se listează, impactul imediat asupra portofoliului tău va fi mai mic decât pare.
- Conflicte de interese. Bursele (ca NASDAQ) modifică uneori regulile de includere pentru a atrage listările acestor giganți, punând interesul lor comercial înaintea eficienței pentru investitori.
- IPO-urile sunt Market Timing pentru emitenți. Companiile se listează când cred că prețul este cel mai bun pentru ele (adică scump pentru tine).
- Puzzle-ul noilor emisiuni. Statistic, firmele nou listate au randamente de circa 5%, în timp ce companiile vechi de aceeași mărime aduc 12% anual.
- Profilul de risc „small growth”. Multe IPO-uri se comportă ca acțiuni riscante, cu profitabilitate scăzută, tip de active care istoric au tras în jos performanța portofoliilor.
- Prețul raportat la vânzări (P/S). O evaluare de peste 100 de ori cifra de afaceri este un semnal de alarmă pentru randamentele viitoare.
- Drag-ul de performanță. Reechilibrarea rapidă pentru a include aceste companii poate costa investitorul pasiv între 0.5% și 0.7% din randamentul anual din cauza ineficiențelor de execuție.
- Abordarea Dimensional. Anumiți administratori sistematici așteaptă până la un an înainte de a include un IPO, evitând astfel perioadele de „entuziasm” irațional.
- Profitabilitatea contează. Companiile care intră la bursă fiind deja profitabile au șanse mult mai mari de succes pe termen lung decât cele care doar „ard” capital.
- Riscul de FOMO. Teama de a pierde ocazia (FOMO) îi împinge pe mulți spre investiții opace în piața privată, unde riscul de fraudă este mai mare.
- Expunerea indirectă este suficientă. Deții deja Microsoft? Atunci ai deja expunere pe OpenAI fără a plăti comisioane suplimentare pentru un IPO riscant.
- Disciplina bate optimizarea. Chiar dacă indexarea are aceste „găuri” în momentul IPO-urilor, rămânerea în piață pe termen lung rămâne cea mai sigură cale de succes.
- Indexarea este un stil de viață. A investi pasiv înseamnă să accepți că vei cumpăra și companii scumpe, dar și că vei fi prezent la toate succesele majore ale economiei globale.
Poți urmări întregul podcast pe Youtube.
Concluzii pentru investitorul român
Lansarea SpaceX, OpenAI și Anthropic va fi spectaculoasă și va domina știrile financiare. Totuși, datoria noastră este să privim dincolo de entuziasm.
Dacă strategia ta se bazează pe indici globali, vei deține aceste companii automat. Nu este nevoie să te grăbești să cumperi acțiuni în prima zi de tranzacționare sau să cauți metode obscure de a investi pre-IPO. Istoria ne arată că răbdarea și disciplina de a lăsa indicele să lucreze pentru tine sunt mai valoroase decât orice încercare de a prinde „următorul mare boom” la momentul listării.
Fiecare reechilibrare de indice are costurile ei, dar pe termen lung, simplitatea și diversificarea rămân aliații tăi cei mai de preț.
Dacă vrei să discutăm aplicat pe portofoliul tău sau ai nevoie de claritate în strategia ta de investiții, te invit să consulți secțiunea de Coaching 1-1 sau să descarci ghidul gratuit.
Care este opinia ta despre aceste listări? Te îngrijorează concentrarea tot mai mare a indicilor în sectorul AI? Ne vedem pentru dezbateri pe grupul RO Passive Investing.
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.