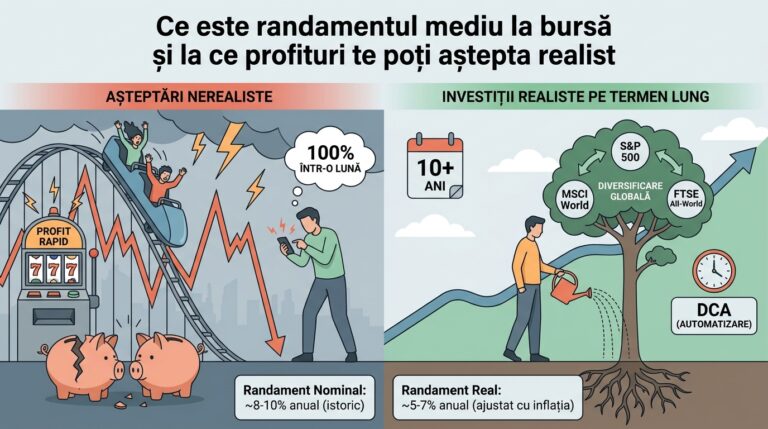
Când intri în lumea investițiilor, ești asaltat de reclame care îți promit câștiguri uriașe într-un timp foarte scurt. Rețelele sociale sunt pline de imagini cu profituri de sute la sută obținute din speculații pe acțiuni individuale sau active volatile. Realitatea din spatele investitorilor de succes pe termen lung arată complet diferit. Bursa de valori nu este un cazinou și nici o schemă de îmbogățire rapidă, ci un mecanism de acumulare a capitalului prin participarea la creșterea economică globală.
Dacă vrei să construiești un portofoliu solid, ai nevoie de date clare și de așteptări ancorate în realitatea istorică. În acest articol analizăm cifrele exacte ale piețelor de acțiuni din ultimul secol, diferența majoră dintre randamentul nominal și cel real, cum influențează volatilitatea rezultatele pe termen scurt și cum reacțiile tale emoționale pot distruge performanța investițiilor tale.
Mitul îmbogățirii rapide și realitatea cifrelor
Așteptările nerealiste reprezintă principalul motiv pentru care majoritatea investitorilor începători pierd bani la bursă. Atunci când pleci de la premisa că îți vei dubla capitalul în fiecare an, adopți strategii extrem de riscante: cumperi acțiuni speculative, tranzacționezi mult prea des și folosești efectul de levier. Toate acestea duc, în mod inevitabil, la pierderi masive.
Investițiile pasive prin indici bursieri mari, cum sunt S&P 500, MSCI World sau FTSE All-World, îți oferă o cale complet diferită. Nu vei deveni bogat într-o lună, însă îți vei multiplica puterea de cumpărare de-a lungul deceniilor. Pentru a înțelege ce profituri poți obține în mod realist, trebuie să privim performanța istorică a acestor indici pe perioade lungi.
Analiza randamentelor istorice: S&P 500, MSCI World și FTSE All-World
Indicele S&P 500 urmărește performanța celor mai mari 500 de companii listate la bursele din Statele Unite, reprezentând aproximativ 80% din valoarea totală a pieței de acțiuni americane. Indicele MSCI World include peste 1.500 de companii de talie mare și medie din 23 de țări dezvoltate. Indicele FTSE All-World oferă o diversificare și mai extinsă, acoperind peste 4.000 de companii de talie mare și medie atât din piețele dezvoltate, cât și din piețele emergente (cum ar fi China, India sau Brazilia), reprezentând practic performanța întregii economii globale.
Dacă analizăm datele istorice din ultimele decenii, randamentul mediu nominal al indicelui S&P 500 a fost de aproximativ 10% pe an, cu toate dividendele reinvestite. Pentru MSCI World, randamentul mediu nominal s-a situat în jurul valorii de 8% – 9% pe an. Indicele FTSE All-World, datorită includerii piețelor emergente care pot trece prin perioade lungi de stagnare sau volatilitate diferită, a oferit un randament mediu nominal istoric foarte apropiat de MSCI World, situat între 7.5% și 8.5% pe an. Aceste procente reprezintă o medie pe perioade foarte lungi, dar ele ascund o variație anuală semnificativă.
Randamentele pe perioade de 10 ani
O perioadă de 10 ani reprezintă un termen mediu în investiții. Pe intervale de un deceniu, rezultatele pot varia semnificativ în funcție de momentul în care ai început să investești. De exemplu, dacă ai fi investit între anii 2000 și 2010 (perioadă care a cuprins prăbușirea dot-com și criza financiară din 2008), randamentul tău nominal în S&P 500 ar fi fost aproape de zero sau chiar ușor negativ, în timp ce indicii globali MSCI World și FTSE All-World au fost și ei sever afectați. În schimb, dacă ai fi investit între 2010 și 2020, ai fi obținut un randament anualizat de peste 13% pe SUA și în jur de 10% pe indicii globali.
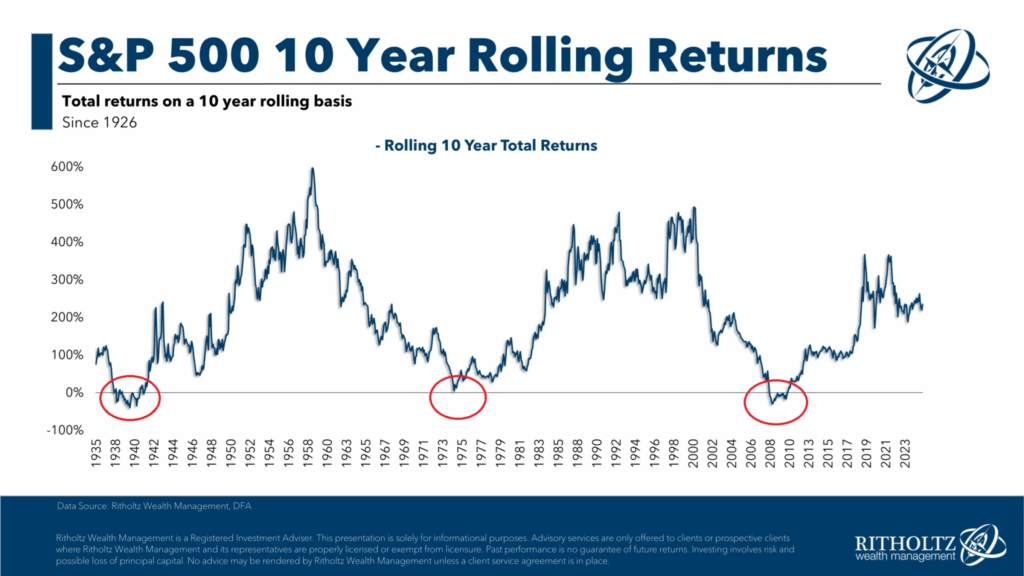
Deși media tinde spre 10%, există intervale de 10 ani unde randamentele au atins minime deprimante, dar și perioade în care au depășit considerabil media.
Randamentele pe perioade de 20 de ani
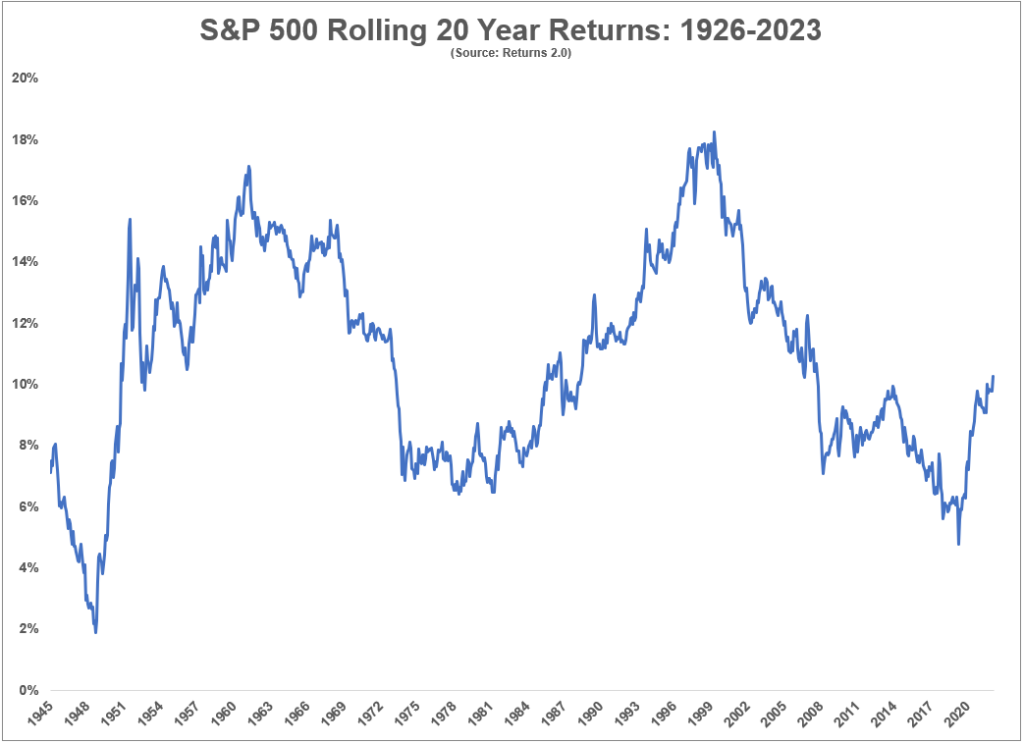
Pe măsură ce mărești orizontul de timp la 20 de ani, extremele încep să se atenueze. Istoria ne arată că probabilitatea de a înregistra pierderi scade spre zero pentru portofoliile diversificate de acțiuni, chiar și după ajustarea cu inflația. Randamentele pe 20 de ani pentru S&P 500 tind să se situeze între 6% și 12% pe an în termeni nominali. Pentru MSCI World și FTSE All-World, plaja de randamente pe 20 de ani este ceva mai stabilă datorită diversificării geografice, așezându-se de obicei între 6% și 9.5% nominalizat anual.
Randamentele pe perioade de 30 de ani
La un orizont de 30 de ani, magia dobânzii compuse își arată adevărata forță, iar volatilitatea pe termen scurt devine un simplu zgomot de fond. Pe perioade de trei decenii, randamentele se stabilizează remarcabil în jurul mediei istorice: aproximativ 10% nominal pentru acțiunile americane și între 8% și 9% nominal pentru indicii globali MSCI World și FTSE All-World. Indiferent de crizele economice, războaiele sau pandemiile care au avut loc în acel interval, timpul petrecut în piață a netezit pierderile temporare.
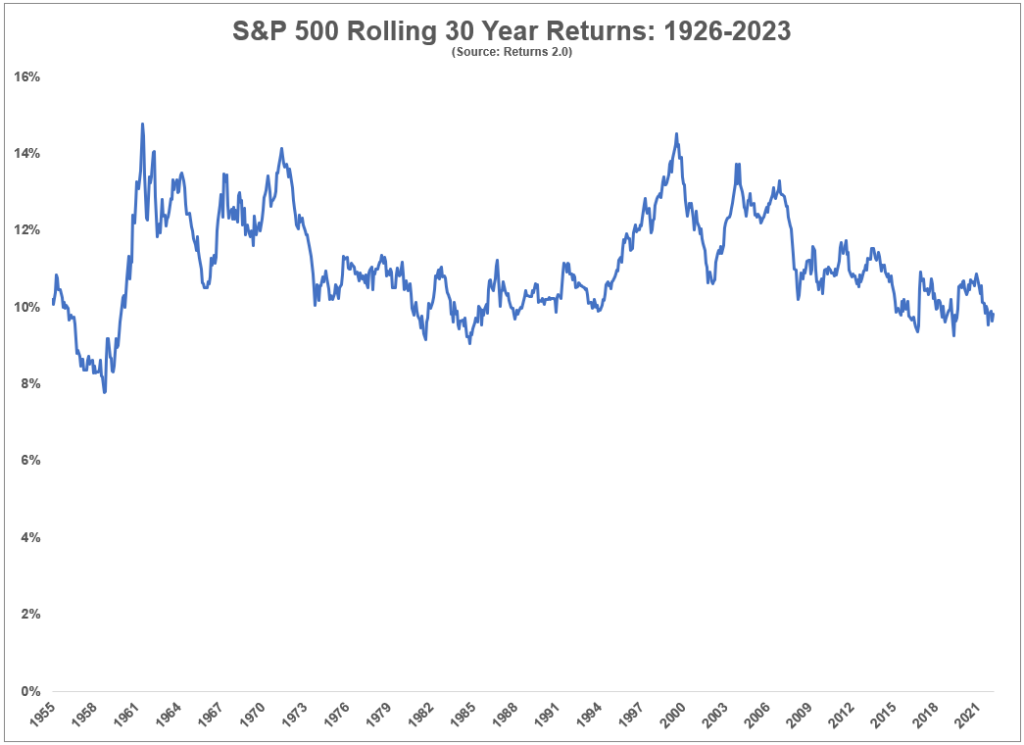
Randamentul nominal versus randamentul real: Impactul inflației
O greșeală frecventă este evaluarea profitului doar în termeni nominali. Dacă portofoliul tău a crescut cu 10% într-un an, dar prețurile bunurilor și serviciilor din economie au crescut tot cu 10%, puterea ta de cumpărare a rămas neschimbată. Profitul real este zero.
Pentru a construi un plan financiar corect, trebuie să folosești întotdeauna randamentul real, adică randamentul nominal din care scazi rata inflației. Istoric, inflația medie globală sau în SUA a fost de aproximativ 3% pe an. Prin urmare, randamentul real istoric al indicelui S&P 500 este de aproximativ 7% pe an, cel al MSCI World de aproximativ 5.5% – 6%, iar cel al FTSE All-World se situează în jurul a 5% – 5.5% pe an. Acestea sunt cifrele pe care ar trebui să te bazezi în calculele tale pe termen lung.
| Indice bursier | Orizont de timp | Randament mediu nominal (anual) | Randament mediu real (ajustat cu inflația) |
| S&P 500 | 10 ani (variabil) | 0% – 15% | -3% – 12% |
| S&P 500 | 20 ani | 6% – 12% | 3% – 9% |
| S&P 500 | 30 ani | 9% – 11% | 6% – 8% |
| MSCI World | 20+ ani | 8% – 9% | 5% – 6% |
| FTSE All-World | 20+ ani | 7.5% – 8.5% | 5% – 5.5% |
Volatilitatea: Prețul pe care îl plătești pentru randament
Mulți oameni își doresc randamente de 8% – 10% pe an, dar se așteaptă ca această creștere să fie o linie dreaptă, stabilă, lună de lună. În realitate, bursa funcționează ca un rollercoaster. Volatilitatea este o caracteristică intrinsecă a piețelor de acțiuni și reprezintă costul pe care îl plătești pentru a obține profituri superioare depozitelor bancare sau titlurilor de stat.
Dacă privim istoricul anual al indicilor globali, vom observa că scăderile în timpul anului sunt absolut normale. În medie, chiar și în anii în care bursa termină pe plus, există o scădere temporară de la cel mai înalt punct la cel mai de jos punct de aproximativ 14% (intra-year drawdown).
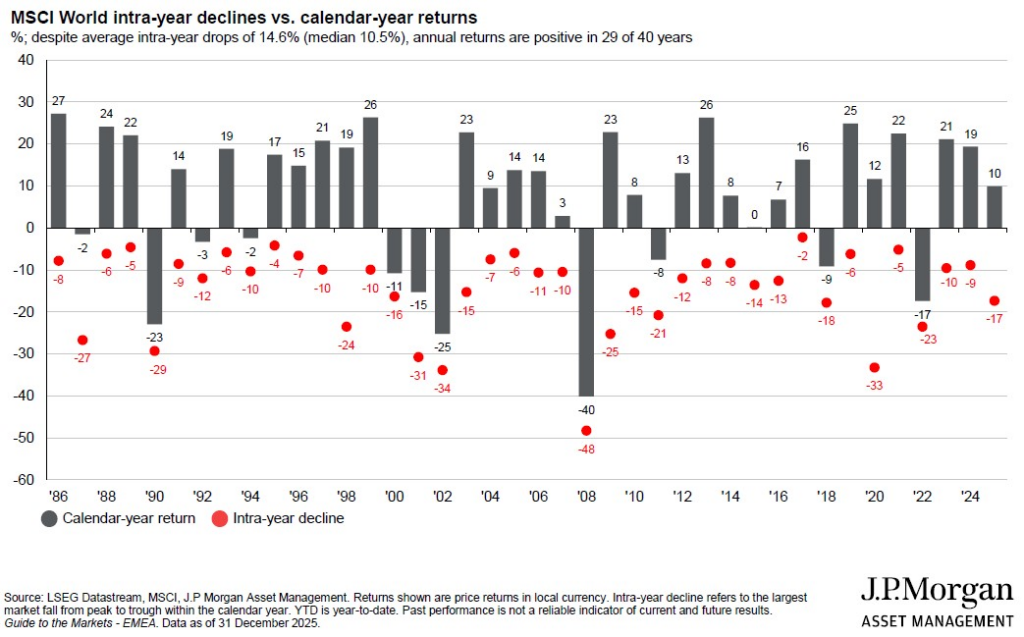
Roșul din interiorul fiecărui an nu împiedică piața să livreze randamente pozitive la finalul celor mai mulți ani. Acest lucru înseamnă că, pe parcursul oricărui an, vei vedea aproape sigur cum valoarea portofoliului tău scade temporar, fără ca acest lucru să însemne că investiția ta este eșuată.
Anatomia piețelor de tip bear market
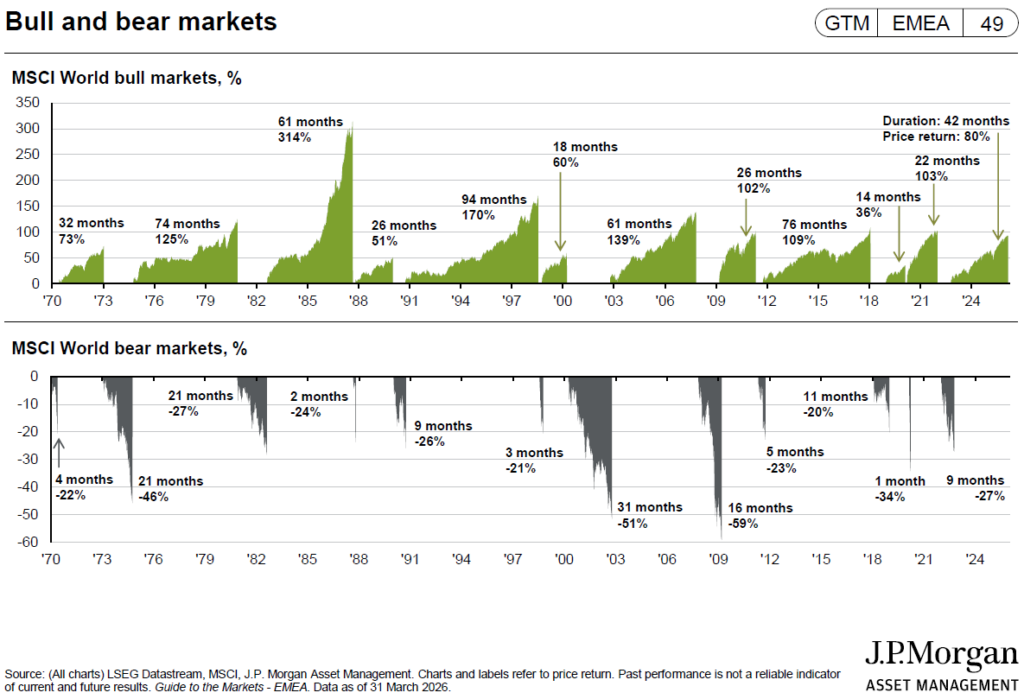
O scădere de peste 20% de la maximul anterior definește o piață de tip bear market. Aceste perioade sunt cele care testează cu adevărat rezistența psihologică a investitorilor. Istoric, piețele de tip bear market apar o dată la câțiva ani și sunt declanșate de recesiuni economice, crize geopolitice sau spargerea unor bule speculative.
Mai jos avem un tabel cu drwadown-urile (scăderile față de maxime) ale indicelui S&P 500 din ultimii 100 de ani.
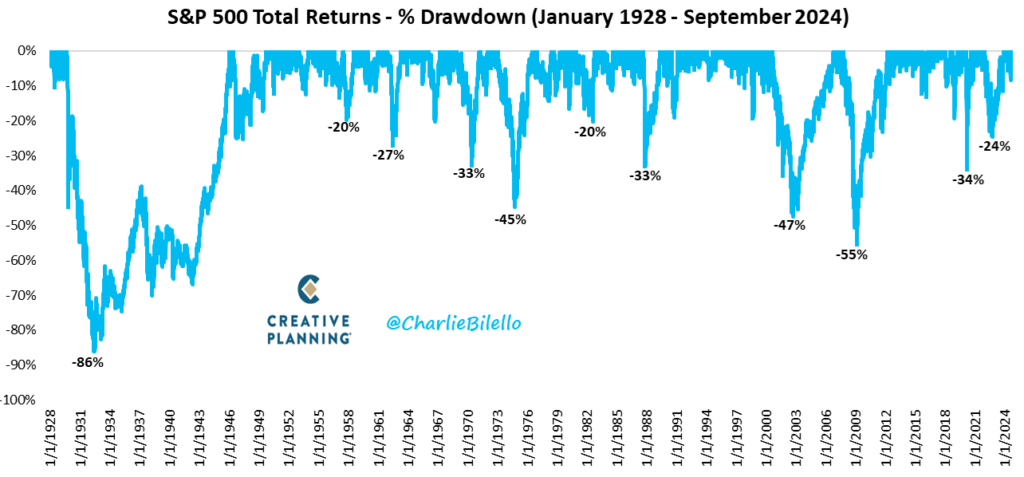
Să privim câteva exemple concrete din istoria recentă:
- Bula Dot-Com (2000-2002): Companiile din sectorul tehnologic au înregistrat evaluări absurde, urmate de o prăbușire masivă. Indicele S&P 500 a scăzut cu aproximativ 47% în decurs de doi ani și jumătate. Portofoliile globale au fost amortizate ușor de acțiunile din alte regiuni, dar scăderile au rămas severe.
- Criza Financiară Globală (2007-2009): Declanșată de prăbușirea pieței imobiliare din SUA și a sistemului bancar, această criză a dus la o scădere de peste 50% atât pentru S&P 500, cât și pentru indicii globali. Sentimentul general era de panică totală, însă piețele și-au revenit ulterior, începând un nou ciclu de creștere.
- Crahul Pandemic (2020): În martie 2020, incertitudinea legată de virusul COVID-19 a provocat cea mai rapidă scădere de peste 30% din istorie. Însă revenirea a fost la fel de rapidă, bursa atingând noi maxime în doar câteva luni. În acest scenariu, indicele FTSE All-World a oferit o recuperare excelentă, susținut de redeschiderea piețelor pe întreg globul.
Deși aceste scăderi par înfricoșătoare atunci când le trăiești în timp real, ele au un element comun: sunt temporare. În spatele fiecărui bear market se află o perioadă de creștere mult mai lungă și mai puternică. Pe termen lung, bursa petrece mult mai mult timp crescând decât scăzând.
Psihologia investitorului și adevăratele cauze ale pierderilor
Dacă indicii mari oferă randamente istorice atât de bune pe termen lung, de ce majoritatea investitorilor individuali nu reușesc să obțină aceste rezultate? Răspunsul se află în psihologia umană și în comportamentul impulsiv.
Studiile anuale realizate de companii de cercetare arată o diferență imensă între randamentul pieței și randamentul obținut efectiv de investitorul mediu.
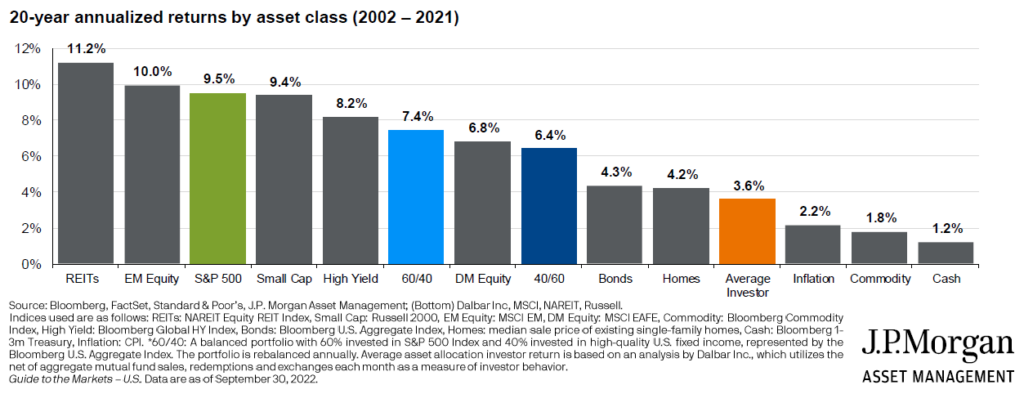
În timp ce piața (S&P 500) a generat o medie anuală de 9,5% pe o perioadă de 20 de ani, investitorul mediu abia dacă a depășit rata inflației, obținând un randament mult mai mic, de doar 3,6%.
Această diferență majoră apare din cauza comportamentului emoțional tradus prin acțiuni greșite:
- Lăcomia și cumpărarea la maxime: Atunci când bursa crește de câțiva ani, știrile sunt pozitive și toată lumea vorbește despre profituri, investitorii începători devin lacomi. Ei intră în piață cu sume mari când prețurile sunt cele mai mari, exact înainte de o corecție.
- Frica și vânzarea la minime: Când piața scade și portofoliul intră pe roșu, frica pune stăpânire pe rațiune. Investitorul mediu nu mai suportă presiunea psihologică și vinde activele în pierdere, exact în momentele în care acțiunile sunt cele mai ieftine și ar reprezenta o oportunitate excelentă de cumpărare.
- Tranzacționarea excesivă: Încercarea de a ghici momentele perfecte de intrare și ieșire din piață (market timing) este o strategie păguboasă. Pierzi bani pe comisioane, pe spread-uri și, cel mai important, ratezi cele mai bune zile de creștere ale pieței. Datele arată că dacă ratezi doar cele mai bune 10 zile de creștere dintr-un deceniu, randamentul tău total se înjumătățește.
Exemplu concret de comportament dăunător: În martie 2020, un investitor panicat decide să vândă tot portofoliul FTSE All-World după o scădere de 25%, mutând banii în cash pentru „siguranță”. Piața atinge minimul câteva zile mai târziu și începe o revenire agresivă. Investitorul rămâne în cash, așteptând ca prețurile să scadă și mai mult. Bursa crește, depășește vechiul maxim, iar investitorul reintră în piață abia în 2021, cumpărând mult mai scump decât vânduse. El a transformat o pierdere temporară pe hârtie într-o pierdere definitivă de capital.
Cum să îți folosești cunoștințele pentru a investi corect
Acum că ai văzut cifrele reale și ai înțeles capcanele psihologice, poți adopta o strategie care să te protejeze de propriile emoții și să îți asigure succesul pe termen lung. Această strategie se bazează pe principiile index investing-ului și ale investițiilor pasive:
- Stabilește un orizont de timp adecvat: Nu investi în acțiuni banii de care ai nevoie în următorii 3-5 ani pentru avansul la o casă sau alte cheltuieli majore. Bursa este potrivită pentru obiective financiare situate la peste 10 ani distanță.
- Automatizează procesul prin DCA (Dollar Cost Averaging): Investește o sumă fixă de bani în fiecare lună, indiferent dacă bursa crește sau scade. Când prețurile sunt mari, vei cumpăra mai puține unități de fond; când prețurile scad, vei cumpăra mai multe unități la reducere. Acest mecanism elimină complet necesitatea de a ghici direcția pieței și îți netezește costul mediu de achiziție.
- Alege diversificarea globală: Investind într-un ETF care urmărește un indice global complet precum FTSE All-World sau MSCI ACWI IMI (sau o combinație similară de câteva ETF-uri diversificate), nu depinzi de succesul sau eșecul unei singure companii sau al unei singure țări. Beneficiezi în mod direct de creșterea întregii economii mondiale.
- Păstrează disciplina în bear market: Atunci când piețele scad, cel mai bun lucru pe care îl poți face este să nu îți schimbi planul. Continuă să investești conform strategiei tale sau pur și simplu nu mai deschide aplicația brokerului pentru a evita deciziile impulsive bazate pe frică.
La ce profituri te poți aștepta realist în viitor
Deși performanța istorică nu garantează rezultatele viitoare, ea reprezintă cel mai bun ghid pe care îl avem la dispoziție. Pentru următoarele decenii, o așteptare realistă pentru un portofoliu diversificat global de acțiuni (tip FTSE All-World) este un randament nominal mediu de aproximativ 7.5% – 8.5% pe an. După ce ajustăm această cifră cu o inflație estimată de 2.5% – 3%, rămânem cu un randament real de 5% – 5.5% pe an.
Aceasta înseamnă că, dacă investești pe termen lung, capitalul tău își va dubla puterea de cumpărare la fiecare 13-15 ani. Nu este o îmbogățire peste noapte, dar este cea mai sigură și verificată metodă prin care un investitor își poate construi independența financiară și își poate proteja economiile de devalorizare.
Succesul în investiții vine din disciplina de a rămâne investit pe termen lung, nu din găsirea acțiunii „magice” care va crește de 100 de ori, ignorând zgomotul din presă și controlându-ți emoțiile în momentele de scădere a pieței.
Vrei să investești corect și fără stres?
Construirea unui portofoliu bazat pe cifre reale și indici globali este cel mai sigur drum către independența ta financiară. Dacă vrei să emiți greșelile de debutant și să ai un plan clar, personalizat, adaptat obiectivelor tale, te pot ajuta.
Aplică acum pentru o ședință de coaching 1-1 și hai să stabilim strategia ta optimă de investiții pasive.