

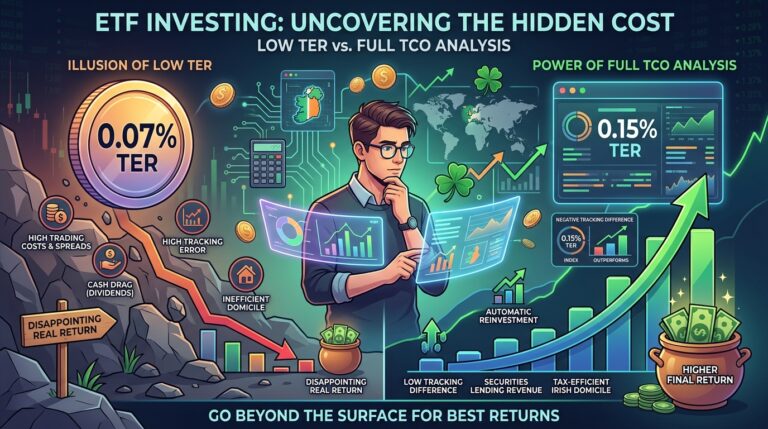
Contextul economic actual a demonstrat că atenția la detaliile tehnice este singura formă de protecție reală pentru capitalul unui investitor. Tensiunile geopolitice și volatilitatea prețurilor la resurse au pus o presiune imensă pe randamentele nete. Într-un astfel de mediu, diferența dintre un portofoliu optimizat tehnic și unul construit doar pe baza „celui mai ieftin comision” poate însemna sume semnificative pierdute în decurs de un deceniu.
Majoritatea investitorilor se concentrează pe indicatorul TER (Total Expense Ratio), considerându-l costul final. Această abordare este incompletă. Pentru a înțelege performanța reală, este necesară analiza conceptului de TCO (Total Cost of Ownership), o metrică ce include variabile precum eroarea de urmărire (tracking error), taxele de reținere la sursă și gestionarea fluxurilor de numerar.
Claritate terminologică: eroarea de urmărire versus diferența de urmărire
Este esențial să distingem între doi termeni care sună asemănător, dar au impact diferit asupra capitalului tău: Tracking error și Tracking difference.
Eroarea de urmărire (Tracking error) Aceasta măsoară consistența cu care un ETF urmărește indicele său de referință. Tehnic, reprezintă deviația standard a diferențelor de randament între fond și indice pe o anumită perioadă. O eroare de urmărire mică indică un proces de replicare „cursiv”. Este un indicator de calitate a managementului fondului, dar nu oferă o imagine completă asupra profitabilității.
Diferența de urmărire (Tracking difference) Acesta este indicatorul care dictează randamentul tău final. Reprezintă diferența cumulată de randament între ETF și indice la finalul unei perioade. Dacă indicele a crescut cu 10%, iar ETF-ul tău cu 9.8%, diferența de urmărire este de 0.2%. Idealul este un fond cu o diferență de urmărire cât mai mică sau chiar negativă. O diferență negativă înseamnă că ETF-ul a generat un profit mai mare decât indicele, reușind să anuleze efectul propriului comision de administrare.
Factorii care influențează acuratețea urmăririi indicelui
Vanguard, unul dintre pionierii investițiilor indexate, subliniază că un indice este un model teoretic care nu plătește comisioane și nu se confruntă cu bariere logistice. Un ETF, în schimb, este o entitate reală care operează într-o piață cu reguli complexe. Iată principalii factori care produc divergențe:
1. Costurile de tranzacționare și rebalansarea Atunci când un indice își schimbă componentele (companii care intră sau ies din S&P 500, de exemplu), ETF-ul trebuie să cumpere și să vândă acțiuni pentru a reflecta noua structură. Aceste tranzacții implică comisioane de brokeraj și spread-uri (diferența dintre prețul de cumpărare și cel de vânzare). De asemenea, în anumite piețe pot apărea taxe pe tranzacții financiare (stamp duty), care măresc diferența de urmărire.
2. Gestionarea dividendelor și „Cash drag” Indicele reinvestește dividendele teoretic, instantaneu. În realitate, un ETF încasează dividendele la date specifice și poate dura câteva zile până când aceste sume sunt reinvestite în piață. În perioadele de creștere accelerată a bursei, acest numerar care „așteaptă” să fie investit (cash drag) poate duce la o subperformanță a fondului față de indice.
3. Acțiunile corporative Evenimente precum fuziunile, divizările de acțiuni sau ofertele publice necesită decizii din partea administratorului de fond. Modul în care acesta gestionează aceste evenimente poate aduce un mic avantaj sau un dezavantaj față de indicele teoretic, care aplică reguli matematice standard.
Analiza datelor de pe TrackingDifferences.com: lecția randamentului real
Studiind datele centralizate pe platforme precum TrackingDifferences.com, observăm un fenomen interesant: cele mai mari ETF-uri globale au adesea o diferență de urmărire mai mică decât propriul lor TER.
Să luăm exemplul unui ETF popular cu un TER de 0.07%. Te-ai putea aștepta ca randamentul tău să fie cu exact 0.07% sub cel al pieței. În realitate, multe dintre aceste fonduri reușesc o diferență de urmărire de doar 0.02% sau chiar 0.00%. Acest lucru se întâmplă deoarece administratorii folosesc tehnici de optimizare internă care generează profituri suplimentare pentru fond, compensând parțial sau total comisioanele.
Alegerea unui ETF bazându-te doar pe cel mai mic TER este o strategie riscantă. Un fond cu TER de 0.15% care are o diferență de urmărire constantă de 0.03% este superior unui fond cu TER de 0.07% care are o diferență de urmărire de 0.12%.
Mecanismele de optimizare: cum depășește un ETF propriul comision
Administratorii de ETF-uri rulează operațiuni complexe pentru a compensa costurile și pentru a oferi un randament cât mai apropiat de indice.
Împrumutul de titluri (Securities lending) – Administratorul fondului poate împrumuta acțiunile deținute către alte instituții financiare. Instituțiile care împrumută plătesc o dobândă și oferă garanții solide. O parte semnificativă din aceste venituri este returnată în activele ETF-ului. Pentru un investitor, acest proces funcționează ca un motor auxiliar care împinge randamentul în sus, acoperind adesea cheltuielile de administrare.
Domiciliul fondului și eficiența fiscală – Pentru investitorul din România, locul unde este înregistrat fondul este important. Irlanda are un tratat de evitare a dublei impuneri cu SUA care permite ETF-urilor domiciliate acolo să rețină doar 15% impozit pe dividendele companiilor americane, față de 30% în cazul altor țări. Această diferență se traduce printr-o performanță suplimentară de aproximativ 0.30% pe an, un factor mult mai important decât o mică reducere de TER.
Replicarea fizică versus replicarea sintetică
Modul în care un ETF își construiește portofoliul influențează direct costurile ascunse:
- Replicarea fizică (Full replication): Fondul cumpără toate componentele indicelui. Este metoda cea mai transparentă. Costurile apar la momentul rebalansării, când fondul trebuie să tranzacționeze volume mari de acțiuni.
- Sampling (Eșantionarea): Administratorul cumpără doar un subset reprezentativ de acțiuni. Aceasta reduce costurile de tranzacționare în cazul indicilor cu mii de companii, dar poate mări eroarea de urmărire.
- Replicarea sintetică (Swap-based): Fondul folosește un contract cu o bancă pentru a primi randamentul indicelui. Această metodă elimină eroarea de urmărire și oferă avantaje fiscale majore pentru anumite piețe, permițând uneori fondului să depășească randamentul indicelui fizic.
Cum să analizezi un ETF: pașii practici
Pentru a asigura eficiența portofoliului tău, urmează această structură de verificare:
- Verifică Tracking Difference: Accesează TrackingDifferences.com și caută codul ISIN al fondului. Verifică performanța pe ultimii 3-5 ani.
- Confirmă domiciliul: Alege ETF-uri domiciliate în Irlanda pe acțiuni globale sau americane pentru optimizare fiscală.
- Analizează lichiditatea: Optează pentru fonduri cu active administrate (AUM) de peste 500 milioane de euro pentru a beneficia de spread-uri bid-ask reduse.
- Alege acumularea: Variantele cu acumulare reinvestesc automat dividendele, oferind eficiență fiscală în România și susținând puterea dobânzii compuse.
Studii de caz: comparații bazate pe TrackingDifferences.com
Pentru a ilustra modul în care datele tehnice influențează decizia de investiție, am selectat trei comparații între unele dintre cei mai utilizate ETF-uri. Valorile pentru Tracking Difference reprezintă media anualizată pe ultimii ani. O valoare mai negativă indică o performanță mai bună.
1. Expunerea pe piețele dezvoltate (MSCI World)
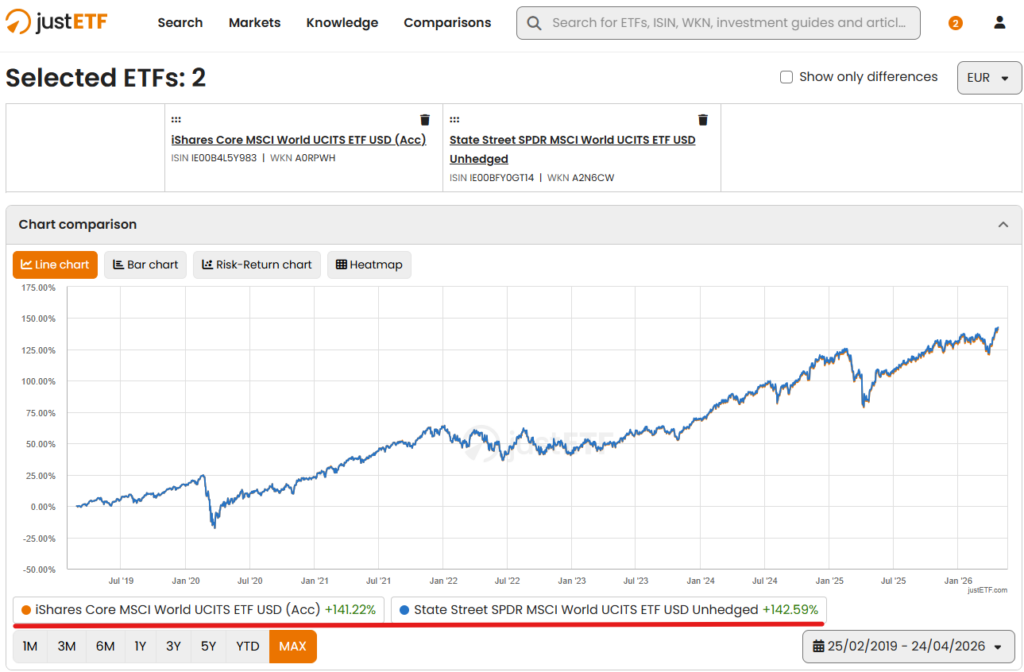
În această categorie, observăm cum două ETF-uri mari concurează pentru eficiență. Observăm că SPPW are un TER mai mic decât EUNL, precum și o performanță mai bună decât indicele (TD mai negativ decât EUNL)
| Nume ETF | Ticker (Euro) | TER | Tracking Difference |
| iShares Core MSCI World | EUNL / IWDA | 0.20% | -0.08% |
| State Street SPDR MSCI World | SPPW | 0.12% | -0.13% |
Rezultatul favorabil SPPW se observă și la o comparație maximă pe 7 ani pe justETF, unde SPPW a avut un randament cu 1,37% mai ridicat decât EUNL:
2. Expunerea globală totală (All-World)
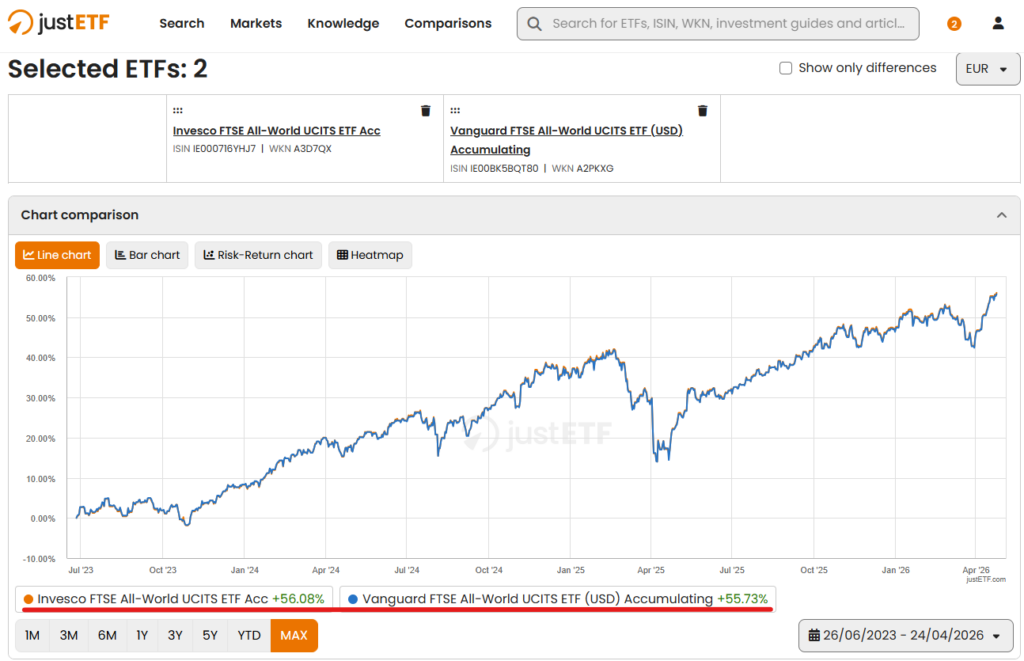
În acest caz observă că FWIA are atât un TER mai redus decât VWCE, cât și o performanță mai bună decât indicele (TD negativ) și decât VWCE (TD pozitiv).
| Nume ETF | Ticker (Euro) | TER | Tracking Difference |
| Invesco FTSE All-World Acc | FWIA | 0.15% | -0.15% |
| Vanguard FTSE All-World Acc | VWCE | 0.19% | 0.02% |
O comparație pe durată maximă de aproximativ 3 ani între FWIA și VWCE ne arată un randament ușor mai mare pentru FWIA.
3. Piața din Statele Unite (S&P 500)
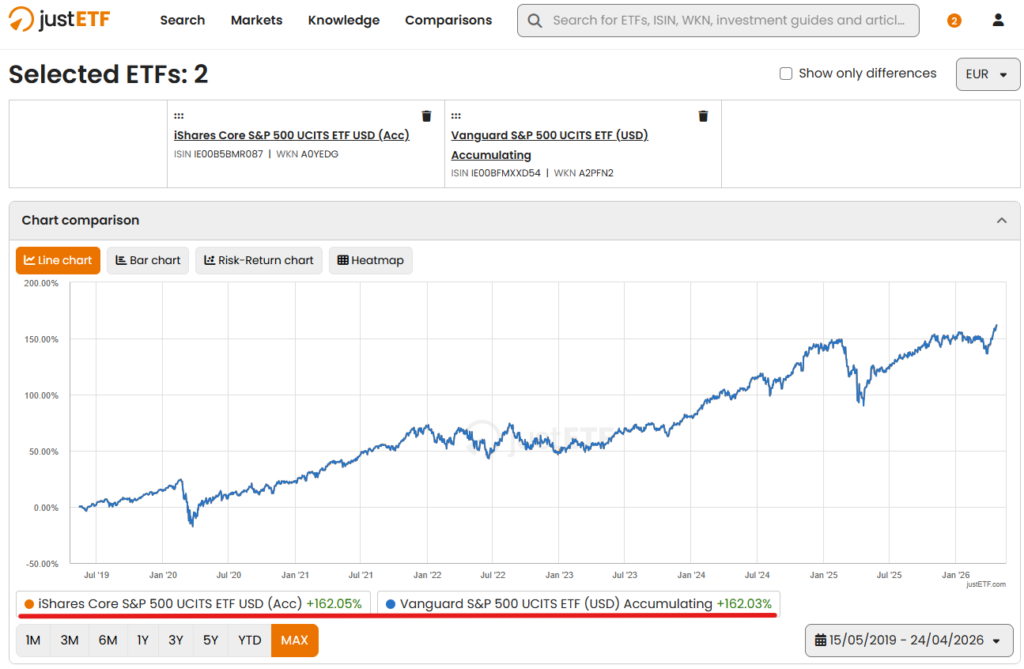
În cazul indicelui S&P 500, competiția este atât de mare încât ambele fonduri reușesc o performanță mai bună decât indicele (TD negativ), datorită veniturilor din împrumutul de titluri și eficienței fiscale irlandeze.
| Nume ETF | Ticker (Euro) | TER | Tracking Difference |
| iShares Core S&P 500 (Acc) | SXR8 | 0.07% | -0.21% |
| Vanguard S&P 500 (Acc) | VUAA | 0.07% | -0.20% |
Diferența între cele două ETF-uri pe durata maximă de aproximativ 7 ani este practic nesemnificativă.
Reziliența prin organizare strategică
Construirea unui portofoliu eficient presupune înțelegerea mecanismelor de funcționare ale pieței globale. Un portofoliu robust este cel care minimizează costurile ascunse, optimizează taxele și menține disciplina pe termen lung, indiferent de contextul geopolitic. Controlul costurilor și al fiscalității rămâne singura variabilă pe care un investitor o poate influența direct pentru a-și securiza viitorul financiar.
Dacă dorești să te asiguri că structura ta de investiții este optimizată și că deții cele mai eficiente variante de ETF-uri pentru obiectivele tale, putem analiza strategia ta într-o sesiune privată. Stabilirea unui plan de acțiune adaptat realităților actuale ale pieței îți poate oferi claritatea necesară pentru a investi cu încredere.
Stabilește un plan strategic pentru investițiile tale, printr-o ședință de coaching 1-1.
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.

