Când investești la bursă, e natural să te gândești la cât de mult ai putea câștiga. Un plan financiar bun trebuie să funcționeze și atunci când lucrurile nu merg bine: bursa scade brusc, inflația persistă la niveluri ridicate, veniturile familiei se diminuează pe o perioadă limitată.
Un test de stres te poate ajuta să analizezi aceste situații înainte de a se produce. Pornesti de la portofoliul si bugetul pe care le ai in prezent, creezi cateva scenarii nefavorabile si verifici ce s-ar intampla daca acestea s-ar materializa.
Scopul nu e să prezici următoarea criză. Vrei să afli care sunt vulnerabilitățile planului tău financiar și ce poți face pentru a le reduce.
Pe scurt: ce trebuie să verifici
- Cum ar arăta portofoliul dacă acțiunile ar scădea cu 30% și obligațiunile ar pierde, la rândul lor, din valoare.
- Cât timp îți poți acoperi cheltuielile esențiale din economii dacă veniturile familiei scad.
- Cum ar fi afectat planul de o inflație ridicată sau de deprecierea leului.
- Dacă ai suficientă lichiditate pentru cheltuieli neprevăzute, fără să fii obligat să vinzi investiții într-un moment nefavorabil.
- Ce măsuri ai lua dacă unul sau mai multe dintre aceste scenarii s-ar produce simultan.
Ce este un test de stres financiar?
Un test de stres este o verificare a modului în care un portofoliu sau un plan financiar va răspunde la o situație nefavorabilă. În loc să pornești de la un randament mediu estimat, analizezi consecințele unor șocuri ipotetice. De exemplu, poți presupune că bursa scade cu 30%, venitul familiei se reduce timp de șase luni sau apare o cheltuială neprevăzută de câteva mii de euro.
Aceste ipoteze nu sunt prognoze și nu trebuie să le consideri cel mai probabil scenariu. Există instrumente de analiză financiară care te ajută să evaluezi capacitatea planului tău de a rezista în condiții economice nefavorabile.
Testul poate fi aplicat atât unui portofoliu de ETF-uri, unui portofoliu mixt de instrumente pe acțiuni și pe obligațiuni, cât și întregii situații financiare a familiei. În ultimul caz, se analizează atât investițiile, cât și rezervele de numerar, datoriile, cheltuielile și veniturile disponibile.
Ce se întâmplă dacă bursa scade cu 30%?
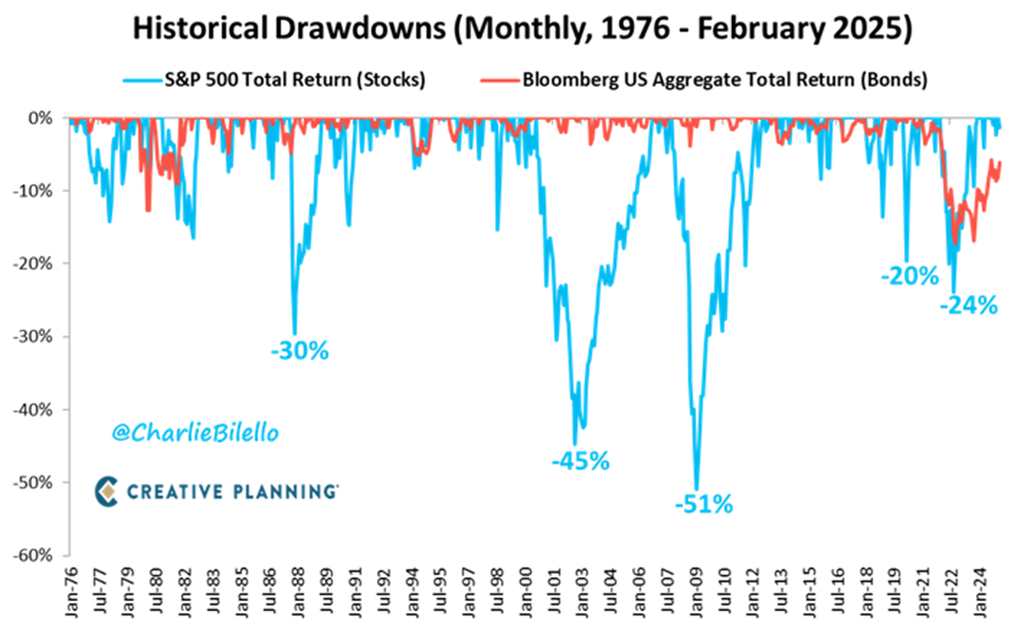
Astfel de scăderi de zeci de procente s-au mai întâmplat în ultimele decenii și este posibil să mai apară pe durata carierei tale de investitor. Mai jos un grafic cu cele mai mari scăderi din ultimii 50 de ani.
Să presupunem că ai un portofoliu de 100.000 de euro. Pentru a înțelege efectul unei scăderi puternice, vom compara trei variante de alocare a activelor.
Folosim același scenariu pentru toate: acțiunile pierd 30% din valoare, iar obligațiunile scad cu 5%. Presupunem că aceste variații se produc simultan și ignorăm taxele, comisioanele și eventualele efecte ale rebalansării.
| Alocarea portofoliului | Valoare inițială | Valoare după șoc | Pierdere |
|---|---|---|---|
| 100% acțiuni | 100.000 € | 70.000 € | 30.000 € (-30%) |
| 70% acțiuni, 30% obligațiuni | 100.000 € | 77.500 € | 22.500 € (-22,5%) |
| 50% acțiuni, 50% obligațiuni | 100.000 € | 82.500 € | 17.500 € (-17,5%) |
În primul caz, întregul portofoliu este investit în acțiuni. O scădere de 30% înseamnă că valoarea sa ajunge la 70.000 de euro.
În al doilea caz, cei 70.000 de euro investiți în acțiuni ajung la 49.000 de euro, iar componenta de obligațiuni, de 30.000 de euro, scade la 28.500 de euro. Portofoliul valorează în total 77.500 de euro.
În ultimul caz, jumătate din portofoliu este investită în acțiuni și jumătate în obligațiuni. După scăderile presupuse, valoarea totală ajunge la 82.500 de euro.
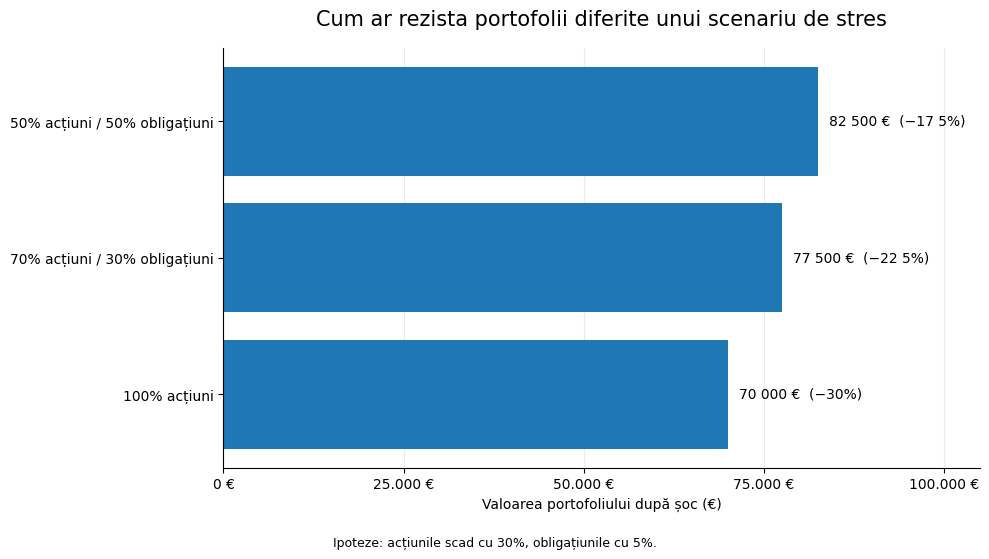
Exemplul indică faptul că alocarea activelor are un impact asupra scăderii înregistrate într-un scenariu de piață nefavorabil. Componenta de obligațiuni nu oprește scăderile în ipotezele selectate, dar le reduce.
Atenție: acest calcul nu demonstrează că un portofoliu cu 50% obligațiuni este potrivit pentru toți investitorii. Rezultatul depinde de performanța reală a activelor pe durata perioadei analizate. În cazul unei crize, obligațiunile ar putea înregistra pierderi mai mari decât cele considerate în acest scenariu. Potrivirea alocării se bazează pe obiectivele tale, pe perioada de timp, pe veniturile tale și pe cât de mult poți accepta riscul volatilității.
Testul este cu adevărat util când treci de la întrebarea „Cât aș pierde?” la întrebarea „Ce s-ar întâmpla cu planul meu dacă aș pierde această sumă?„
Alte patru scenarii pe care merită să le testezi
1. Bursa scade puternic și își revine greu
O scădere de 30% reprezintă un punct de plecare bun, însă poți să testezi și o perioadă de câțiva ani în care piața se menține sub nivelul anterior.
Imaginează-ți că portofoliul tău scade de la 100.000 de euro la 70.000 de euro. Pentru a ajunge din nou la 100.000 de euro, are nevoie de o creștere de aproximativ 42,9%, calculată din valoarea curentă.
Dacă ai o investiție pe termen lung și nu ești nevoit să o accesezi în timpul perioadei respective, ai oportunitatea de a păstra investiția și de a aștepta recuperarea. Dacă dorești să scoți un procent semnificativ din capital pentru a acoperi cheltuieli cotidiene sau în vederea realizării unui obiectiv pe termen scurt, atunci situația este alta.
În testul tău, verifică ce obiective ar putea fi amânate și dacă ai putea evita vânzarea activelor după o scădere majoră.
2. Inflația rămâne ridicată
Chiar dacă portofoliul nu înregistrează pierderi nominale, puterea de cumpărare a banilor se poate reduce.
Să ne imaginăm că ai 100.000 de euro în cash și că rata inflației este de 6% pe an timp de trei ani. Dacă suma rămâne neschimbată, puterea ei de cumpărare la sfârșitul perioadei va fi echivalentă cu aproximativ 83.960 de euro în prețurile de la începutul intervalului.
Calculul este bazat pe o inflație constantă de 6% pe an. Exemplul demonstrează de ce este esențial să monitorizezi și valoarea reală a economiilor tale, în special atunci când ai economii substanțiale pentru obiective pe termen lung.
Într-un test de stres, analizează ce se întâmplă cu bugetul familiei dacă cheltuielile lunare (utilități, alimente, servicii etc.) cresc mai rapid decât veniturile familiei.
3. Leul se depreciază față de euro
Riscul valutar trebuie analizat ținând cont de moneda în care ai veniturile, investițiile și obiectivele financiare. Dacă vei economisi în lei pentru a face o cheltuială viitoare în euro, o depreciere a leului ar putea face obiectivul mai scump în moneda în care obții venitul. De exemplu, avansul unei locuințe sau cheltuielile cu studiile peste hotare s-ar putea să fie mai dificil de finanțat.
Dacă ai plasamente la nivel global, va trebui să iei în considerare și expunerea valutară a activelor pe care le deții. Chiar dacă un ETF este tranzacționat în euro, aceasta nu înseamnă că investițiile sale nu sunt expuse la alte monede.
Poți testa mai multe ipoteze privind cursul valutar și poți verifica dacă ai suficient capital în moneda în care vei efectua cheltuiala. Este important să înțelegi unde există o diferență între moneda resurselor și cea a obiectivelor.
4. Veniturile scad și apare o cheltuială neprevăzută
Un plan financiar poate fi influențat atât de o problemă de pe piețele financiare, cât și de o modificare a bugetului familiei.
Să presupunem că venitul lunar al familiei este de aproximativ 3.000 de euro și că va scădea cu 30% timp de șase luni. Diferența este de 900 de euro lunar, adică 5.400 de euro în total. Dacă în timpul aceleiași perioade mai ai și o cheltuială medicală neprevăzută de 2.000 de euro, îți trebuie 7.400 de euro mai mult pentru a păstra bugetul inițial.
Dacă nu ai rezerve, s-ar putea să fii nevoit să vinzi investiții într-un moment nefavorabil sau să te împrumuți. Astfel, rezerva pentru situații neprevăzute trebuie analizată separat de portofoliul destinat obiectivelor pe termen lung.
Cum îți faci propriul test de stres
Poți începe cu un tabel simplu în care notezi situația actuală, scenariul nefavorabil și reacția pe care ai putea să o ai.
| Scenariu | Ce verifici | Ce decizie ai putea pregăti |
|---|---|---|
| Acțiunile scad cu 30% | Valoarea portofoliului și pierderea în euro | Dacă păstrezi strategia și cum finanțezi eventualele retrageri |
| Inflația rămâne ridicată | Puterea de cumpărare a economiilor și cheltuielile lunare | Ce buget trebuie ajustat și ce rezervă este necesară |
| Leul se depreciază | Diferența dintre moneda veniturilor, a investițiilor și a obiectivelor | Cum finanțezi cheltuielile în valută |
| Venitul familiei scade temporar | Deficitul lunar și durata rezervei | Ce cheltuieli poți reduce și cât capital lichid îți trebuie |
| Apare o cheltuială mare | Suma disponibilă fără vânzarea investițiilor | Ce rezervă păstrezi pentru situații neprevăzute |
Pentru a obține rezultate utile, urmează câțiva pași.
1. Notează situația de la care pornești. Calculează valoarea portofoliului, alocarea activelor, rezervele disponibile, datoriile și cheltuielile esențiale ale familiei. Separă banii destinați obiectivelor apropiate de investițiile pe termen lung.
2. Alege scenarii suficient de severe pentru a-ți testa planul. Poți porni de la scăderea acțiunilor cu 30%, apoi poți adăuga o perioadă de venituri reduse sau o cheltuială neprevăzută. Testează și situații în care două probleme apar simultan.
3. Calculează deficitul financiar. Dacă veniturile scad sub nivelul cheltuielilor, stabilește diferența lunară și perioada în care ar trebui să o acoperi din rezerve sau alte surse.
4. Identifică punctele vulnerabile. Poate că portofoliul este prea concentrat, rezerva este mică, cheltuielile sunt greu de redus sau un obiectiv depinde de vânzarea investițiilor la o anumită dată. Aceste concluzii sunt mai utile decât o estimare izolată a pierderii.
5. Stabilește dinainte ce ai face. Decide ce cheltuieli pot fi amânate, ce surse de bani poți folosi și în ce condiții ai revizui alocarea portofoliului. Un plan pregătit înainte de criză te ajută să eviți deciziile luate sub presiunea momentului.
Ce faci dacă testul arată că planul este vulnerabil?
Un rezultat negativ nu implică automat modificarea rapidă a portofoliului, dar identifică problema concretă.
Dacă riscul este generat de o concentrare ridicată pe acțiuni, poți lua în considerare o analiză a alocării activelor și diversificarea portofoliului. Dacă problema ta se află în zona lichidității, poți să-ți construiești încet o rezervă specială pentru cheltuielile viitoare (fond de siguranță). Dacă ești dependent de un singur venit, e bine să vezi dacă ai posibilitatea să obții venituri din alte surse și să te gândești dacă ai putea reduce cheltuielile pentru o perioadă.
În cazul obiectivelor financiare apropiate, este util să separi capitalul de care vei avea nevoie în următorii ani de investițiile destinate unui orizont mai lung. Soluția depinde de situația ta, de momentul în care ai nevoie de bani și de riscurile pe care ești dispus să ți le asumi.
Diversificarea și alocarea activelor pot reduce anumite riscuri, dar nu le elimină. Acest principiu este explicat și în Ghidul investitorului publicat de ASF.
Un test de stres îți arată unde ai nevoie de mai multă flexibilitate și ce poți pregăti înainte ca situația să devină dificilă.
Cât de des ar trebui să faci testul?
O verificare anuală este un bun punct de plecare pentru investitorii pe termen lung. Merită să reiei analiza și atunci când apar schimbări importante (te apropii de pensionare, cumperi o locuință, contractezi un credit, ai copii care încep studiile sau veniturile familiei se modifică semnificativ). Scopul exercițiului este să verifici dacă planul mai este potrivit pentru obiectivele și resursele tale, chiar și în condiții nefavorabile.
Un punct de referință important poate fi stabilit în cazul în care testul indică faptul că o scădere de 30% nu îți va afecta obiectivele și nu te va constrânge să vinzi. În cazul în care o astfel de scădere ar compromite un obiectiv apropiat sau ar genera un deficit dificil de acoperit, merită să analizezi din timp alternativele.
Vrei să-ți testezi portofoliul și planul financiar?
Un portofoliu poate arăta bine în condiții normale de piață, dar vulnerabilitățile devin vizibile abia când analizezi ce s-ar întâmpla într-o perioadă nefavorabilă. O astfel de verificare poate fi utilă atât pentru investitorii aflați în faza de acumulare, cât și pentru cei care se apropie de pensionare.
În cadrul ședințelor mele de coaching 1-la-1, putem analiza structura portofoliului, riscurile la care ești expus, obiectivele financiare și măsurile care ți-ar putea oferi mai multă flexibilitate în perioade dificile.
Află aici mai multe despre ședințele de coaching 1-1 și vezi cum putem construi împreună o strategie adaptată situației și obiectivelor tale.
În perioada 30 octombrie – 8 noiembrie 2026 poți profita de oferta de Black Friday, cu cele mai mari reduceri din acest an.
Notă: Acest articol are scop educațional și informativ. Scenariile sunt ipotetice, nu reprezintă prognoze și nu constituie recomandări individuale de investiții.