După câțiva ani în care piața bursieră a avut creșteri, vei începe să te simți mai sigur în deciziile pe care le iei. Ai cumpărat un ETF de tehnologie înainte de creșterea sa semnificativă de după 2022, ai selectat câteva acțiuni la BVB care au înregistrat performanțe remarcabile în ultimii ani sau ai făcut o investiție într-un moment pe care acum îl consideri extrem de bine ales.
Portofoliul arată bine. Ai câștigat mai mult decât ai crezut că vei câștiga și ai început să crezi că ai înțeles cum funcționează piața. Poate ai dreptate. Ai studiat companiile, ai analizat datele și ai luat decizii bune. Dar poate că o parte din rezultate se datorează și norocului sau unei piețe care a favorizat investițiile pe care le dețineai.
Problema se prezintă în momentul în care nu mai poți face diferența între cele două. Încrederea crește, începi să tranzacționezi mai mult, îți concentrezi portofoliul în câteva companii și îți asumi riscuri pe care înainte le-ai fi evitat. Un rezultat bun nu dovedește în mod automat că decizia luată a fost una bună. În investiții, ai putea face o alegere greșită și să câștigi bani. Poți analiza o situație corect și să pierzi, pentru că evoluția pieței rămâne incertă.
De ce ajungem să ne supraestimăm abilitățile
Psihologia investițiilor identifică mai multe mecanisme care ne pot face să confundăm priceperea cu norocul.
Excesul de încredere
Excesul de încredere (Overconfidence Bias) este atunci când avem o încredere în propriile judecăți mai mare decât justifică informațiile de care dispunem. După câteva investiții de succes, vei putea începe să te gândești că vei descoperi mai ușor decât ceilalți companii subevaluate, că vei anticipa modificările pieței sau că vei ști exact momentul potrivit pentru a achiziționa și a vinde. Succesele din ultima vreme te confirmă și deciziile viitoare ți se par din ce în ce mai simple.
Un experiment a arătat că investitorii care au obținut un câștig datorat norocului la o alocare de acțiuni la o ofertă publică au devenit mai încrezători și au tranzacționat mai frecvent. În acel studiu, comportamentul a fost asociat cu rezultate investiționale ulterioare mai puțin favorabile. Câștigul inițial nu indicase o nouă competență, dar le-a modificat încrederea în propriile decizii.
Citește aici rezumatul cărții ”Gândire rapidă, gândire lentă” a lui Daniel Kahneman pentru mai multe informații despre biasuri în investiții.
Tendința de a ne atribui succesul
Când o investiție crește, este ușor să ne amintim cât de bine am analizat compania, cum am identificat oportunitatea și câtă răbdare am avut. Când investiția scade, tindem să căutăm explicații în exterior: piața a reacționat irațional, dobânzile au crescut sau investitorii nu au înțeles perspectivele companiei.
Uneori, explicațiile sunt corecte. Problema apare când ne atribuim consecvent meritele pentru câștiguri și punem pierderile pe seama unor factori externi. În felul acesta, ne construim o imagine despre propriile abilități în care reușitele confirmă priceperea, iar eșecurile nu ne învață aproape nimic.
Judecarea deciziei după rezultat
Un al treilea mecanism, numit outcome bias, descrie tendința de a evalua calitatea unei decizii în funcție de rezultatul obținut. Diverse cercetări au arătat că oamenii tind să evalueze aceeași decizie mai favorabil atunci când cunosc un rezultat bun decât atunci când rezultatul este nefavorabil.
Să presupunem că ai investit o bună parte din portofoliu într-o singură companie, fără o analiză suficientă a riscurilor. Dacă acțiunea se dublează, ai putea concluziona că ai avut o intuiție excelentă. Dacă se înjumătățește, aceeași decizie ți se va părea imprudentă. Dar informațiile pe care le aveai la momentul cumpărării erau aceleași în ambele cazuri. Rezultatul nu schimbă retrospectiv calitatea procesului prin care ai decis.
Când o piață bună te face să crezi că ești un investitor mai bun
Să luăm trei situații familiare ale investitorilor din România.
Ai investit într-un ETF pe tehnologie. Investiția ta a depășit randamentul unui ETF global, iar sectorul a performat bine. Poate că ai ales un moment bun, dar este probabil ca rezultatul tău să reflecte în mare parte trendul general al sectorului. Dacă începi să cumperi mai multe acțiuni tehnologice pentru că te consideri bun la identificarea oportunităților, ajungi să mărești exact riscul care ți-a adus câștigurile.
De exemplu, un ETF cu acumulare pe sectorul IT din S&P 500 a crescut cu 25% în ultimele 12 luni, deși în ianuarie-martie 2026 a înregistrat o scădere de aproximativ 10%.
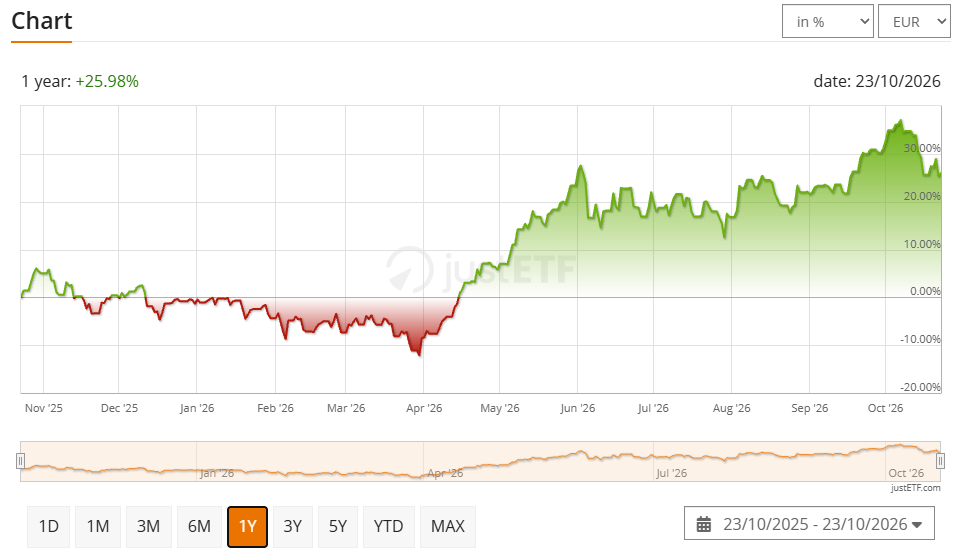
Sursa: justETF.com
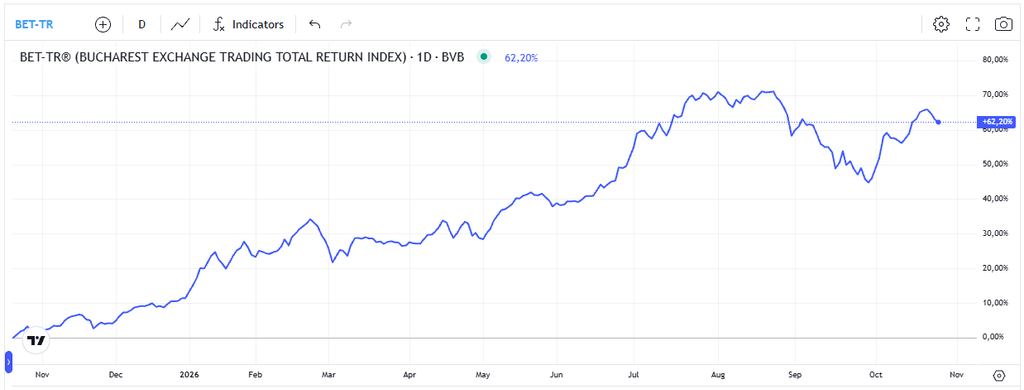
Ai ales câteva acțiuni de la BVB. Portofoliul tău a generat un randament excelent, iar 2-3 dintre companiile din portofoliu au înregistrat o creștere semnificativă. Analizează deciziile care au funcționat, dar și portofoliul (concentrare, expunere la economia românească), precum și contribuția dividendelor. Câteva decizii corecte nu înseamnă automat că veți putea face același lucru de mai multe ori.
Exemplu: Indicele BET-TR a crescut cu 62% în ultimele 12 luni, deși în perioada august–septembrie 2026 a înregistrat o scădere de peste 15%.
Sursa: bvb.ro
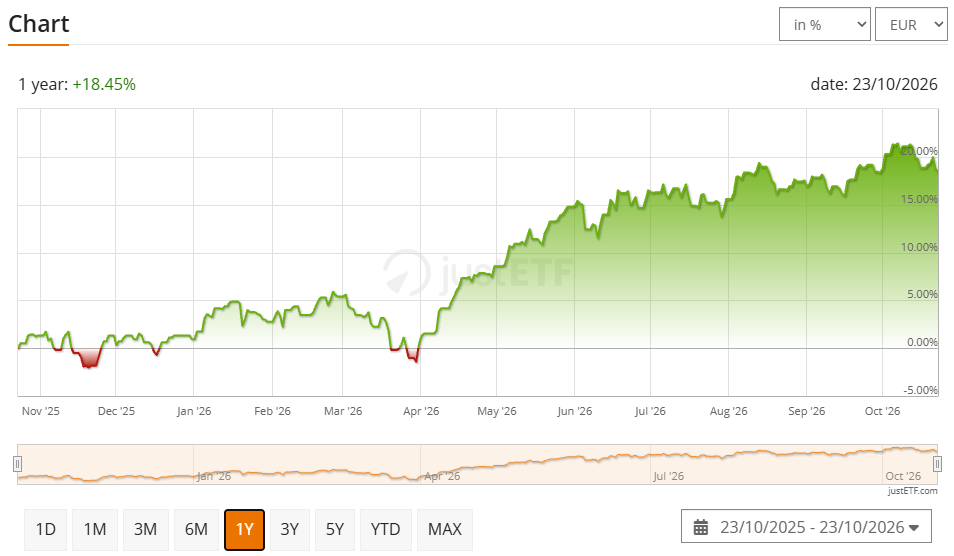
Ai investit într-un ETF global. Portofoliul a avut o creștere bună, chiar dacă nu ai făcut multe tranzacții și nu ai încercat să anticipezi piața. Poți interpreta rezultatul ca o dovadă a disciplinei tale. Randamentul este influențat de evoluția piețelor în care ai investit. Meritul poate fi de a selecta o strategie adecvată și de a te ține de ea; nu ai nevoie să te prefaci că ai prevăzut creșterile.
De exemplu, un ETF cu acumulare pe MSCI ACWI IMI a crescut cu 18% în ultimele 12 luni.
Sursa: justETF.com
Cele trei situații demonstrează de ce este esențial să se distingă rezultatul unei investiții de deciziile care au generat acest rezultat. Un portofoliu poate câștiga mult datorită unei piețe favorabile, datorită unor decizii bune sau datorită unei combinații a celor două.
Cum verifici dacă randamentele tale reflectă priceperea
Nu există un test simplu care să separe perfect norocul de pricepere. Poți însă să îți evaluezi mai riguros rezultatele, în loc să te bazezi doar pe suma pe care o vezi în cont.
1. Compară randamentul cu un reper potrivit
Un randament de 20% poate părea foarte bun, până când descoperi că indicele relevant (benchmark) a avut o creștere de 25% în aceeași perioadă.
Reperul trebuie să corespundă investițiilor tale. Pentru un portofoliu diversificat la nivel global, se poate utiliza un indice global de acțiuni, de exemplu, MSCI ACWI IMI sau FTSE All-World. Pentru o strategie care se concentrează pe tehnologie, rezultatele trebuie comparate și cu un indice reprezentativ pentru sectorul respectiv, de exemplu, S&P 500 IT. Pentru acțiunile românești, BET-TR poate fi mai potrivit decât BET dacă dorești să iei în considerare efectul dividendelor reinvestite, deoarece BET-TR este un indice de randament total al BVB.
Comparația are sens dacă utilizezi aceeași perioadă și iei în considerare moneda, dividendele, comisioanele și riscul de volatilitate asumat. Dacă ai un portofoliu mult mai concentrat decât indicele de referință, randamentul superior pe care îl obții ar putea să se datoreze, în fapt, unui risc suplimentar și nu neapărat unei abilități de investiții superioare.
2. Analizează de unde a venit câștigul
Privește fiecare investiție și întreabă-te cât a contribuit aceasta la rezultatul final. Ai obținut acest randament printr-o expunere diversificată sau aproape tot randamentul tău provine din două poziții care au crescut într-un ritm excepțional?
Verifică și cum s-ar fi comportat un portofoliu mai simplu, cu o alocare similară celei inițiale, comparativ cu strategia ta. Obiectivul analizei este să determini în ce măsură rezultatul este dependent de câteva pariuri și în ce măsură provine din strategia pe care intenționezi să o aplici în viitor.
3. Revizuiește deciziile, nu numai rezultatele
Pentru fiecare investiție importantă, încearcă să răspunzi la 3 întrebări:
- Ce informații și argumente aveam când am cumpărat?
- Ce riscuri am identificat și cât eram dispus să pierd?
- Aș fi considerat decizia justificată dacă rezultatul ar fi fost negativ?
Dacă ai o evidență a deciziilor, revino la notițele făcute înainte de cumpărare. Vei vedea mai ușor dacă ai respectat strategia sau dacă justifici acum, retrospectiv, o alegere care a avut un rezultat norocos.
4. Uită-te la riscul asumat, nu numai la randament
Două portofolii pot avea același randament, dar niveluri de risc foarte diferite. Unul poate fi diversificat, în timp ce celălalt este dependent de câteva companii foarte volatile.
Pe lângă randament, analizează scăderile maxime, concentrația pe sectoare și companii și abaterea portofoliului de la alocarea țintă. Dacă ai obținut un câștig semnificativ asumându-ți un risc pe care nu-ți poți permite să îl repeți, acest rezultat nu reprezintă un motiv suficient pentru a continua în același mod.
5. Verifică dacă ai nevoie cu adevărat de mai multă activitate
După o perioadă bună, tentația poate fi să faci mai multe tranzacții, să cauți următoarea companie câștigătoare sau să mărești mizele.
Un studiu din anul 2000 a analizat zeci de mii de gospodării cu conturi la un broker american în perioada 1991-1996. Gospodăriile care tranzacționau cel mai mult au obținut randamente anuale de 11,4%, comparativ cu randamentul pieței de 17,9% în perioada analizată. Autorii au indicat excesul de încredere drept una dintre explicațiile posibile pentru tranzacționarea excesivă.
Studiul se referă la o anumită piață și perioadă, dar ilustrează un risc relevant: mai multă activitate nu înseamnă automat rezultate mai bune. Dacă strategia ta funcționează, nu ai nevoie să o complici doar pentru că ai acumulat câțiva ani de randamente bune.
Ce faci cu această informație
Nu trebuie să te subestimezi în ceea ce privește succesul tău, nici să crezi că totul ți s-a întâmplat doar prin noroc. Este normal să înveți din deciziile care au dat roade. Merită însă să ai în continuare aceeași disciplină și atunci când rezultatele îți confirmă convingerile.
Notează motivele investiției tale, stabilește dinainte riscurile pe care le accepți și compară periodic portofoliul cu un reper relevant. Dacă optezi pentru investiții active în companii individuale, evaluează rezultatele pe perioade adecvate de timp și în diferite condiții de piață. Nici măcar un istoric bun nu poate înlătura incertitudinea.
Un investitor competent este cel care își evaluează deciziile cu luciditate, învață din rezultate și nu confundă o perioadă favorabilă cu dovada că poate anticipa piața.
Vrei să îți evaluezi mai bine strategia de investiții?
În cadrul ședințelor mele individuale de coaching pentru investiții, putem analiza portofoliul tău, randamentele obținute, riscurile asumate și modul în care îți evaluezi deciziile. Scopul este să înțelegi ce funcționează în strategia ta și ce merită ajustat, fără să te bazezi exclusiv pe rezultatele recente.