

Ai investit bani într-un ETF global UCITS sau de pe BVB și ai văzut cum îți crește portofoliul timp de câțiva ani, dar apoi piața începe să scadă. „Asta-i doar o corecție”, îți spui la început. Dar când scăderea ajunge la 20%, te panichezi. Când scade cu 30%, nu mai poți suporta să vezi cum îți scade portofoliul și vinzi totul.
În primele zile, te simți bine. Ai oprit pierderile. Banii tăi sunt în cash și poți aștepta un moment mai bun să cumperi din nou. Dar apoi piața începe să crească. Te întrebi dacă scăderea s-a terminat. Știrile sunt încă proaste, iar analiștii vorbesc despre alte riscuri. Decizi să mai aștepți. Când piața recuperează o parte importantă din pierderi, îți pare rău că n-ai cumpărat mai devreme. Totuși, ți-e teamă să nu cumperi chiar înaintea unei noi scăderi.
Acesta este unul dintre cele mai dificile momente pentru un investitor: ai ieșit din piață ca să eviți pierderile, iar acum îți este frică să intri din nou, cu toate că obiectivul pentru care ai investit inițial nu s-a schimbat. Nu se mai pune problema doar despre scăderea bursei. Apare regretul pentru decizia pe care ai luat-o anterior, frica de a nu greși iarăși și nevoia de a primi un semnal care să-ți dea certitudine. Un astfel de semnal apare rareori atunci când prețurile sunt încă atractive.
De ce este atât de greu să reintri după ce ai vândut
După o vânzare în panică, mai multe mecanisme psihologice îți pot influența decizia.
Aversiunea la pierdere (Loss Aversion). După ce ai văzut că portofoliul pierde 30%, perspectiva unei noi scăderi devine greu de suportat. Chiar și o revenire de 10% poate să nu îți ofere suficientă încredere pentru a cumpăra din nou.
Ancorarea la prețul de vânzare (Anchoring). Dacă ai vândut când portofoliul valora 70.000 de euro, poți considera că orice preț mai mare este prea ridicat pentru a reintra. Te raportezi la nivelul la care ai ieșit, deși acesta nu îți spune dacă piața este scumpă sau ieftină în prezent.
Regretul și teama de o nouă greșeală (Fear of Missing Out – FOMO). Dacă reintri și piața scade din nou, vei considera că ai greșit de două ori. Dacă aștepți și piața continuă să crească, te temi că ai ratat revenirea. Ambele variante sunt inconfortabile, astfel că amânarea începe să pară o soluție.
În timp, o decizie temporară de a vinde se poate transforma într-o retragere pe termen nedefinit. Aștepți ca veștile economice să devină mai bune, ca analiștii să fie mai optimiști sau ca piața să confirme că și-a revenit. Când aceste semnale apar, o parte din creștere s-a produs deja.
Scăderile bursiere și revenirea pieței: câteva exemple
Istoria recentă oferă exemple bune pentru a înțelege cât de greu este să identifici momentul potrivit pentru a vinde și a cumpăra din nou.
| Episod bursier | Scăderea indicelui | Ce merită reținut |
|---|---|---|
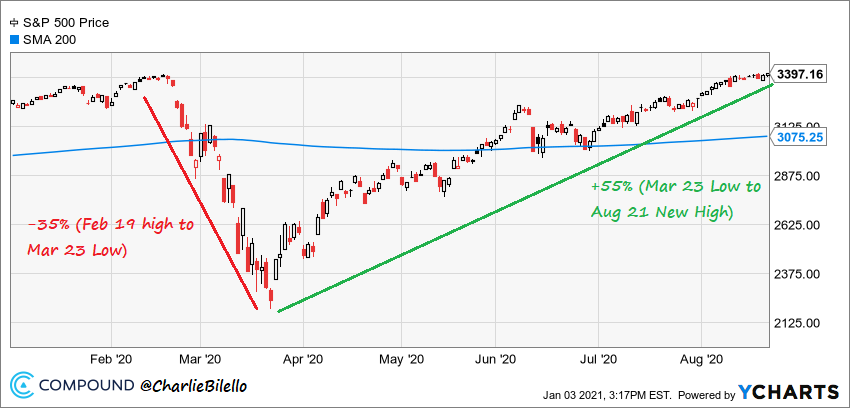
| S&P 500, februarie-martie 2020 | Aproximativ -34% | După minimul din 23 martie, indicele a revenit rapid. |
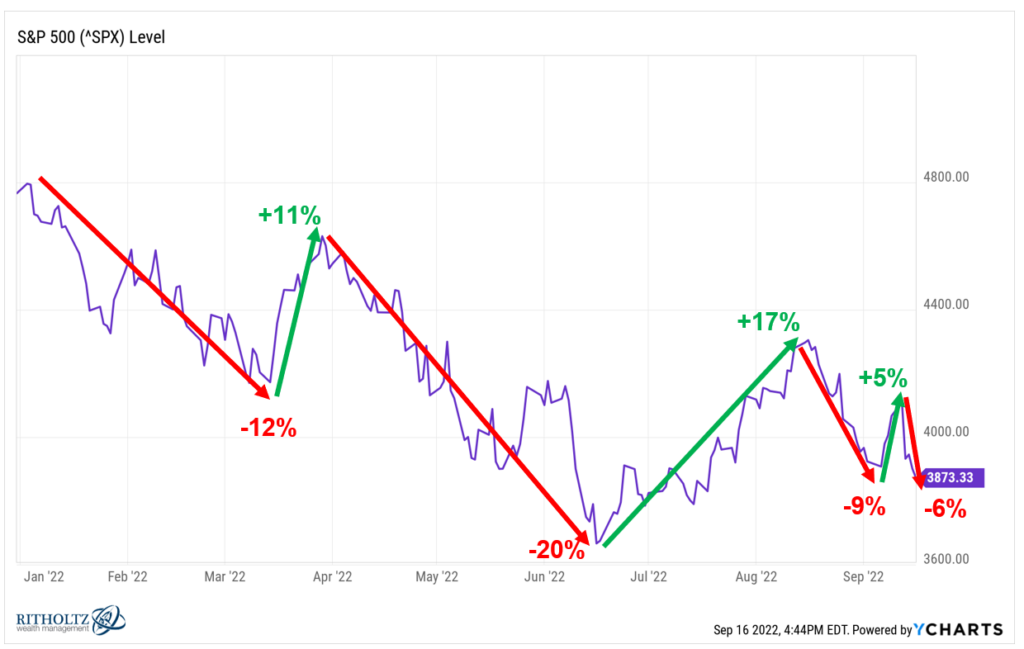
| S&P 500, ianuarie-octombrie 2022 | Aproximativ -25% | Revenirea a fost mai lentă și a avut loc după o perioadă prelungită de presiune asupra pieței. |
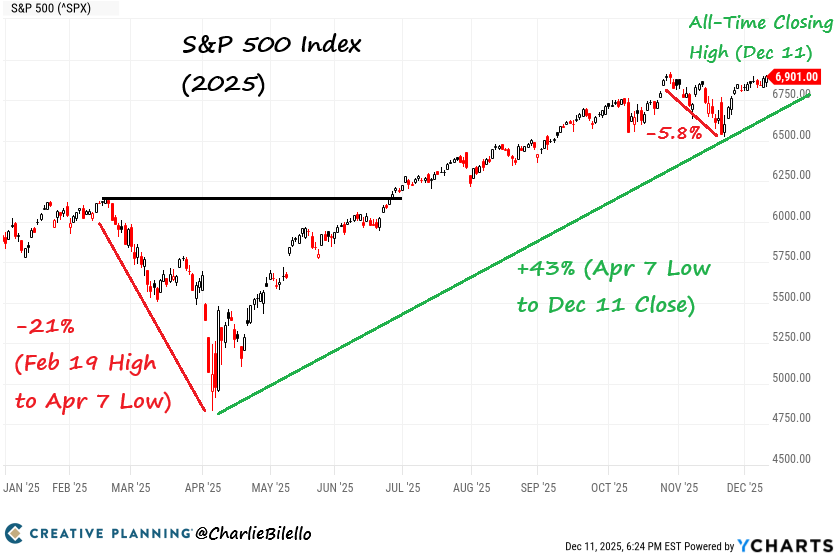
| S&P 500, februarie-aprilie 2025 | Aproximativ -21% | La minimul intraday din 7 aprilie, scăderea a ajuns în jur de 21% față de maximul din februarie; la închidere, retragerea a fost mai mică. |
| S&P 500, ianuarie-martie 2026 | Aproximativ -9% | Scăderea de la maximul din 27 ianuarie până la minimul de închidere din 30 martie a fost recuperată ulterior. |
| BVB, august-septembrie 2026 | Corecție de aproximativ -17%, în funcție de reperul folosit | BET a pierdut 6,7% în august și a mai scăzut cu 7,9% în septembrie. |
Iată mai jos variațiile pentru S&P 500 în 2020, 2022, 2025 și 2026.
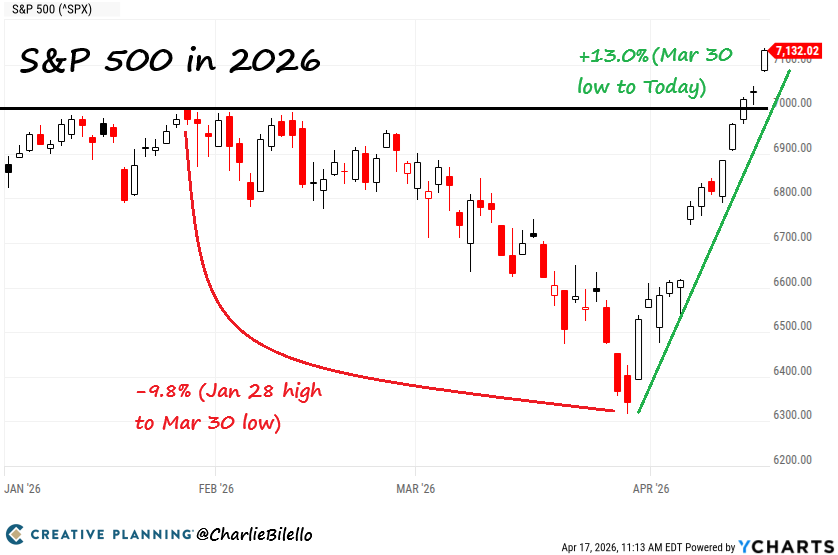
Pe BVB, presa financiară a raportat o scădere lunară a indicelui BET de 6,7% în august și de 7,9% în septembrie 2026, în total fiind o scădere de peste 17%. Amploarea retragerii față de maximul local depinde de datele exacte și de folosirea prețurilor de închidere sau a minimelor intraday.
Mai jos sunt corecțiile de cel puțin 10% pe indicele BET din 1997 și până în prezent.
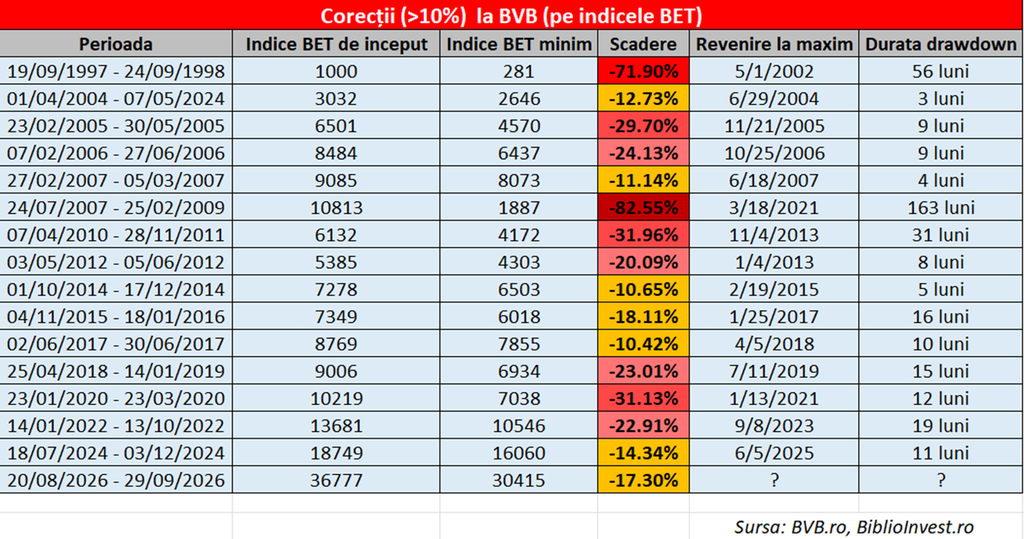
Aceste episoade arată că scăderile pot avea amplitudini și durate foarte diferite. În timpul unei crize, este aproape imposibil să știi dacă ai în față minimul pieței sau doar o pauză înaintea unei alte scăderi. Revenirea poate începe când știrile sunt încă pesimiste, iar evoluția ulterioară nu poate fi dedusă cu certitudine dintr-un singur episod istoric.
Ai vândut după o scădere de 30%. Ce se întâmplă dacă aștepți?
Să presupunem că ai un ETF global UCITS în valoare de 100.000 de euro. Piața scade cu 30%, iar tu vinzi întreaga poziție la 70.000 de euro. După câteva săptămâni, piața începe să crească. Încă te temi de o nouă scădere, așa că rămâi pe cash.
| Evoluția pieței față de nivelul inițial | Valoarea celor 100.000 € dacă ai fi rămas investit | Valoarea banilor după vânzare, dacă rămâi în numerar |
|---|---|---|
| Scădere de 30% | 70.000 € | 70.000 € |
| Creștere de 20% față de minim | 84.000 € | 70.000 € |
| Creștere de 30% față de minim | 91.000 € | 70.000 € |
| Revenire la nivelul inițial | 100.000 € | 70.000 € |
Tabelul este ilustrativ și presupune că investitorul nu aduce alte contribuții și că numerarul nu produce dobândă. Valoarea ETF-ului reflectă evoluția unui indice ipotetic, fără a include costurile, taxele, dividendele sau efectele valutare.
Observă că o scădere de 30% necesită o creștere de aproximativ 42,86% pentru recuperarea integrală. O creștere de 30% de la minim nu te readuce la nivelul inițial. Portofoliul care valora 100.000 de euro înaintea scăderii ajunge la 91.000 de euro.
Este important să faci diferența între revenire și recuperarea completă a pierderii. Dacă un portofoliu scade de la 100.000 la 70.000 de euro, o creștere ulterioară de 20% îl aduce la 84.000 de euro. Portofoliul a revenit de la minim, dar este încă cu 16% sub valoarea inițială. Pentru a ajunge din nou la 100.000 de euro, ar fi necesară o creștere de aproximativ 42,86% față de minim.
Această diferență explică de ce o piață poate înregistra o revenire puternică fără să fi recuperat toate pierderile. Pentru investitorul care a vândut în panică, creșterea prețurilor poate crea impresia că a ratat momentul potrivit pentru a reintra, chiar dacă piața se află încă sub maximul anterior.
Acum apare dilema reintrării. Dacă ETF-ul a crescut deja cu 30% de la minim, prețul este mai mare decât în ziua în care ai vândut. Te temi că ai ratat oportunitatea de a cumpăra ieftin. În același timp, piața este încă sub maximul anterior, iar așteptarea unei noi scăderi poate părea justificată.
Dacă reinvestești cei 70.000 de euro când piața a revenit la 91% din nivelul inițial, vei cumpăra mai puține unități decât ai avut înainte de vânzare. Dacă piața revine ulterior la nivelul inițial, investiția ta va valora aproximativ 76.923 de euro, înainte de costuri și taxe. Dacă ai fi rămas investit, ai fi avut din nou 100.000 de euro.
Diferența este consecința faptului că ai ieșit din piață după scădere și ai ratat o parte din revenire. Exemplul nu demonstrează că reintrarea imediată este întotdeauna alegerea corectă, dar arată costul posibil al așteptării fără un plan.
Cum poți reveni fără să încerci să ghicești minimul
Primul pas este să înțelegi de ce ai vândut. Dacă ai avut nevoie de bani pentru o cheltuială urgentă, dacă orizontul tău de investiții s-a redus sau dacă ai descoperit că portofoliul era prea riscant, poate fi justificată o schimbare de strategie. Dacă ai vândut exclusiv din teamă, iar obiectivele și situația financiară au rămas neschimbate, merită să reevaluezi decizia inițială. Poți folosi următorii pași.
1. Stabilește din nou alocarea potrivită
Înainte să cumperi ETF-ul înapoi, verifică dacă ponderea inițială a acțiunilor mai este potrivită pentru tine. Poate că un portofoliu cu 100% acțiuni îți provoacă prea mult stres. Poate că o alocare cu 80% acțiuni și 20% obligațiuni ar fi mai ușor de păstrat în perioade dificile.
Alege alocarea în funcție de obiective, orizontul de timp, venituri, rezerve și capacitatea de a suporta pierderi. Nu reveni automat la un portofoliu care te-a determinat să vinzi în panică.
2. Renunță la condiția de a cumpăra exact la minim
Minimul poate fi identificat numai retrospectiv, după ce piața a trecut de el. În timp real, orice scădere poate continua.
În loc să aștepți un preț perfect, stabilește ce expunere la acțiuni dorești să ai și în ce condiții vei ajunge la ea. De exemplu, poți decide că vei reconstrui alocarea inițială după ce verifici obiectivele și riscul portofoliului, indiferent dacă piața a recuperat deja 10%, 20% sau mai mult.
3. Alege un plan de reintrare pe care îl poți respecta
Dacă îți este foarte greu să reinvestești întreaga sumă dintr-o dată, poți împărți banii în tranșe și stabili un calendar clar. De exemplu, reinvestești suma disponibilă în patru tranșe lunare egale, începând de la o dată prestabilită.
Această abordare poate reduce presiunea psihologică asociată unei singure decizii. Are însă și un dezavantaj: dacă piața continuă să crească, tranșele investite mai târziu vor fi cumpărate la prețuri mai mari. Eșalonarea (DCA) nu garantează un randament superior față de reinvestirea imediată (lump sum).
Important este să stabilești dinainte calendarul și suma fiecărei tranșe. Dacă modifici planul la fiecare nouă știre, riști să transformi reintrarea într-o nouă încercare de market timing.
4. Păstrează o rezervă de lichiditate separată
O parte din teama de a reintra poate proveni din faptul că nu ai suficient cash pentru cheltuieli neprevăzute. Dacă investești toți banii disponibili, o urgență te poate obliga să vinzi din nou.
Înainte de reinvestire, păstrează fondul de siguranță adecvat situației tale. Acesta ar trebui să acopere cheltuielile esențiale pentru o perioadă rezonabilă, de regulă 3-6 luni, uneori mai mult pentru venituri instabile sau obligații familiale ridicate.
Separarea banilor destinați cheltuielilor apropiate de capitalul investit pe termen lung te poate ajuta să suporți mai ușor fluctuațiile bursei.
5. Scrie regulile înainte de următoarea corecție
Notează alocarea-țintă, frecvența rebalansării și condițiile în care ai modifica strategia. Stabilește și ce vei face dacă portofoliul scade cu 20% sau 30%.
Un asemenea plan nu îți oferă certitudine asupra pieței. Îți oferă însă un reper atunci când emoțiile te îndeamnă să vinzi sau să amâni reintrarea la nesfârșit.
Nu transforma o vânzare temporară într-o retragere permanentă
După o vânzare în panică, este firesc să simți regret și să îți fie teamă de o nouă pierdere. Problema apare când aștepți permanent un semnal de siguranță și ajungi să rămâi în numerar luni sau ani, deși obiectivele tale inițiale nu s-au schimbat.
Nu ai nevoie să identifici minimul pieței pentru a reintra. Ai nevoie de o alocare potrivită situației tale și de o regulă de revenire pe care să o poți respecta. Dacă strategia inițială era prea riscantă, ajustează-o. Dacă ai vândut din panică, iar planul rămâne potrivit, stabilește o dată și o metodă de reintrare. Poți cumpăra într-o singură tranșă sau gradual, cu condiția să înțelegi avantajele și limitele fiecărei opțiuni.
Cea mai dificilă parte a revenirii pe bursă este să accepți că vei lua decizia fără să știi ce va face piața în continuare. Aceasta este însă și condiția normală a investițiilor pe termen lung.
Ai nevoie de un plan pentru portofoliul tău?
În cadrul ședințelor mele individuale de coaching pentru investiții, putem analiza alocarea activelor, riscul pe care ți-l poți asuma și regulile de reechilibrare și reintrare. Scopul este să construiești o strategie adaptată obiectivelor tale, pe care să o poți urma atât în perioadele de creștere, cât și atunci când piața scade.
Dacă vrei să clarifici o întrebare punctuală, putem discuta într-o sesiune strategică de 1 oră. Dacă ai nevoie să construiești sau să reorganizezi strategia, poți alege START INVEST de 3 ore. Pentru sprijin pe parcursul implementării există programul MENTORAT de 3 luni.
Toate cele trei variante au prețuri speciale până pe 8 noiembrie:

