În lumea investițiilor, atenția se îndreaptă rapid către grafice, randamente anuale și selecția celui mai eficient ETF. Aceasta este o eroare de perspectivă frecventă. În prima decadă a carierei de investitor, rezultatul final depinde de un factor esențial: capacitatea de a genera venituri active și de a menține o rată de economisire ridicată.
Investiția în propria carieră reprezintă, din punct de vedere matematic, singura metodă prin care poți influența drastic viteza cu care atingi libertatea financiară. Până când portofoliul tău nu atinge o masă critică, efortul depus pentru a obține o mărire de salariu este mult mai profitabil decât efortul depus pentru a găsi o investiție care să bată piața cu 1%.
Ce înseamnă capitalul uman și de ce este ignorat
Capitalul uman reprezintă valoarea actualizată a tuturor câștigurilor pe care le vei realiza din muncă pe parcursul vieții. Pentru un tânăr profesionist, acesta rămâne cel mai valoros activ, depășind masiv orice cont de economii sau portofoliu de acțiuni.
Investitorii ignoră frecvent acest concept din câteva motive evidente:
- Bursa oferă gratificare vizuală imediată prin variația prețurilor, în timp ce progresul în carieră necesită timp.
- Analizarea companiilor pare o activitate complexă în raport cu efortul de a învăța o abilitate tehnică nouă.
- Există iluzia că un randament excepțional poate compensa o sumă lunară investită prea mică.
Realitatea este că, în faza de acumulare, ești un exportator de capital. Munca ta produce capitalul pe care îl trimiți la bursa de valori. Dacă motorul care produce acest capital este subdimensionat, nicio strategie de investiții nu va putea compensa lipsa volumului de bani depuși.
Demonstrația matematică: impactul venitului în fața randamentului
Să analizăm două scenarii pentru a stabili unde merită să îți concentrezi energia în primii ani. Presupunem că ai un portofoliu inițial de 10.000 euro și poți economisi 500 euro lunar.
Scenariul 1: Optimizarea investițiilor (Căutarea randamentului)
Petreci zeci de ore pe lună analizând rapoarte financiare, grafice și știri macroeconomice. Reușești performanța remarcabilă de a obține un randament cu 2% peste media pieței în acel an.
- Efortul depus: Multe zeci de ore de studiu și un stres ridicat.
- Profitul suplimentar generat de „priceperea” ta: 2% din 10.000 euro = 200 euro pe an.
Scenariul 2: Optimizarea carierei (Căutarea venitului)
Ignori zgomotul bursei, cumperi un indice global (ex. VWCE, SPYI sau similar) care îți oferă media pieței și folosești timpul câștigat pentru a obține o certificare sau pentru a-ți îmbunătăți abilitățile de negociere și management. Obții o mărire de salariu care îți permite să crești depunerea lunară de la 500 euro la 700 euro.
- Capital suplimentar depus: 200 euro x 12 luni = 2.400 euro pe an.
- Impactul: Ai adus în portofoliu de 12 ori mai mulți bani decât investitorul „expert” din primul scenariu.
Concluzia este simplă. Pentru a egala prin randament profitul adus de mărirea de salariu, investitorul din primul scenariu ar fi avut nevoie de un randament anual de aproximativ 19% (2.400 euro profit la un portofoliu de 10.000 euro + 500 euro depuneri lunare). O astfel de performanță este imposibil de menținut pe termen lung și implică riscuri semnificative.
Pragul critic: de ce primii 100.000 de euro sunt cei mai grei
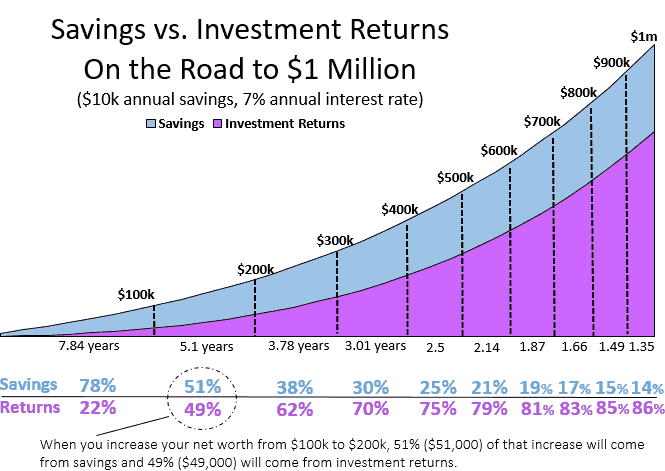
În procesul de acumulare, există un punct de inflexiune unde efortul depunerilor lunare începe să fie egalat de forța dobânzii compuse. Acest prag este fixat adesea la valoarea de 100.000 de dolari sau euro. Până la acest nivel, portofoliul se bazează aproape exclusiv pe „combustibilul” adus de tine de la job.
Charlie Munger, partenerul lui Warren Buffett, a subliniat brutalitatea acestui început:
„Primii 100.000 de dolari sunt un calvar, dar trebuie să o faci. Nu contează ce trebuie să faci – chiar dacă înseamnă să mergi peste tot pe jos și să nu mănânci nimic care nu a fost cumpărat cu un cupon de reducere, găsește o cale să pui mâna pe 100.000 de dolari. După aceea, poți să mai ridici puțin piciorul de pe accelerație.”
Matematica din spatele acestui sfat este simplă. La un portofoliu de 10.000 euro, un randament de 8% îți aduce doar 800 euro pe an. Această sumă este neglijabilă față de efortul tău de a economisi. Când atingi 100.000 euro, același randament de 8% generează 8.000 euro pe an, o sumă care probabil depășește economiile tale anuale din salariu. Din acest punct, bursa preia rolul principal în creșterea averii tale.
Capcana optimizării premature
Mulți investitori cad în capcana de a petrece mai multe ore comparând comisioanele sau spread-ul la doi brokeri pentru a economisi 50 de euro pe an, în timp ce ignoră faptul că o promovare la job le-ar aduce poate 1.000-2.000 de euro în plus pe an.
Strategia eficientă în primii 10 ani de acumulare implică trei pași clari:
- Automatizarea investițiilor: Alege o strategie simplă bazată pe ETF-uri și setează depuneri automate.
- Externalizarea deciziilor: Piața este suficient de eficientă pentru a elimina nevoia selecției individuale de acțiuni.
- Creșterea valorii personale de piață: Învață abilități care sunt plătite mai bine (hard skills) și învață să lucrezi cu oamenii (soft skills).
Dacă portofoliul tău are o valoare sub pragul de 100.000 euro, principala ta problemă nu este randamentul bursei, ci mărimea sumei pe care o poți depune lună de lună.
Construirea unei lopeți mai mari: idei din ”Pur și simplu continuă să cumperi”
O direcție valoroasă pentru creșterea veniturilor este subliniată în cartea ”Pur și simplu continuă să cumperi” de Nick Maggiulli. Reducerea cheltuielilor are o limită matematică clară. Un buget poate fi restrâns doar până la un anumit nivel de bază, sub care calitatea vieții se deteriorează. În opoziție, capacitatea de a câștiga bani nu are o limită superioară predefinită.
Conceptul lopeții mai mari arată că soluția pentru a investi masiv este creșterea excedentului financiar prin venituri adiționale. Tăierea cheltuielilor zilnice mărunte oferă un câștig limitat. Transferarea energiei către acțiuni care cresc venitul de bază generează capitalul masiv de care ai nevoie pentru a accelera acumularea.
Citește aici rezumatul cărții ”Pur și simplu continuă să cumperi” de Nick Maggiulli.
Disciplina deciziilor financiare: regula din ”Buy This, Not That”
Gestionarea banilor obținuți dintr-un venit mai mare dictează rezultatul final. Cartea ”Buy This, Not That” de Sam Dogen evidențiază importanța unei rate de economisire susținute, cu o țintă clară de 20% sau 30% din venituri.
Pe măsură ce salariul crește, tentația de a umfla stilul de viață blochează potențialul investițional. Aplicarea unor proporții stricte pentru achizițiile majore este vitală. O mașină sau o locuință care absoarbe un procent prea mare din venitul lunar anulează avantajul unui salariu ridicat și te menține dependent de jobul tău actual.
Citește aici rezumatul cărții ”Buy This, Not That” de Sam Dogen.
Trecerea la un nou nivel: perspectiva din ”The Wealth Ladder”
Modul în care îți vinzi timpul pe piața muncii suferă modificări esențiale pe parcursul carierei. Conceptul detaliat în ”The Wealth Ladder” de Nick Maggiulli subliniază necesitatea de a depăși etapa în care ești plătit exclusiv pentru timpul tău brut.
Urcarea pe scara averii impune obținerea efectului de levier. Primii pași presupun maximizarea venitului prin competențe rare. Pașii superiori implică decuplarea treptată a timpului de bani, transformând capitalul uman într-un portofoliu capabil să susțină cheltuielile pe cont propriu. Evoluția profesională constantă este combustibilul care accelerează această tranziție.
Citește aici rezumatul cărții ”The Wealth Ladder” de Nick Maggiulli.
De ce rata de economisire este motorul principal
Rata de economisire reprezintă singura variabilă asupra căreia ai control total. Bursa este impredictibilă pe termen scurt și mediu. Poți avea un deceniu cu randamente zero (cum a fost 2000-2010 pe S&P 500), însă dacă ai continuat să depui sume din ce în ce mai mari datorită avansului profesional, ai acumulat un număr mare de unități la prețuri reduse.
Iată cum evoluează importanța depunerilor față de randament:
- Anii 1-10: Depunerile reprezintă cel puțin 70-80% din creșterea valorii portofoliului.
- Anii 15-20: Randamentul compus începe să egaleze depunerile anuale (punctul de inflexiune).
- Peste 20 de ani: Randamentul portofoliului devine motorul principal, depășind capacitatea ta de a mai aduce bani din exterior.
Sursa: fourpillarfreedom.com
Dacă neglijezi cariera în prima etapă, vei ajunge în etapa a doua cu un portofoliu prea mic pentru ca dobânda compusă să aibă un impact semnificativ.
Cum să îți privești jobul dintr-o perspectivă de investitor
Jobul nu este doar o sursă de stres sau un mod de a plăti facturile. Este mecanismul prin care cumperi libertatea viitoare. Pentru a maximiza acest activă:
- Evită plafonarea: Dacă salariul tău stagnează de 3 ani, pierzi capital din cauza inflației și a oportunităților ratate.
- Investește în educație relevantă: O certificare care costă 1.000 euro și îți aduce o mărire de 200 euro/lună are un randament de 240% în primul an. Nicio acțiune de pe bursă nu îți oferă această siguranță și magnitudine a profitului.
- Dezvoltă rețeaua profesională: Oportunitățile de venit mare vin adesea prin recomandări, nu prin aplicări pe platforme publice.
Relația dintre risc și capitalul uman
Un aspect adesea omis este corelația dintre riscul profesiei tale și riscul portofoliului de investiții.
- Dacă ai un job stabil în sectorul public sau într-o corporație solidă, îți poți permite să fii mai agresiv cu alocarea activelor pe bursă.
- Dacă lucrezi într-un domeniu foarte volatil (cum ar fi un start-up de tehnologie unde venitul depinde de bonusuri sau stock options), portofoliul tău ar trebui să fie mai conservator.
Capitalul tău total este echivalent cu suma dintre capitalul financiar și capitalul uman. Odată cu trecerea timpului, portofoliul trebuie să crească suficient de mult pentru a prelua efortul financiar în locul tău.

Concluzii pentru investitorul pragmatic
Nu lăsa fascinația pentru piețele financiare să îți fure atenția de la sursa primară a averii tale. Bursa este un multiplicator de avere, nu un creator de avere pentru cei care pornesc de la zero.
Pașii de urmat sunt clari:
- Optimizează-ți venitul activ prin învățare continuă.
- Menține un stil de viață care să permită o rată de economisire ridicată pe măsură ce venitul crește (evită „lifestyle creep”).
- Investește surplusul în instrumente pasive, cu costuri mici.
- Nu irosi timpul analizând grafice când ai putea învăța cum să devii un profesionist mai valoros.
Peste 20 de ani, vei constata că nu tipul de ETF ales a făcut diferența între un portofoliu mediocru și unul substanțial, ci disciplina cu care ai crescut sumele investite în fiecare lună.
Dacă jobul tău este motorul care produce capitalul, portofoliul este nava care trebuie să îl transporte în siguranță pe termen lung. Mulți profesioniști excelează la producerea banilor, dar eșuează la arhitectura portofoliului, irosind efortul depus la job prin taxe inutile sau comisioane ascunse.
Hai să discutăm într-o sesiune 1-1 cum să îți optimizezi planul financiar astfel încât cariera și portofoliul să lucreze în tandem pentru libertatea ta. Programările se pot face pe pagina de coaching.