Investitorul poate utiliza levierul financiar pentru a-și amplifica expunerea pe piața de capital, peste suma de bani investită inițial. În cazul în care piața se deplasează în sensul dorit, pot fi realizate câștiguri mult mai mari. În cazul în care se deplasează în sensul opus, scăderile pot fi la fel de mari.
În ultimii ani, instrumentele care utilizează levier (produse cu levier invers, ETF-uri cu expunere de 2x sau 3x) au devenit mai accesibile pentru investitorii individuali. Anumite instrumente sunt prezentate ca fiind metode simple pentru a obține randamente mai bune, însă mecanismul de funcționare este mult mai complex decât sugerează denumirea.
În cadrul acestui articol vom detalia modul de funcționare al acestor instrumente, de ce sunt diferite de CFD-uri și de ce rezultatele obținute pe termen lung pot fi surprinzătoare. De asemenea, vom analiza ideile care trebuie reținute din discuția recentă a lui Ben Felix despre investițiile cu levier.
Pe scurt: ce trebuie să reții
- Un ETF cu levier 2x urmărește, de regulă, de două ori randamentul zilnic al indicelui său de referință. Obiectivul nu se aplică automat întregii perioade de deținere.
- Levierul amplifică atât câștigurile, cât și pierderile. O scădere de 50% a capitalului necesită ulterior o creștere de 100% pentru recuperare.
- Rezultatul pe mai multe zile depinde de succesiunea randamentelor și de volatilitate. Nu este suficient să înmulțești cu 2 sau cu 3 randamentul indicelui pe întreaga perioadă.
- Există ETF-uri UCITS cu levier pozitiv sau invers, dar unele produse cu levier 3x disponibile pe bursele europene sunt ETP-uri cu o structură juridică diferită de cea a unui ETF UCITS.
- Costurile de finanțare, comisioanele și riscul de a abandona strategia într-un moment nefavorabil pot afecta semnificativ rezultatul final.
Ce înseamnă levierul în investiții?
Levierul financiar permite expunerea la o piață financiară cu o sumă mai mică decât suma investită. În cazul unui produs cu levier zilnic, expunerea la risc se ajustează pentru a reflecta un multiplu al performanței zilnice a indicelui de referință.
Un ETF cu levier 2x încearcă să urmărească aproximativ de 2 ori variația zilnică a indicelui. Dacă indicele urcă cu 1% într-o zi, ETF-ul înregistrează un câștig de aproximativ 2% (înainte de efectele costurilor și ale diferențelor de urmărire). Dacă indicele scade cu 1%, ETF-ul se va mișca cu o pierdere de aproximativ 2%.
Un produs cu levier invers -2x urmărește, în linii mari, o variație zilnică de aproximativ două ori mai mare, dar în direcția opusă față de cea a activului sau a indicelui de piață. La o scădere de 1% a indicelui, produsul ar urmări o creștere de aproximativ 2%. La o creștere de 1%, se va înregistra o pierdere de aproximativ 2%.
Acestea sunt obiective zilnice, nu promisiuni privind rezultatul pe săptămâni, luni sau ani. De obicei, produsele utilizează instrumente derivate, cum sunt contractele swap sau cele futures, pentru a-și asigura expunerea dorită.
CFD-urile: o altă formă de expunere cu levier
Un CFD (Contract pentru Diferență) este un contract încheiat între investitor și furnizorul produsului, prin care se decontează diferența dintre valoarea de deschidere și cea de închidere a unei poziții. Investorul nu deține direct acțiuni sau indice asupra căruia speculează.
CFD-urile oferă oportunitatea de a deschide poziții cu levier, indiferent dacă mizezi pe o creștere sau pe o scădere a prețului. Brokerul cere o marjă, sumă ce acoperă o parte din expunere, iar pierderile o pot consuma rapid. Pot interveni și costuri de finanțare pentru pozițiile menținute peste noapte (swap).
Un risc adițional este reprezentat de lichidarea forțată a poziției în cazul în care marja disponibilă coboară sub nivelul solicitat. Un investitor poate suferi pierderi financiare ca urmare a unor mișcări rapide ale pieței, înainte de a reuși să intervină.
Autoritățile europene au avertizat în repetate rânduri asupra riscurilor pe care le prezintă CFD-urile pentru investitorii individuali. Pentru un investitor obișnuit, interesat de acumularea pe termen lung prin ETF-uri diversificate, instrumentele de acest tip sunt considerate complexe, necesitând o înțelegere solidă a levierului, a marjei și a costurilor.
Mai multe informații găsești în avertismentul ESMA privind CFD-urile și alte produse speculative.
ETF-uri cu levier: ce produse există?
ETF-urile cu levier (Leveraged ETFs) sunt instrumente financiare tranzacționate în mod similar cu ETF-urile tradiționale, prin intermediul burselor de valori. Diferența fundamentală dintre ele este că ambele au un obiectiv de randament zilnic, dar una dintre ele urmărește un multiplu pozitiv sau negativ al indicelui de referință.
Produsele pot avea un levier pozitiv, cum ar fi +2x sau +3x, sau un levier invers, cum ar fi -2x sau -3x. Primele au scopul de a amplifica variațiile zilnice în aceeași direcție ca indicele, iar celelalte urmăresc să obțină randamentul opus, amplificat.
Pentru investitorii din Europa există mai multe exemple. Tabelul de mai jos prezintă produsele identificate pentru analiză în scopul înțelegerii diferențelor dintre ele. Lista este orientativă, nu o recomandare de cumpărare, iar disponibilitatea prin broker depinde de piață și de regulile aplicabile clientului.
| Produs | Expunere zilnică | Observație |
|---|---|---|
| Amundi MSCI USA Daily (2x) Leveraged UCITS ETF Acc | +2x | Acțiuni americane, indice MSCI USA |
| Xtrackers S&P 500 2x Leveraged Daily Swap UCITS ETF 1C | +2x | Acțiuni americane, indice S&P 500 |
| Amundi EURO STOXX 50 Daily (2x) Leveraged UCITS ETF | +2x | Acțiuni din zona euro |
| Amundi EURO STOXX 50 Daily (-2x) Inverse UCITS ETF | -2x | Expunere zilnică inversă pe acțiunile din zona euro |
| Xtrackers S&P 500 2x Inverse Daily Swap UCITS ETF 1C | -2x | Expunere zilnică inversă pe S&P 500 |
Există și produse cu levier 3x, inclusiv WisdomTree S&P 500 3x Daily Leveraged. Aici trebuie făcută o distincție juridică: anumite produse WisdomTree sunt ETP-uri structurate ca titluri de creanță și pot fi eligibile pentru investiții în cadrul UCITS, fără a fi ele însele ETF-uri UCITS conforme. Denumirea comercială și multiplicatorul nu sunt suficiente pentru a identifica structura juridică a produsului.
Înainte de a cumpăra orice instrument cu levier, verifică documentul cu informații esențiale (KID), prospectul, indicele de referință, costurile, riscurile și structura juridică. Aceste detalii contează mai ales când compari produse care urmăresc indici diferiți sau folosesc multiplicatori diferiți.
Cum arată randamentele în practică?
Randamentele istorice ilustrează cât de mult pot fluctua rezultatele unui produs cu levier. Să luăm ca exemplu Amundi MSCI USA Daily (2x) Leveraged UCITS ETF Acc.
Conform datelor istorice prezentate în documentația produsului, randamentele calendaristice în euro au fost aproximativ următoarele:
| An | Randament anual |
|---|---|
| 2021 | +81,38% |
| 2022 | -31,43% |
| 2023 | +41,19% |
| 2024 | +65,62% |
| 2025 | -0,19% |
Sursa datelor: documentația Amundi pentru produs.
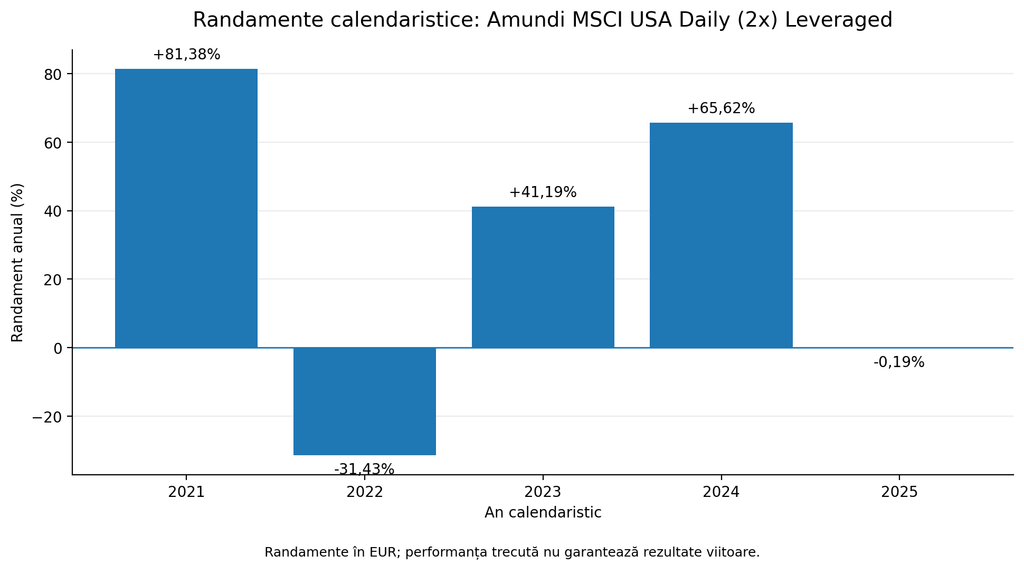
Graficul arată alternanța unor ani foarte buni cu perioade de pierderi. În 2021, produsul a înregistrat un câștig de peste 80%, iar în 2022 a pierdut peste 31%. În următorii doi ani, a revenit la randamente pozitive puternice, urmate de un rezultat aproape nul în 2025.
Iar în perioada februarie-martie 2020, la izbucnirea pandemiei de Covid-19, a scăzut cu aproape 60% într-o singură lună. În aceeași perioadă de timp, WisdomTree S&P 500 3x Daily Leveraged a scăzut cu peste 75%. Pentru comparație, indicele S&P 500 a scăzut cu aproximativ 34%.
Aceste cifre sunt specifice produsului și perioadei analizate. Ele nu înseamnă că ETF-ul a obținut exact de două ori randamentul anual al indicelui și nici nu permit anticiparea randamentelor viitoare. Obiectivul fondului este zilnic, iar rezultatul anual depinde de succesiunea randamentelor din fiecare zi, de costuri și de diferențele de urmărire.
Randamentul nu este același lucru cu volatilitatea
Randamentul anual indică profitul sau pierderea unei investiții într-un singur an. Volatilitatea indică măsura în care randamentele variază. Două produse pot avea același randament anual, dar pot trece prin trasee foarte diferite pentru a ajunge la acesta.
Pentru a face o comparație relevantă, volatilitatea anualizată poate fi calculată din randamentele zilnice utilizând deviația standard a acestora și un factor de anualizare care corespunde numărului de zile de tranzacționare. Pentru comparațiile dintre produse trebuie să fie identice moneda, intervalul și metoda de calcul.
Anul 2022 este un punct de referință important, deoarece majorarea ratelor dobânzilor și scăderea burselor au dus la condiții dificile pentru multe produse cu levier. În exemplul de mai sus, ETF-ul Amundi MSCI USA Daily (2x) Leveraged a pierdut 31,43% în acel an.
Pentru o evaluare a riscului, se recomandă să se urmărească în paralel randamentul, volatilitatea și scăderea maximă de la un vârf la un minim (maximum drawdown). Un produs care are o pierdere importantă poate avea nevoie de o creștere procentuală considerabilă pentru a ajunge înapoi la prețul de la început. Pentru a recupera o pierdere de 50%, este nevoie de o creștere de 100%.
De ce rezultatul pe termen lung nu este simplu de calculat?
Imaginează-ți un indice care crește cu 10% într-o zi și scade cu aproximativ 9,09% în ziua următoare. Pornind de la valoarea 100, indicele ajunge la 110 și apoi revine la 100. Randamentul cumulat este zero.
Un produs cu levier de 2x ar înregistra o creștere de 20%, urmată de o scădere de aproximativ 18,18%. Valoarea ar evolua de la 100 la 120 și apoi la aproximativ 98,18. Deși indicele a revenit la nivelul inițial, produsul ar pierde aproximativ 1,82% înainte de costuri.
Exemplul ilustrează efectul capitalizării randamentelor zilnice. Rezultatul final al unui proces de piață este influențat de traseul pe care l-a parcurs piața în timpul procesului și nu doar de nivelurile inițiale și finale ale acesteia.
Cu toate acestea, ar fi eronat să concluzionăm că resetarea zilnică determină în mod inevitabil o pierdere a valorii unui ETF cu levier. Așa cum Ben Felix explică în episodul recent al podcastului Rational Reminder, cercetările discutate arată că relația dintre levier, rebalansarea zilnică și randamentul pe termen lung este mai nuanțată. Volatilitatea, succesiunea randamentelor, costurile de finanțare și tipul activului suport contează foarte mult.
Un produs cu levier poate avea rezultate excelente pe anumite piețe în creștere. Randamentul cumulat, într-o piață volatilă, cu oscilații repetate, poate fi dezamăgitor. În ambele situații, pierderile pot ajunge la valori considerabile.
Citește aici un articol despre ETF-urile cu levier pe o singură companie.
15 idei de reținut din podcastul lui Ben Felix despre ETF-urile cu levier
În episodul The Truth About Leveraged ETFs, Rational Reminder Podcast #430, publicat în octombrie 2026, Ben Felix, Dan Bortolotti și Kelly Thomas discută despre mecanismul ETF-urilor cu levier, cercetările recente și diferența dintre rezultatele teoretice și experiența reală a investitorilor.
Iată principalele idei, reformulate pentru investitorul individual:
- Levierul amplifică expunerea, nu calitatea investiției. Un indice diversificat poate fi folosit ca activ suport, dar multiplicarea expunerii mărește atât câștigurile, cât și pierderile.
- Obiectivul de randament este zilnic. Un ETF 2x urmărește de regulă dublul randamentului zilnic al indicelui. Pe perioade mai lungi, rezultatul nu este automat dublul randamentului cumulat al indicelui.
- Resetarea zilnică nu este, singură, explicația completă a așa-numitei erodări prin volatilitate. Contează volatilitatea activului suport, succesiunea randamentelor și modul în care acestea se capitalizează.
- Volatilitatea poate reduce randamentul compus. Levierul mărește amplitudinea variațiilor, iar efectul cumulat al acestora poate crea o diferență importantă față de evoluția indicelui fără levier.
- Traseul pieței contează. Același randament cumulat al indicelui poate fi asociat cu rezultate diferite pentru produsul cu levier, în funcție de succesiunea câștigurilor și pierderilor.
- Piețele cu tendință puternică pot favoriza produsele cu levier. În anumite perioade de creștere susținută, randamentele pot fi foarte ridicate. Acest lucru nu garantează rezultate similare în alte perioade.
- Piețele volatile pot fi dificile pentru investitori. Alternanța rapidă a creșterilor și scăderilor poate conduce la rezultate slabe chiar dacă indicele ajunge ulterior aproape de nivelul inițial.
- Costurile de finanțare pot fi semnificative. Pe lângă comisioanele de administrare, produsele suportă costuri asociate obținerii levierului. În analiza discutată în podcast, unele estimări pentru produse cu levier depășeau 5% anual, iar costurile unor produse pe acțiuni individuale puteau fi mult mai mari. Valorile diferă în funcție de produs și de condițiile pieței.
- Produsele pe o singură acțiune sunt deosebit de riscante. Ele combină levierul cu riscul concentrat al unei companii, iar volatilitatea și costurile de finanțare pot fi mai mari decât în cazul unui indice diversificat.
- Pierderile extreme sunt posibile. În episod sunt discutate exemple istorice de scăderi de aproximativ 80% pentru anumite produse americane cu levier în perioade de criză. Aceste exemple arată cât de dificil poate fi să păstrezi o asemenea investiție în condiții severe de piață.
- Levierul poate avea sens în anumite modele teoretice. Cercetările discutate arată că, în anumite condiții, un investitor tânăr cu venituri viitoare stabile și puțin capital financiar poate avea motive teoretice să obțină o expunere mai mare la acțiuni.
- Venitul din muncă nu este întotdeauna sigur. Într-o recesiune, scăderea pieței poate coincide cu pierderea locului de muncă sau cu reducerea veniturilor. Această combinație poate determina investitorul să vândă active după ce au scăzut deja.
- Toleranța la risc trebuie să fie reală. Este ușor să accepți teoretic fluctuații mari, dar mult mai greu să păstrezi strategia când portofoliul pierde o parte importantă din valoare.
- Rezultatele simulărilor nu reflectă automat comportamentul investitorului. Un model poate arăta avantaje ale levierului în anumite condiții, dar investitorul trebuie să poată suporta pierderile, să respecte strategia și să evite deciziile emoționale.
- Planificarea financiară pornește de la obiective. Înainte să cauți un randament mai mare, verifică dacă ai cu adevărat nevoie de el. Dacă strategia fără levier îți poate finanța obiectivele, complexitatea și riscul suplimentar pot să nu merite.
Poți urmări discuția integrală în episodul video de pe YouTube. Podcastul este util mai ales pentru perspectiva nuanțată asupra levierului: unele convingeri populare merită reevaluate, dar acest lucru nu transformă produsele în instrumente potrivite pentru orice investitor.
Ce ar trebui să verifice un investitor înainte de a folosi levier?
Înainte de a cumpăra un ETF cu levier sau un produs invers, merită să îți pui câteva întrebări:
- Înțeleg exact indicele urmărit și obiectivul de randament zilnic?
- Ce pierdere aș suporta dacă piața ar scădea cu 25% (ca în 2022) sau cu 50% (ca în 2007-2009)?
- Care sunt costurile totale, inclusiv finanțarea și spread-ul de tranzacționare?
- Produsul este într-adevăr un ETF UCITS sau are o altă structură juridică?
- De ce am nevoie de levier pentru a-mi atinge obiectivele financiare?
- Am un plan pentru situația în care piața evoluează mult timp împotriva poziției mele?
Dacă nu poți răspunde clar acestor întrebări, este mai prudent să amâni decizia până când înțelegi mecanismul. Produsele cu levier nu sunt necesare pentru construirea unui portofoliu diversificat pe termen lung, iar simpla lor disponibilitate printr-un broker nu înseamnă că sunt potrivite pentru obiectivele tale.
Vrei să îți construiești o strategie de investiții potrivită obiectivelor tale?
În ședințele mele de coaching 1-la-1, putem analiza obiectivele tale financiare, structura portofoliului, riscurile pe care ți le asumi și strategia potrivită orizontului tău de investiții.
Dacă ai întrebări despre ETF-uri, diversificare sau rolul riscului în atingerea obiectivelor tale, poți afla mai multe despre serviciile mele aici:
Acest articol are scop educațional și informativ. Nu reprezintă o recomandare individuală de investiții. Produsele cu levier și cele cu levier invers pot genera pierderi importante, inclusiv pierderea aproape integrală a capitalului investit.