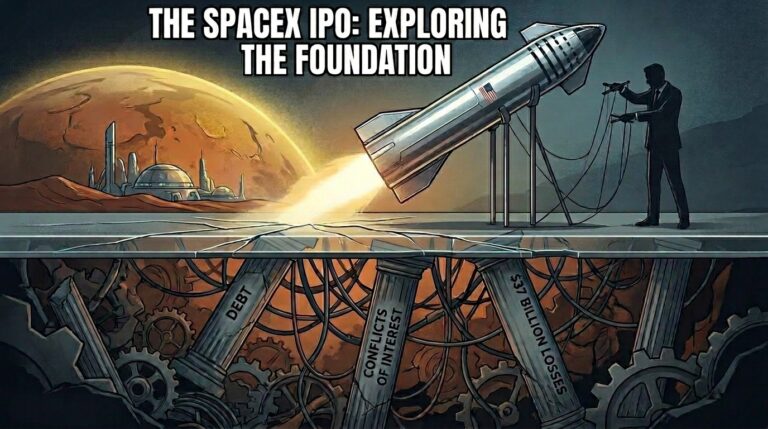
Lansarea la bursă a SpaceX este prezentată peste tot ca un eveniment istoric, o oportunitate unică de a investi în colonizarea spațiului și în viitorul inteligenței artificiale. Evaluarea propusă de aproape 2 trilioane de dolari a aprins imaginația investitorilor de retail, însă realitatea financiară ascunsă în prospectul de listare (S1) arată complet diferit. Dacă analizezi cifrele cu obiectivitate, dincolo de discursurile despre extinderea conștiinței umane printre stele, vei descoperi o structură corporativă extrem de riscantă și conflicte de interese greu de ignorat.
Înainte de a decide dacă merită să investești în acest IPO sau dacă ar trebui să eviți includerea forțată a companiei în portofoliul tău prin fondurile de indici (ETF-uri), este esențial să înțelegi ce cumperi cu adevărat.
Iată o analiză detaliată a datelor, bazată pe concluziile a doi specialiști financiari care au disecat documentele oficiale.
Poți consulta aici prospectul SpaceX IPO, de pe site-ul SEC.
Notă: Ideile de mai jos reprezintă opiniile autorilor lor și nu o recomandare de investiții.
Radiografia financiară și capcanele din prospect (analiza lui Patrick Boyle)
Date financiare și structura veniturilor
Ponderea diviziilor în profit și pierdere: În primul trimestru din 2026, datele arată o discrepanță majoră între segmente. Divizia de rachete (Space) a înregistrat o pierdere de 662 de milioane de dolari, iar divizia de inteligență artificială (AI) a pierdut 2,5 miliarde de dolari în doar trei luni. Singura entitate profitabilă este conectivitatea (Starlink), cu un profit operațional de 1,1 miliarde de dolari pe trimestru.
Istoricul pierderilor acumulate: SpaceX deține recordul absolut pentru cele mai mari pierderi acumulate din istoria companiilor care s-au lansat pe bursa americană, însumând peste 37 de miliarde de dolari de la înființare. În anul 2025, pierderea netă a fost de 4,94 miliarde de dolari, în ciuda profitului operațional de 4,4 miliarde generat separat de Starlink.
Gradul de îndatorare și destinația fondurilor: Compania raportează o datorie totală de 29 de miliarde de dolari, incluzând un credit punte (bridge loan) de 20 de miliarde de dolari contractat recent, în martie 2026. O parte semnificativă din cele 50-75 de miliarde de dolari pe care SpaceX speră să le atragă prin acest IPO nu va finanța proiecte viitoare, ci va fi direcționată imediat către bănci pentru stingerea acestui credit.
Nevoia masivă de capital viitor: Suma atrasă prin IPO reprezintă doar începutul procesului de finanțare. Analiza angajamentelor financiare ascunse în notele de subsol ale prospectului indică faptul că SpaceX are nevoie de aproximativ 235 de miliarde de dolari în următorii ani pentru a susține planurile propuse, o sumă de trei până la cinci ori mai mare decât fondurile obținute la listare.
Guvernanță corporativă și riscuri juridice în statul Texas
Jurisdicția laxă din Texas: După litigiile anterioare din Delaware legate de pachetul său de compensații de la Tesla, Elon Musk a mutat companiile în Texas. Legislația corporativă de aici este mult mai permisivă, reducând drastic capacitatea investitorilor minoritari de a trage la răspundere managementul în caz de conflict de interese.
Bariere extreme pentru acțiuni în instanță: În Texas, pentru a iniția un proces derivativ împotriva SpaceX, un acționar trebuie să dețină o participație de minimum 3% din companie, ceea ce la evaluarea actuală reprezintă acțiuni în valoare de aproximativ 52 de miliarde de dolari. În plus, legea texană exclude explicit mesajele text și e-mailurile din solicitările de documente ale acționarilor, îngreunând dovedirea unei fraude.
Tranzacții masive cu părți afiliate: Prospectul dezvăluie conflicte de interese semnificative la nivelul consiliului de administrație. SpaceX și xAI au obligații de leasing pentru infrastructură AI de peste 20 de miliarde de dolari cu entități conectate cu Valor Equity Partners, firmă condusă de Antonio Gracias, membru în consiliul de administrație al SpaceX. Unele contracte sunt raportate ca datorii sub formă de „vânzare și cumpărare ulterioară eșuată” (failed sale leasebacks).
Tranzacții artificiale între Tesla și SpaceX: În anul 2025, SpaceX a cumpărat bunuri de 650 de miliarde de dolari de la Tesla, incluzând 131 de milioane de dolari pentru aproximativ 1.500 de vehicule Cybertruck achiziționate la preț întreg de retail, fără discount de volum. În trimestrul al patrulea din 2025, SpaceX a reprezentat singură 18% din toate înmatriculările de Cybertruck din SUA, susținând cifrele de vânzări ale Tesla înainte de evenimente financiare majore.
Strategia AI și capcanele evaluării
Dependența evaluării de segmentul AI: În prospect, 93% din piața potențială totală (Total Addressable Market – TAM) de 28,5 trilioane de dolari este atribuită aplicațiilor de inteligență artificială, deși Grok deține o cotă de piață de doar 3,4% la nivel global. Produsul este devansat de OpenAI, Anthropic și Google, iar inginerii SpaceX au evitat utilizarea lui din cauza performanțelor scăzute.
Achiziții costisitoare pentru corectarea tehnologiei: Pentru a compensa slăbiciunile Grok în zona de programare, SpaceX a inițiat achiziția Cursor pentru 60 de miliarde de dolari, asumându-și o taxă de reziliere (break fee) de 10 miliarde de dolari în cazul în care tranzacția eșuează.
Instabilitatea veniturilor din închirierea de putere de calcul: Aproximativ 40% din veniturile estimate pe termen scurt ale diviziei AI provin dintr-un contract de 15 miliarde de dolari pe an prin care SpaceX închiriază capacitate de calcul către Anthropic (un competitor direct). Acest contract conține o clauză de reziliere de doar 90 de zile, expunând veniturile unui risc major de volatilitate trimestrială.
Renunțarea la oportunitățile corporative: O clauză neobișnuită din prospect stipulează că SpaceX renunță la anumite oportunități comerciale în favoarea lui Elon Musk și a afiliaților săi. Acest lucru înseamnă că Musk nu are obligația fiduciară de a aduce viitoarele sale inovații tehnologice în interiorul SpaceX, putând înființa oricând o companie privată separată pentru a urmări noi tendințe.
Managementul capitalului și concluzii de investiție
Artificiul contabil al acțiunilor de performanță: Elon Musk primește un pachet de 1 miliard de acțiuni restricționate, condiționate de atingerea unei capitalizări de 7,5 trilioane de dolari și a unei colonii permanente pe Mars. Deși compania declară aceste obiective ca fiind „improbabile” pentru a evita înregistrarea imediată a unor costuri de sute de miliarde în bilanț, Musk poate vota acele acțiuni, poate încasa dividende și le poate folosi ca gaj pentru a obține credite cash scutite de impozite încă de astăzi.
Riscul tehnic major numit Starship: Întreaga teză de investiții și evaluarea de 1,75 trilioane de dolari depind exclusiv de succesul rachetei Starship. Acest model trebuie să atingă o rată de zbor foarte ridicată pentru ca proiectele conexe (sateliții Starlink Versiunea 3, centrele de date orbitale și logistica pentru Marte) să devină fezabile. Până în prezent, Starship nu a plasat încă nicio încărcătură comercială pe orbită și nu a demonstrat aterizări sigure, repetabile.
Podcastul lui Patrick Boyle poate fi urmărit pe canalul său de Youtube.
Analiza lui Ramin Nakisa pe canalul ”Many Happy Returns”
Iată și analiza lui Ramin Nakisa de la PensionCraft, postată pe canalul ”Many Happy Returns”:
Valoarea și structura hibridă: SpaceX țintește o evaluare de aproape 2 trilioane de dolari, deși raportează pierderi masive. Compania este un conglomerat format din trei entități distincte: divizia de rachete (un miracol ingineresc, dar neprofitabilă), Starlink (serviciul de internet prin satelit, care este profitabil și susține veniturile actuale) și xAI (afacerea de inteligență artificială a lui Elon Musk, absorbită în februarie 2026, care justifică multiplul uriaș de evaluare).
Multiplul de evaluare astronomic: Prețul solicitat pentru listare este extrem de ridicat, raportat la indicatorii fundamentali. SpaceX se listează la un multiplu de peste 90 de ori valoarea vânzărilor de anul trecut (Price-to-Sales). Prin comparație, NVIDIA se tranzacționează în aceeași perioadă la un multiplu de aproximativ 25 de ori valoarea vânzărilor pe ultimele 12 luni.
Absența clauzelor restrictive: Spre deosebire de creditele bancare sau de emisiunile de obligațiuni corporative, unde băncile și investitorii impun clauze ferme (covenants) privind utilizarea banilor, capitalul obținut prin listarea de acțiuni (equity) oferă libertate totală. Elon Musk poate direcționa fondurile strânse către proiecte speculative, fără constrângeri din partea investitorilor publici.
Riscul de lichiditate din cauza free float-ului mic: Proporția de acțiuni oferită efectiv la tranzacționare publică (free float) este neobișnuit de mică, fiind sub 5% din capitalul companiei. Acest volum redus concentrează interesul masiv al cumpărătorilor printr-un canal strâmt, ceea ce va genera o volatilitate ridicată a prețului acțiunii, atât pe creștere, cât și pe scădere.
Controlul absolut deținut de fondator: Structura listării folosește acțiuni cu drepturi de vot duale. Acțiunile de clasă A (disponibile pentru public) oferă un vot per acțiune, în timp ce acțiunile de clasă B (deținute de Elon Musk) oferă 10 voturi per acțiune. După IPO, Musk va controla aproximativ 80% din drepturile de vot, deși deține mai puțin de 40% din companie, fiind imposibil de demis fără propriul său acord.
Schimbarea regulilor de incluziune în indici: Pentru a nu deveni irelevante și pentru a atrage acest gigant, marile companii de indici își modifică regulamentele. NASDAQ a scurtat perioada de așteptare la 15 zile de tranzacționare pentru companiile din Top 40, în timp ce S&P 500 analizează reducerea perioadei de maturare de la 12 la 6 luni și eliminarea criteriului obligatoriu de profitabilitate pe ultimele 4 trimestre.
Diluarea calității indicilor pasivi: Modificarea regulilor S&P 500 pentru a include companii neprofitabile sau cu free float minim reprezintă o schimbare filosofică majoră. Aceasta scade calitatea generală a indicelui, transformând un etalon istoric bazat pe companii stabile și verificate într-un coș care include active extrem de speculative, crescând riscul pentru investitorii pasivi pe termen lung.
Vânzările forțate ale altor acțiuni din indici: Incluziunea SpaceX în indicii ponderați în funcție de capitalizare va declanșa un proces mecanic de reechilibrare. Fondurile de indici vor fi obligate să vândă acțiuni în valoare de miliarde de dolari de la companii solide și profitabile (cum ar fi NVIDIA) pentru a elibera spațiu de capital și a cumpăra acțiunile noului emitent.
Performanța istorică slabă a IPO-urilor mari: Datele statistice arată că listările mari tind să subperformeze pe termen lung. Un studiu recent indică faptul că 7 din cele mai mari 10 IPO-uri din istorie (printre care Alibaba, Meta, Uber, Snap) au performat mai slab decât indicele S&P 500 de la momentul listării, iar 6 dintre ele au pierdut cu peste 100 de puncte procentuale în fața pieței.
Rolul consorțiului masiv de 23 de bănci: SpaceX folosește un număr record de intermediari financiari, conduși de Goldman Sachs și Morgan Stanley. Rolul acestui consorțiu extins este de a distribui riscul de subscriere și de a accesa rețele diferite de clienți globali (fonduri suverane, pensii din Tokyo, birouri de administrare a averilor din Elveția), asigurând totodată acoperire mediatică favorabilă din partea analiștilor imediat după listare.
Ghid de acțiune pentru potențialii investitori
Dacă analizezi acest IPO din perspectiva unui investitor rațional, concluziile sunt clare și elimină speculațiile emoționale:
Dacă ești investitor individual (de retail): Evaluarea la un multiplu de 90x P/S este extrem de scumpă, iar lipsa totală a drepturilor de vot te transformă într-un simplu pasager într-un vehicul controlat discreționar de o singură persoană. Istoricul listărilor mari arată că achiziția directă în primele luni de la IPO aduce rareori randamente superioare pieței. Singurul motiv real de a cumpăra acțiuni direct este dacă ai încredere absolută în capacitatea lui Elon Musk de a transforma proiecte considerate oficial „improbabile” în realitate economică.
Dacă ești investitor pasiv (deții ETF-uri pe indici): Trebuie să accepți faptul că vei deveni un cumpărător forțat al SpaceX. Modificările de regulament făcute de NASDAQ și cele analizate de S&P 500 vor introduce automat această companie în portofoliul tău, indiferent de pierderile sale actuale. Dacă vrei să eviți această expunere speculativă, opțiunile tale implică strategii mai complexe: o orientare către indici ponderați în mod egal (equal-weighted), adăugarea unui filtru de valoare (value tilt) sau alocarea unei ponderi mai mari către piețele internaționale din afara SUA. Pentru majoritatea investitorilor pe termen lung, cea mai simplă decizie rămâne însă menținerea strategiei actuale și acceptarea volatilității pe care acest nou gigant o va aduce în indici.
Ascultă pe Youtube podcastul integral de pe canalul ”Many Happy Returns”
Poți citi în acest articol de pe BiblioInvest mai multe informații despre impactul listării mega-IPO-urilor SpaceX, OpenAI sau Anthropic asupra unui portofoliu de investiții bazat pe ETF-uri de pe piața globală.
Tu cum abordezi acest IPO?
Schimbările tehnologice și listările mari aduc întotdeauna mult zgomot în presă, dar deciziile corecte pentru portofoliul tău se iau pe baza cifrelor, nu a entuziasmului de moment. Dacă vrei să îți construiești o strategie de investiții clară, adaptată obiectivelor tale și protejată de volatilitatea pieței, te pot ajuta.
Programul de coaching 1-1 este gândit special pentru a-ți oferi claritate și structură, fără formule magice. Rezervă o ședință de consultanță și hai să discutăm aplicat pe portofoliul tău.
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.