De 20 de ani, investitorii sunt îndemnați să adauge piețe emergente în portofoliu pentru „randamente superioare”. De 20 de ani, piețele emergente au performat sub S&P 500 (cu excepția ultimului an). Dar teoria rămâne solidă și poate fi aplicată.
Cazul teoretic pentru Emerging Markets: de ce sună bine pe hârtie
Promisiunea piețelor emergente (EM) se bazează pe argumente fundamentale greu de ignorat. Pilonii acestei teorii includ:
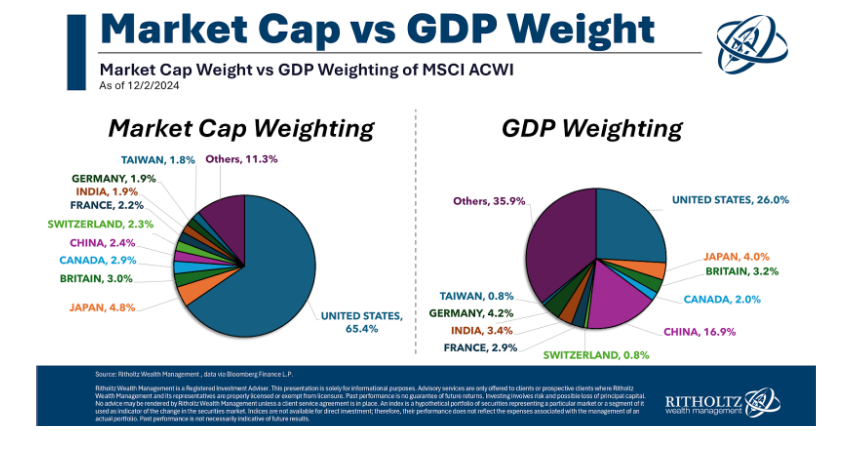
- Creșterea economică accelerată: Statele în curs de dezvoltare înregistrează ritmuri de creștere a Produsului Intern Brut (PIB) net superioare statelor dezvoltate. Această dinamică este vizibilă în graficul Market Cap vs GDP Weight, unde China reprezintă 16.9% din PIB-ul global calculat după anumite metodologii specifice indicelui MSCI ACWI, dar numai 2.4% din capitalizarea bursieră globală.
- Demografia favorabilă: Populațiile mai tinere din aceste regiuni susțin consumul intern și oferă o forță de muncă extinsă, în contrast puternic cu îmbătrânirea demografică din Europa de Vest sau Japonia.
- Evaluări fundamentale atractive: Multiplicatorul P/E (Price-to-Earnings) mediu pentru acțiunile din piețele emergente se situează istoric în intervalul 12–15. Prin comparație, piețele dezvoltate, conduse de sectorul tehnologic din Statele Unite, au atins valori P/E de 22–25. Această reducere semnificativă de preț oferă, teoretic, o marjă de siguranță superioară.
Strategi de renume precum Sir John Templeton au demonstrat istoric că momentele de pesimism maxim pe aceste piețe oferă puncte de intrare optime. De asemenea, Mark Mobius subliniază în scrierile sale capacitatea acestor economii de a recupera rapid decalajele tehnologice și structurale.
Citește aici rezumatul cărții ”Minighid de piețe emergente” de Mark Mobius
Logica alocării activelor indică faptul că prețurile de achiziție scăzute corelate cu rate mari de creștere economică ar trebui să genereze randamente bursiere substanțiale pe termen lung.
Realitatea ultimilor 20 de ani: cifrele care contrazic manualul
În ciuda premiselor economice favorabile, performanța bursieră reală a dezamăgit investitorii pe termen lung. Datele arată un decalaj major între evoluția indicelui global și cel al piețelor în curs de dezvoltare:
- MSCI Emerging Markets: A înregistrat o rată anuală compusă de creștere (CAGR) de aproximativ 5% în dolari americani (USD).
- MSCI World / S&P 500: A obținut un CAGR de aproximativ 9.5% în USD pe aceeași perioadă de două decenii.
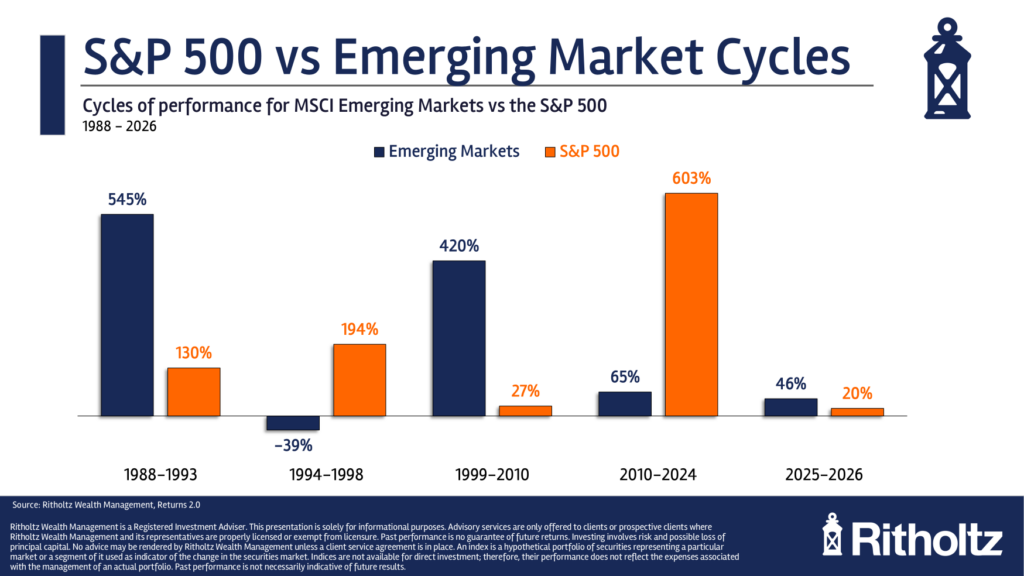
Graficul S&P 500 vs Emerging Market Cycles (1988–2026) ilustrează dinamica ciclică a acestei subperformanțe cronice. Între anii 2010 și 2024, indicele S&P 500 a generat un randament masiv de 603%, în timp ce piețele emergente au avansat cu doar 65%.
Acest comportament confirmă faptul că o economie dinamică nu generează în mod automat profituri pentru acționarii minoritari. Companiile din aceste regiuni se confruntă frecvent cu riscuri specifice substanțiale: guvernanță corporativă deficitară, instabilitate politică, volatilitate valutară și intervenții legislative imprevizibile din partea statului.
Mecanismul decalajului: de ce creșterea economică nu devine randament bursier
Discrepanța dintre creșterea PIB-ului și evoluția prețurilor acțiunilor are la bază cauze structurale clare:
Diluarea continuă a acționarilor
Creșterea indicilor de piață din zonele emergente provine adesea din listarea de noi companii sau din emisiuni suplimentare de acțiuni necesare finanțării, nu din aprecierea valorii capitalului existent. Investitorii pe indici cumpără acțiuni noi, însă profitul per acțiune (EPS) al companiilor existente rămâne diluat.
Problema structurală numită China
China a deținut o pondere majoră în indicele MSCI Emerging Markets, ajungând în trecut să reprezinte peste o treime din acesta. Performanțele slabe ale acțiunilor chineze, cauzate de reglementările aspre din sectorul tehnologic, criza imobiliară prelungită și tensiunile geopolitice globale, au tras în jos performanța întregului coș EM.
În prezent, ponderea Chinei în MSCI EM a scăzut la aproximativ 16%. Din această cauză, mulți investitori preferă strategii de excludere, utilizând instrumente specifice precum iShares MSCI EM IMI ex-China UCITS ETF, pentru a izola riscul asociat Beijingului.
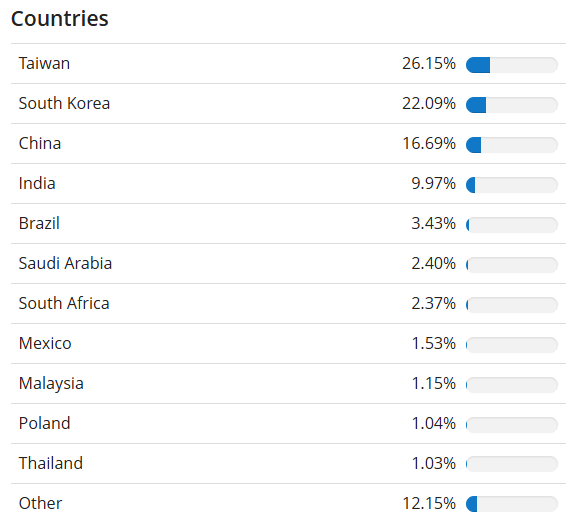
Alocarea pe țările emergente din indicele MSCI Emerging Markets IMI este în prezent următoarea:
Schimbarea de paradigmă din ultimul an: noul val tehnologic din Asia
Perioada recentă indică o modificare de tendință. Datele din graficul Global Equity ETFs: 2025-2026 Total Returns arată că indicele extins al piețelor emergente (reprezentat prin IEMG) a obținut un randament substanțial de 64.8% în USD, depășind piața americană (SPY, cu 30.6%).
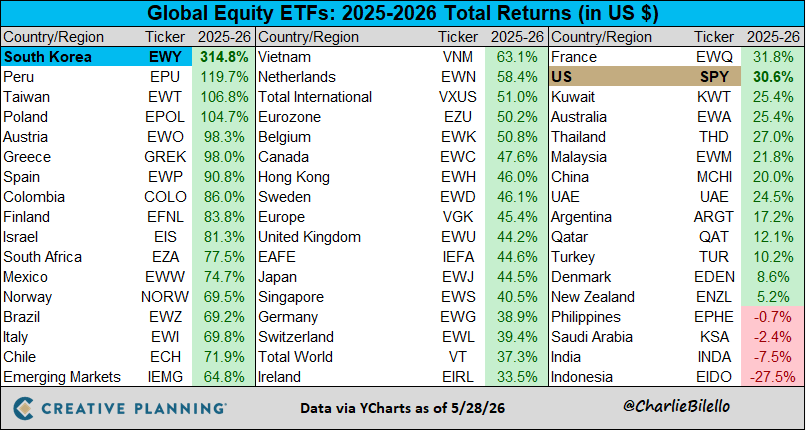
Această redresare puternică este susținută de performanțele excepționale ale unor piețe asiatice cheie, puternic integrate în lanțul global de tehnologie:
- Coreea de Sud (EWY): A înregistrat o creștere spectaculoasă de 314.8%.
- Taiwan (EWT): A marcat o ascensiune de 106.8%.
Motorul principal al acestei creșteri este cererea globală masivă de semiconductori și infrastructură pentru Inteligența Artificială. Companii gigant precum Taiwan Semiconductor Manufacturing Company (TSMC), Samsung Electronics și SK hynix dețin monopoluri tehnologice sau poziții dominante de piață. Aceste entități funcționează ca lideri globali, chiar dacă sunt listate pe piețe clasificate drept emergente.
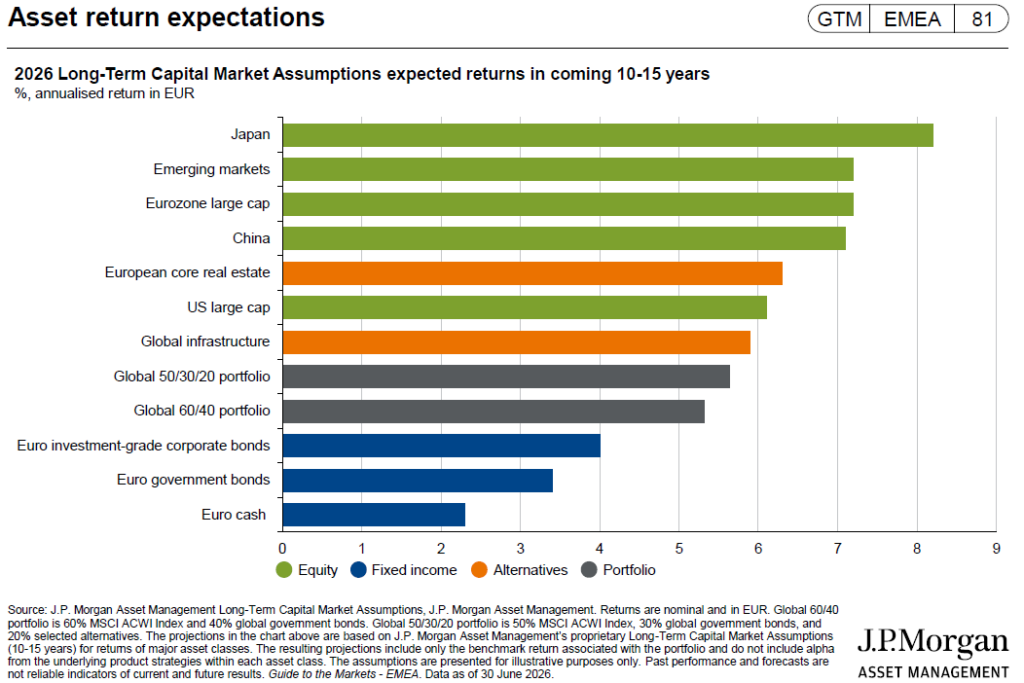
Această dinamică justifică estimările optimiste publicate de J.P. Morgan Asset Management în 2026 Long-Term Capital Market Assumptions. Prognozele pe 10–15 ani plasează activele din piețele emergente la un randament anualizat estimat de peste 7% în EUR, o valoare superioară estimărilor pentru acțiunile americane (US Large Cap), evaluate la aproximativ 6%.
Perspectiva investitorului din România: expunerea existentă și strategia de tilt
Pentru un investitor de curs lung din România care utilizează deja o strategie simplă bazată pe indici globali, piețele emergente nu reprezintă un element complet nou.
Expunerea nativă prin indici globali
Dacă portofoliul include un ETF cu replicare globală totală, cum ar fi cele bazate pe indici de tipul FTSE All-World sau MSCI ACWI IMI, structura deținerilor alocă deja în mod automat aproximativ 10% din capital către piețele emergente. Această alocare reflectă ponderea EM în funcție de capitalizarea bursieră liber fluctuantă la nivel mondial.
Strategia de supraponderare (Tilt)
Întrebarea esențială este dacă merită adăugat un ETF dedicat pentru a crește această pondere la 15% sau 20%. O astfel de decizie are sens doar în următoarele condiții precise:
- Orizontul de timp disponibil depășește 10–15 ani.
- Există toleranță la volatilitate ridicată și la perioade lungi de subperformanță față de indicii SUA.
- Se urmărește capturarea discountului curent de evaluare fundamentală.
Dacă se optează pentru o supraponderare, adăugarea unui procent de 5% până la maximum 10% din portofoliul total reprezintă o abordare echilibrată, capabilă să aducă diversificare fără a adăuga riscuri structurale majore.
Bursa de Valori București: este BVB o alternativă viabilă de piață emergentă?
O temă de interes major o reprezintă includerea acțiunilor românești în această ecuație. Bursa de Valori București (BVB) deține statutul de piață emergentă secundară conform clasificării FTSE Russell, deși rămâne inclusă în categoria piețelor de frontieră în indexul MSCI.
Echivalarea portofoliului local cu o alocare EM implică un set specific de avantaje și riscuri:
Avantajele acțiunilor locale
- Eficiență fiscală ridicată: Impozitul pe profitul de capital obținut prin brokeri cu sediul în România este de doar 3% sau 6%, în funcție de perioada de deținere a activelor. Aceasta reprezintă o facilitate importantă în comparație cu cota standard de 16% aplicată câștigurilor realizate prin intermediul brokerilor străini.
- Randamente din dividende atractive: Companiile mari din indicele BET oferă în mod tradițional rate mari de distribuție a profitului, susținute de randamente solide ale dividendelor.
- Absența riscului valutar direct: Investițiile se realizează în moneda națională (RON), eliminând costurile de conversie valutară pe termen scurt.
Randamentul indicelui BET-TR pe ultimii 5 ani a trecut de 300%.
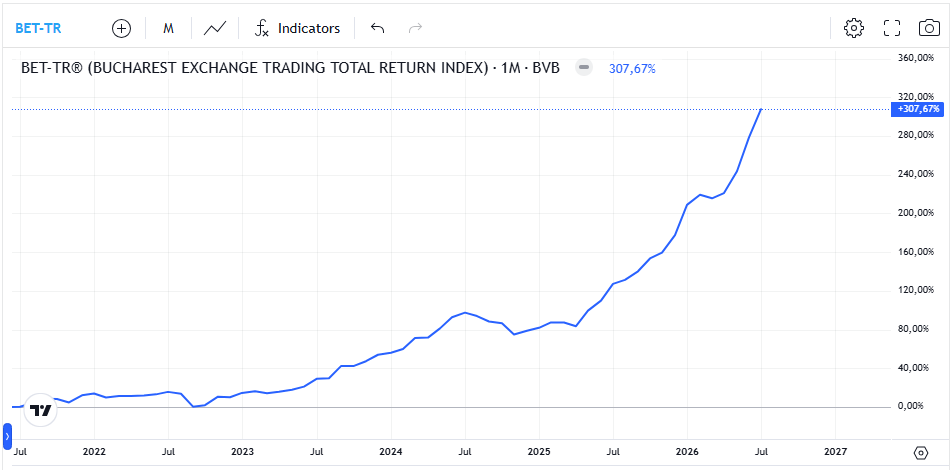
Sursa: bvb.ro
Citește aici un articol despre Statistici pe indicatori de la BVB (1997-2025)
Riscurile structurale asociate
- Concentrare sectorială mare: Indicele BET este dominat masiv de sectoarele bancar și energetic. Lipsesc aproape complet companiile din tehnologie, bunuri de consum (consumer staples) sau sănătate.
- Lichiditate redusă: Volumul zilnic de tranzacționare este scăzut. În perioade de corecție globală majoră, ieșirea din poziții mari poate genera deprecieri accentuate ale prețurilor din cauza lipsei de cumpărători.
- Risc de țară: BVB este vulnerabilă la modificările legislative interne bruște sau la taxele suplimentare impuse sectoarelor cheie, evoluții care pot afecta rapid profitabilitatea companiilor listate.
Din acest motiv, expunerea pe piața locală nu trebuie privită ca un înlocuitor pentru un ETF global de piețe emergente, ci ca o componentă complementară, administrată strict din punct de vedere al optimizării fiscale și al fluxului de dividende.
Concluzii practice pentru gestionarea portofoliului
Piețele emergente nu reprezintă o capcană cronică, dar nici o soluție garantată pentru îmbogățirea rapidă. Ele constituie o clasă de active ciclică, volatilă și complexă.
Pentru majoritatea investitorilor, expunerea standard de 10% oferită de un indice global total este suficientă. Cei care aleg să realizeze o supraponderare tactică trebuie să accepte riscurile politice și de guvernanță aferente, mizând pe redresarea evaluărilor fundamentale și pe rolul crucial pe care aceste regiuni îl dețin în lanțul de aprovizionare tehnologic global.
Dezvoltarea unei strategii de investiții adaptate profilului personal necesită claritate și o structură solidă. Dacă dorești să îți analizezi portofoliul în mod obiectiv, să identifici punctele vulnerabile și să stabilești o alocare eficientă a activelor pe termen lung, te invit la o sesiune de consultanță individuală:
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.