Ai deja un portofoliu de investiții. Poate ai început cu un ETF global, apoi ai adăugat un ETF pe S&P 500. După aceea ai cumpărat un ETF pe tehnologie, câteva acțiuni individuale și poate câteva titluri de stat.
La început, fiecare investiție a avut o justificare. După câțiva ani însă, portofoliul poate ajunge să semene mai degrabă cu o colecție de decizii luate în momente diferite decât cu o strategie construită de la început.
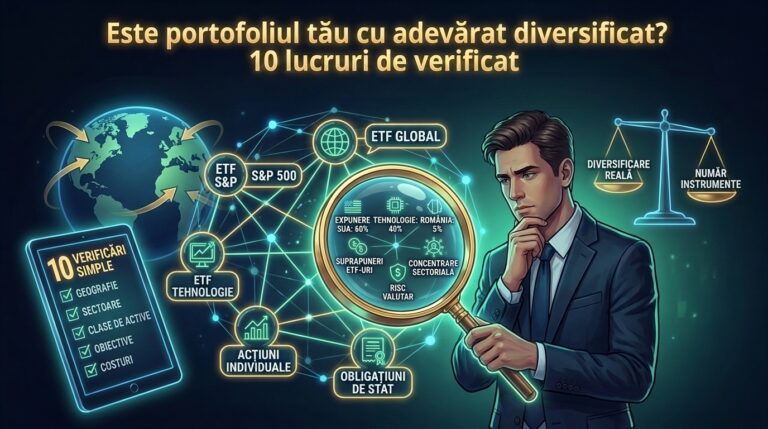
Ai 6, 8 sau 10 poziții și ai impresia că ești foarte diversificat. Dar cât de diversificat ești în realitate? Cât din portofoliu este expus pe aceleași companii? Cât ai în SUA? Cât ai în tehnologie? Cât reprezintă România? Cât de mare este expunerea pe acțiuni? Sunt instrumentele potrivite pentru obiectivele tale?
În acest articol îți propun 10 verificări simple care te pot ajuta să înțelegi mai bine portofoliul pe care îl ai deja.
1. Numără companiile, nu doar ETF-urile
Unul dintre cele mai frecvente moduri în care investitorii evaluează diversificarea este să numere instrumentele din portofoliu.
„Am 7 ETF-uri, deci sunt foarte diversificat.”
Numărul ETF-urilor spune însă foarte puțin. Să presupunem că ai următorul portofoliu:
| Instrument | Pondere |
|---|---|
| ETF global | 35% |
| ETF pe S&P 500 | 20% |
| ETF pe Nasdaq-100 | 10% |
| ETF pe semiconductori | 10% |
| ETF pe Europa | 10% |
| Acțiuni individuale BVB | 10% |
| Titluri de stat Fidelis | 5% |
La prima vedere sunt 7 componente diferite. Dar primele patru pot avea expuneri importante pe aceleași companii. Apple, Microsoft, Nvidia, Amazon și alte companii mari pot apărea simultan în ETF-ul global, S&P 500, Nasdaq-100 și ETF-ul tehnologic. Prin urmare, 7 poziții nu înseamnă automat 7 surse independente de risc.
Primul test este următorul: Uită-te la principalele companii din fiecare ETF și verifică unde apar aceleași nume. Cu cât suprapunerile sunt mai mari, cu atât diversificarea reală este mai mică decât pare.
2. Calculează expunerea reală pe SUA
Un ETF global și un ETF pe S&P 500 nu sunt două lumi diferite. ETF-ul global are deja o pondere importantă în SUA. Dacă adaugi separat S&P 500 și Nasdaq-100, expunerea totală pe piața americană crește. Să vedem un exemplu simplificat. Presupunem:
- 50% din portofoliu este într-un ETF global;
- ETF-ul global are 60% expunere pe SUA;
- 20% este într-un ETF S&P 500;
- 10% este într-un ETF Nasdaq-100.
Doar din primele trei componente rezultă:
50% × 60% = 30% SUA
plus:
20% × 100% = 20% SUA
plus:
10% × 100% = 10% SUA
În total aproximativ 60% din portofoliu este expus direct pieței americane. Dacă mai ai și acțiuni americane individuale, procentul poate fi și mai mare. Asta nu înseamnă că o expunere ridicată pe SUA este automat greșită. Important este să știi că o ai.
3. Verifică expunerea pe sectoare
Același principiu se aplică și la sectoare. Poți avea:
- ETF global;
- S&P 500;
- Nasdaq-100;
- ETF pe tehnologie;
- acțiuni individuale din tehnologie.
Pe platforma brokerului apar cinci investiții diferite. În realitate, toate pot crește expunerea pe același grup de companii și pe același sector. Acesta este motivul pentru care merită să descompui portofoliul și la nivel de sectoare. De exemplu:
| Sector | Expunere estimată |
|---|---|
| Tehnologie | 30% |
| Financiar | 15% |
| Industrie | 12% |
| Sănătate | 10% |
| Bunuri de bază | 15% |
| Alte sectoare | 18% |
În acest exemplu, investitorul poate crede că are un portofoliu global bine echilibrat, dar are de fapt o expunere semnificativă pe tehnologie. Din nou, problema nu este neapărat procentul în sine. Problema este să nu îl confunzi cu o diversificare mai mare decât există în realitate.
4. Verifică ponderea reală a acțiunilor
Când analizezi un portofoliu, trebuie să te uiți la toate activele împreună. Poți avea:
- 3 ETF-uri de acțiuni;
- 4 acțiuni individuale;
- 1 ETF de obligațiuni;
- Fidelis;
- cash.
Dacă te uiți doar la numărul de poziții, portofoliul pare echilibrat. Dacă îl împărți pe clase de active, situația poate arăta complet diferit. Exemplu:
| Clasă de active | Pondere |
|---|---|
| ETF-uri pe acțiuni | 65% |
| Acțiuni individuale | 15% |
| Titluri de stat | 10% |
| Cash | 10% |
Aici ai, de fapt 80% acțiuni și 20% venit fix/cash. Dacă tu credeai că ai un portofoliu de aproximativ 65% acțiuni, diferența este importantă. Acțiunile individuale trebuie incluse în calculul total al expunerii pe acțiuni.
5. Verifică dacă portofoliul corespunde obiectivelor tale
Acesta este probabil cel mai important test. Un portofoliu poate fi bine diversificat și totuși nepotrivit pentru obiectivele tale. Să presupunem că ai 100.000 EUR investiți și trei obiective:
- 20.000 EUR pentru o mașină peste 3-4 ani;
- 20.000 EUR pentru studiile copilului peste 10 ani;
- restul pentru independența financiară peste 15-20 de ani.
Nu are sens ca întreaga sumă să fie tratată identic. Banii pentru mașină au un orizont mult mai scurt decât banii pentru pensie. Pe măsură ce te apropii de obiectivele cu dată fixă, poate fi necesară reducerea expunerii pe active volatile și creșterea ponderii instrumentelor defensive.
Acesta este unul dintre motivele pentru care, atunci când analizezi un portofoliu existent, nu este suficient să întrebi: „Este diversificat?”
Trebuie să întrebi și „Este diversificat în modul potrivit pentru obiectivele mele?”
6. Compară portofoliul cu profilul tău de risc
Aici apare o problemă foarte frecventă. Investitorul spune că are toleranță ridicată la risc. În realitate, atunci când portofoliul scade cu 15%, începe să caute motive pentru a vinde. Dacă scăderea ajunge la 25%, renunță la strategia inițială.
Portofoliul tău trebuie construit astfel încât să poți rămâne investit și în perioadele dificile. Un test simplu este să calculezi ce înseamnă o scădere de 30%. Dacă ai 100.000 EUR și portofoliul scade cu 30%, rămâi cu 70.000 EUR.
Pentru a reveni la 100.000 EUR ai nevoie ulterior de o creștere de 30.000 / 70.000 = 42,9%
Acesta este unul dintre motivele pentru care profilul de risc trebuie stabilit înainte de construirea portofoliului și reevaluat atunci când situația ta financiară se schimbă.
7. Verifică dacă ai prea multe instrumente
Mai multe instrumente înseamnă adesea mai multă administrare. Dacă ai 2 ETF-uri, 8 ETF-uri sau 15 ETF-uri, întrebarea importantă este: Ce aduce fiecare instrument în plus?
Pentru fiecare poziție din portofoliu poți nota:
- Ce indice urmărește?
- Ce clasă de active reprezintă?
- Ce expunere aduce?
- Ce companii conține?
- Cu ce alte instrumente se suprapune?
- Ce costuri are?
- De ce am nevoie de această poziție?
Dacă nu poți explica în câteva propoziții de ce deții un instrument, merită să îl analizezi din nou. Uneori simplificarea portofoliului poate fi mai utilă decât adăugarea unui nou ETF.
8. Verifică costurile totale
Costul unui portofoliu este mai mult decât comisionul de cumpărare. În funcție de instrument și broker, trebuie urmărite:
- TER (comision total de administrare),
- tracking difference,
- spread,
- comisioanele de tranzacționare,
- costurile valutare,
- eventualele costuri ale brokerului,
- impozitarea câștigurilor.
Să presupunem că ai un portofoliu de 100.000 EUR și diferența totală de cost între două alternative este de 0,50% pe an.
În primul an diferența este de 100.000 × 0,50% = 500 EUR și pare rezonabilă. Pe 20 de ani însă, lucrurile se schimbă deoarece banii economisiți pot rămâne investiți și pot participa la capitalizare.
Costul este unul dintre motivele pentru care două ETF-uri care urmăresc aceeași piață nu sunt neapărat echivalente.
Citește aici un articol despre TER și tracking differences la ETF-uri.
9. Verifică dacă România are o pondere justificată
Pentru un investitor român, această analiză este deosebit de importantă. Poți avea deja:
- salariul în lei;
- proprietăți imobiliare în România;
- eventual un credit în lei;
- economii în lei;
- contribuții la sistemul public de pensii;
- Fidelis în lei;
- acțiuni românești.
În același timp, portofoliul bursier poate conține și o componentă importantă pe România. Este util să privești toate aceste elemente împreună. Acțiunile listate la BVB pot avea un rol în portofoliu. Problema apare când expunerea pe economia românească este mult mai mare decât crede investitorul.
Pe de altă parte, eliminarea completă a României doar pentru că „diversificarea globală este mai bună” nu reprezintă automat o soluție. Important este să înțelegi ce expunere totală ai și de ce ai ales-o.
10. Verifică dacă portofoliul mai respectă strategia inițială
Acesta este testul final. Poate ai început cu o strategie simplă: 80% acțiuni / 20% venit fix. După câțiva ani:
- acțiunile au crescut;
- ai adăugat câteva ETF-uri;
- ai mai cumpărat acțiuni individuale;
- ai primit dividende;
- ai cumpărat și Fidelis.
Portofoliul actual poate arăta complet diferit de planul inițial. De aceea, merită să compari periodic alocarea actuală cu alocarea țintă. Exemplu:
| Clasă de active | Țintă | Actual |
|---|---|---|
| Acțiuni | 70% | 82% |
| Venit fix | 20% | 10% |
| Cash | 10% | 8% |
Investitorul din exemplu nu mai are portofoliul cu care a început. Este posibil ca strategia inițială să fi fost bună. Portofoliul s-a îndepărtat de ea în timp. Aici intervine rebalansarea.
Un exemplu complet: un portofoliu care pare foarte diversificat
Să presupunem că un investitor are:
| Instrument | Pondere |
|---|---|
| ETF global | 35% |
| ETF pe S&P 500 | 20% |
| ETF pe Nasdaq-100 | 10% |
| ETF pe tehnologie | 5% |
| ETF pe Europa | 10% |
| Acțiuni la BVB | 10% |
| Fidelis | 5% |
| Cash | 5% |
Investitorul poate spune: „Am 8 poziții și sunt foarte bine diversificat.” Dar să vedem ce trebuie verificat:
- Primul lucru: cât din primele patru ETF-uri este investit în aceleași companii?
- Al doilea: cât reprezintă SUA din totalul portofoliului?
- Al treilea: cât reprezintă tehnologia?
- Al patrulea: care este ponderea totală a acțiunilor, inclusiv acțiunile BVB?
- Al cincilea: ce rol au ETF-ul european și acțiunile românești?
- Al șaselea: cât de bine corespunde alocarea obiectivelor investitorului?
- Al șaptelea: care sunt costurile totale?
Observația importantă este că nu putem spune dacă acest portofoliu este „bun” sau „rău” doar privind lista instrumentelor. Trebuie să îl descompunem și să îl raportăm la situația investitorului.
Ce faci dacă descoperi probleme?
Primul impuls poate fi să vinzi imediat instrumentele care par inutile. Dar mai întâi trebuie să înțelegi:
- de ce ai cumpărat fiecare instrument;
- ce rol are în prezent;
- ce implicații fiscale există dacă îl vinzi;
- cât costă menținerea lui;
- cu ce alte instrumente se suprapune;
- ce alternative ai.
În anumite situații, cea mai bună soluție poate fi vânzarea și simplificarea portofoliului. În alte situații, este suficient să oprești cumpărarea unui instrument și să direcționezi contribuțiile viitoare către alte componente.
Uneori portofoliul se poate echilibra în timp fără tranzacții inutile. De aceea, înainte de orice modificare este important să înțelegi problema pe care încerci să o rezolvi.
Un checklist simplu pentru portofoliul tău
Poți face această verificare în aproximativ 15 de minute.
| Întrebare | Da | Nu |
|---|---|---|
| Știu exact care este alocarea mea pe clase de active? | ☐ | ☐ |
| Știu cât am efectiv pe SUA? | ☐ | ☐ |
| Știu cât reprezintă tehnologia? | ☐ | ☐ |
| Știu ce suprapuneri există între ETF-uri? | ☐ | ☐ |
| Știu cât reprezintă România în portofoliul total? | ☐ | ☐ |
| Cunosc costurile principale ale instrumentelor? | ☐ | ☐ |
| Alocarea actuală corespunde profilului meu de risc? | ☐ | ☐ |
| Alocarea este potrivită obiectivelor mele? | ☐ | ☐ |
| Am reguli clare de rebalansare? | ☐ | ☐ |
| Știu de ce dețin fiecare instrument? | ☐ | ☐ |
Dacă la mai multe dintre aceste întrebări răspunsul este „nu”, probabil merită să analizezi portofoliul mai atent înainte să mai adaugi o nouă investiție.
Când are sens o analiză personalizată a portofoliului?
Există o diferență între a înțelege principiile diversificării și a analiza un portofoliu concret. Poți învăța singur ce înseamnă suprapunerea dintre ETF-uri, cum funcționează alocarea activelor sau cum se calculează costurile. Dificultatea apare atunci când trebuie să aplici toate aceste principii simultan la situația ta. De exemplu:
- ai mai multe ETF-uri cumpărate în ani diferiți;
- ai și acțiuni individuale;
- ai conturi la doi brokeri;
- ai expunere atât pe România, cât și pe piețele internaționale;
- ai bani în Fidelis, depozite sau cash;
- ai mai multe obiective financiare;
- situația ta s-a schimbat față de momentul în care ai început să investești.
Într-o astfel de situație, problema poate fi rezolvată printr-o analiză structurată a portofoliului.
Ce putem verifica într-o sesiune de 1 oră?
O sesiune strategică poate fi folosită pentru a face o radiografie a portofoliului existent:
- alocarea pe clase de active;
- suprapunerile dintre ETF-uri;
- expunerea geografică;
- concentrarea pe sectoare și companii;
- ponderea României;
- costurile;
- coerența cu obiectivele și profilul de risc;
- elementele care pot fi simplificate sau optimizate.
La final, obiectivul este să înțelegi mai bine ce ai, de ce ai și ce ai putea schimba.
Pentru portofolii mai complexe, în care trebuie analizată și strategia generală, poate fi mai potrivită o sesiune mai lungă de 3 ore.
Concluzie
Un portofoliu cu multe ETF-uri și acțiuni nu este automat un portofoliu bine diversificat. Diversificarea trebuie analizată la nivelul expunerilor reale, nu doar la nivelul numărului de instrumente din contul de broker.
Când îți verifici portofoliul, începe cu 10 lucruri:
- suprapunerea dintre ETF-uri;
- expunerea pe SUA;
- expunerea pe sectoare;
- ponderea reală a acțiunilor;
- potrivirea cu obiectivele;
- potrivirea cu profilul de risc;
- numărul de instrumente;
- costurile;
- expunerea pe România;
- diferența dintre strategia inițială și portofoliul actual.
Uneori concluzia va fi că portofoliul este bine construit și nu trebuie schimbat aproape nimic. Alteori vei descoperi suprapuneri, concentrări sau instrumente care nu mai au un rol clar.
Înainte să cumperi următorul ETF, merită să înțelegi mai întâi portofoliul pe care îl ai deja.
Vrei să îți analizezi portofoliul împreună cu mine?
Într-o sesiune 1-1 de coaching putem face o radiografie a portofoliului tău și putem identifica eventualele suprapuneri, concentrări, costuri sau neconcordanțe față de obiectivele și profilul tău de risc.
Notă importantă: Serviciile de coaching 1-1 oferite prin intermediul BiblioInvest au un caracter exclusiv educativ și informativ.
Deciziile finale de tranzacționare, alegerea instrumentelor financiare și asumarea riscurilor aferente aparțin în totalitate clientului. Investițiile la bursă implică riscul pierderii parțiale sau integrale a capitalului investit. Performanțele trecute nu oferă garanții privind rezultatele viitoare.
Consultă legislația fiscală și documentația instrumentelor înainte de orice investiție.