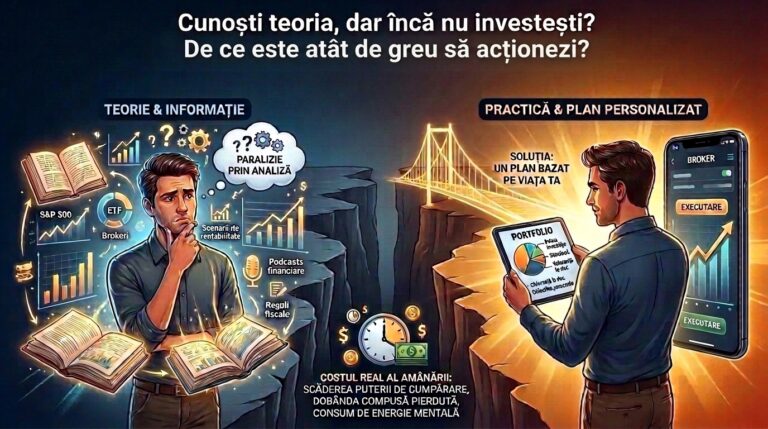
Poți să știi ce este un ETF, să înțelegi S&P 500, să fi comparat brokerii și să fi calculat zeci de scenarii de randament, dar totuși să nu fi făcut nici prima investiție.
Problema nu mai este lipsa de informație. Este dificultatea de a transforma informația generală într-un plan potrivit pentru situația ta. Iar când încerci să rezolvi această problemă consumând și mai multă informație, poți ajunge să amâni și mai mult decizia.
Simptomul: decizia amânată în fața platformei
Consumi constant informație financiară. Citești cărți despre investiții, participi la webinarii și urmărești clipuri de analiză a pieței. Asculți podcasturi financiare în drum spre birou. Ai fișiere în care simulezi randamente și ai testat strategii folosind instrumente de inteligență artificială. Cu toate acestea, banii tăi stau în continuare în depozite bancare sau în contul curent.
Și totuși, te blochezi exact în momentul în care trebuie să deschizi aplicația brokerului și să iei prima decizie concretă.
Cunoștințe teoretice versus acțiune practică
Ai acumulat cunoștințe tehnice solide. Cunoști diferența dintre un ETF cu acumulare și unul cu distribuire. Înțelegi funcționarea indicelui S&P 500. Știi regulile de impozitare aplicabile veniturilor de la bursă. Totuși, momentul în care aceste cunoștințe trebuie transformate într-o decizie concretă continuă să fie amânat.
Această diferență între cunoașterea teoretică și acțiunea practică definește frica de a greși. Te simți nepregătit să îți riști propriul capital acumulat prin muncă. Informația gratuită îți oferă cadre generale, dar îți lasă responsabilitatea deciziei finale pe umerii tăi, fără plasă de siguranță.
Tabel comparativ: De la informație generală la aplicarea ei în situația ta
| Criteriu | Abordarea teoretică (gratuită) | Realitatea practică a investitorului |
| Sursa informației | Cărți, articole generale, clipuri video | Situația ta financiară unică și obiectivele tale |
| Gradul de personalizare | Fără personalizare, aplicabil pentru un public larg | Adaptat la venituri, cheltuieli și datorii |
| Gestionarea riscului | Teorie generală despre volatilitate | Plan concret pentru propria toleranță la scăderi |
| Decizia de cumpărare | Amânată prin căutarea perfecțiunii | Executată pe baza unui plan structurat |
Semne că ai nevoie de mai puțină informație și mai multă structură
Poate problema ta nu mai este lipsa de informație dacă:
- ai citit deja mai multe cărți și articole despre investiții;
- ai cont la unul sau mai mulți brokeri, dar încă nu ai început;
- compari constant ETF-uri și nu te hotărăști;
- schimbi frecvent strategia după fiecare articol nou;
- ai un portofoliu, dar nu ai reguli clare de alocare și rebalansare;
- te întrebi dacă ai luat prea mult risc înainte de fiecare cumpărare.
Cauza inacțiunii: informația generală ignoră contextul tău
Informația găsită pe internet sau în cursurile generale poate fi corectă și utilă la nivel teoretic. Aceasta explică mecanismele bursiere generale și se adresează maselor. Problema majoră apare la aplicabilitate.
Informația generală nu poate cunoaște complet contextul tău personal. Un curs general nu știe că ai 40 de ani, un copil în întreținere, un credit ipotecar și o toleranță redusă la scăderile pieței. Un portofoliu compus integral din acțiuni funcționează matematic pe termen lung pentru un investitor abstract. Același portofoliu îți va provoca insomnii dacă piața scade cu 30% în câteva luni, iar tu ai nevoie de acces rapid la lichidități.
Capcana soluțiilor universale în finanțele personale
Materialele generale trebuie, prin natura lor, să funcționeze pentru cât mai mulți oameni. Finanțele personale, însă, pornesc de la situația unei singure persoane. Creatorul de conținut livrează informația pentru sute sau mii de oameni simultan. El nu cunoaște obiectivele tale financiare exacte, veniturile tale nete sau structura cheltuielilor tale lunare.
- Lipsa de adaptare la fluxul tău de numerar lunar,
- Ignorarea obligațiilor fiscale specifice din România,
- Absența unui plan de urgență pentru situații neprevăzute,
- Lipsa unui cadru clar pentru gestionarea emoțiilor în timpul crizelor.
Lipsa alinierii între teoria pură și viața ta reală generează nesiguranță și blochează orice tentativă de a executa prima tranzacție pe platforma brokerului.
Efectul negativ: paralizia analizei și costul real al timpului
Rămâi blocat încercând să aplici strategii create pentru alții pe propria ta viață. Această stare poartă numele de paralizia analizei. Analizezi grafice, compari comisioane de la mai mulți brokeri și cauți constant o validare suplimentară înainte de a începe.
Așteptarea momentului perfect are un cost real și calculabil. Pierzi ani prețioși de acumulare. Întârzii perioada în care capitalul tău ar putea beneficia de efectul dobânzii compuse. Amânarea poate avea un cost de oportunitate: capitalul care rămâne neinvestit nu beneficiază de evoluția piețelor și de efectul compunerii în aceeași măsură.
Problema este că nu ai transformat încă toate informațiile într-un sistem de decizie pentru situația ta. Când acel sistem există, alegerea instrumentelor și prima investiție devin pași ai unui plan, nu decizii luate separat.
Costul real al amânării
- Scăderea puterii de cumpărare din cauza inflației anuale,
- Ratarea creșterilor istorice ale pieței pe termen lung,
- Costul de oportunitate generat de dobânda compusă neactivată,
- Consumul ridicat de energie mentală în căutarea certitudinii absolute,
Fiecare lună de întârziere înseamnă capital nealocat și oportunități ratate. Timpul este principala resursă în investițiile pasive, iar tu îl consumi căutând certitudini care nu există în piețele financiare. Păstrarea capitalului în conturi curente sau depozite poate reduce volatilitatea pe termen scurt, dar nu elimină riscul ca inflația să-i erodeze puterea de cumpărare în timp.
Soluția și execuția: planul bazat pe viața ta
Informația neaplicată nu produce rezultate financiare. Este timpul să transformi teoria în execuție. Ai nevoie de un plan construit exclusiv pe matematica vieții tale personale. Un plan de investiții viabil ia în calcul veniturile tale, cheltuielile lunare, obligațiile financiare și nivelul tău real de confort în fața riscului.
În practică, asta înseamnă să pui în aceeași imagine obiectivele tale, orizontul de timp, rata de economisire, rezervele disponibile, datoriile, toleranța la risc și strategia de portofoliu. Abia apoi are sens să alegi instrumentele și să stabilești cum vei investi efectiv.
Abia după ce aceste elemente sunt puse cap la cap poți lua, în mod coerent, decizii despre alocarea activelor, instrumentele potrivite și modul în care vei implementa strategia.
Ai ajuns în punctul în care informația nu mai este problema?
Dacă ai ajuns în punctul în care nu mai ai nevoie de încă un articol, ci de un cadru clar în care să-ți pui în ordine situația financiară, obiectivele, profilul de risc și strategia de investiții, putem face acest lucru împreună, într-o sesiune 1-la-1.
START INVEST – Pentru tine dacă ai acumulat multă informație, dar ai nevoie să o transformi într-o strategie coerentă și într-un plan clar de implementare.
MENTORAT DE 3 LUNI – Pentru tine dacă vrei să construiești strategia și apoi să ai sprijin în perioada în care o aplici și o ajustezi.
→ Vezi aici pachetele și oferta specială pentru 7-13 septembrie