

Vârsta la care te poți pensiona legal nu este neapărat vârsta la care îți permiți financiar să renunți la salariu. Pentru un investitor de peste 50 de ani, această diferență poate însemna câțiva ani în plus sau în minus de libertate financiară.
Cum afli când te poți pensiona în România și, mai important, când îți permiți financiar să nu mai depinzi de salariu? Explicăm diferența dintre pensionarea pentru limită de vârstă, pensionarea anticipată și independența financiară și arătăm cum îți poți estima propria „vârstă financiară de pensionare”.
Când te poți pensiona și când îți permiți să te retragi?
Când spunem „mă pensionez”, putem vorbi despre două lucruri diferite. Primul este dreptul legal la pensie, stabilit de sistemul public de pensii. Al doilea este capacitatea financiară de a renunța la venitul din muncă. Cele două momente pot coincide, dar nu este obligatoriu.
Poți ajunge la vârsta legală de pensionare și să constați că pensia estimată nu îți permite stilul de viață pe care îl dorești. În același timp, poți acumula suficient capital încât să renunți la salariu înainte de vârsta standard. Pentru un investitor, aceasta este una dintre cele mai importante diferențe de înțeles.
Pensia este un drept legal. Independența financiară este o situație financiară.
Începe cu vârsta legală de pensionare
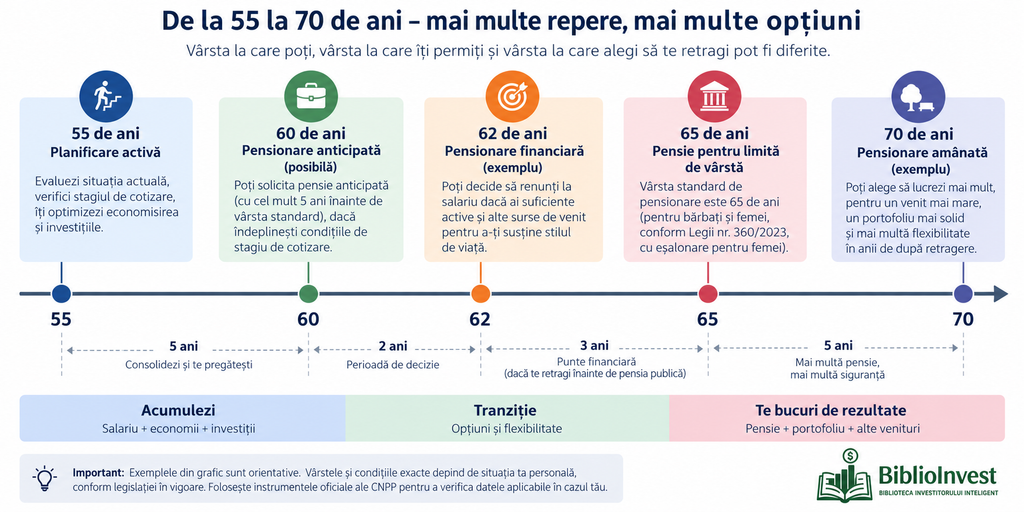
Legea nr. 360/2023 stabilește o vârstă standard de pensionare de 65 de ani pentru bărbați și femei, cu atingerea acestei vârste pentru femei realizată gradual, conform eșalonării prevăzute de lege.
Vârsta exactă la care te poți pensiona trebuie însă determinată în funcție de luna și anul nașterii, precum și de stagiul de cotizare și eventualele reduceri aplicabile. CNPP publică aceste informații în Anexa nr. 5. (detalii pe cnpp.ro)
În practică, primul pas este mai simplu: Nu presupune că te pensionezi la 65 de ani. Verifică exact situația ta.
Unde verifici?
Simulatorul oficial CNPP pentru vârsta de pensionare: Simulare vârstă pensionare – CNPP
Anexa nr. 5 la legislația pensiilor: CNPP – Anexa nr. 5
Anexa conține vârsta standard de pensionare, stagiul complet și stagiul minim de cotizare, în funcție de anul și luna nașterii (detalii pe cnpp.ro).
Pensionare la termen sau pensionare mai devreme?
După ce ai stabilit vârsta standard, apare întrebarea dacă te poți pensiona mai devreme. Aici trebuie făcută o distincție importantă între pensie pentru limită de vârstă cu reducerea vârstei standard și pensie anticipată.
Pensia pentru limită de vârstă
Pentru pensia pentru limită de vârstă trebuie îndeplinite cumulativ condițiile referitoare la vârsta standard și stagiul minim de cotizare contributiv. Stagiul minim de cotizare contributiv este de 15 ani. Stagiul complet și eventualele reduceri ale vârstei standard depind de situația individuală și de prevederile aplicabile. (detalii pe cnpp.ro)
Există, de exemplu, reduceri pentru anumite condiții de muncă sau alte situații prevăzute de lege. Acestea trebuie analizate individual.
Pensia anticipată
Pensia anticipată este o categorie diferită. Conform CNPP, ea poate fi solicitată cu cel mult 5 ani înainte de împlinirea vârstei standard, dacă sunt îndeplinite condițiile legale privind stagiul de cotizare contributiv. Cuantumul pensiei este diminuat în funcție de perioada de anticipare și de stagiul realizat peste stagiul complet contributiv (detalii pe cnpp.ro).
Prin urmare, faptul că poți ieși mai devreme la pensie nu înseamnă automat că este avantajos să faci acest lucru.
Trebuie să compari venitul pierdut din muncă, pensia pe care o vei primi și resursele proprii pe care trebuie să le folosești.
„Pot să mă pensionez” nu înseamnă „îmi permit să mă pensionez”
Aceasta este distincția cea mai importantă pentru un investitor. Să presupunem că ai 60 de ani și îndeplinești condițiile pentru pensionare anticipată.
Întrebarea legală este: ”Pot să primesc pensie?”
Întrebarea financiară este: ”Pot să îmi susțin stilul de viață fără salariu?”
A doua întrebare este mult mai complexă. Pentru a răspunde, trebuie să iei în calcul toate sursele disponibile:
- pensia publică (Pilonul I);
- Pilonul II;
- Pilonul III (dacă e cazul);
- portofoliul personal de investiții (dacă e cazul);
- economiile și cash-ul disponibil;
- veniturile din chirii (dacă e cazul);
- alte venituri recurente (dacă e cazul);
- eventual venituri obținute dintr-o activitate suplimentară (part-time).
Nu trebuie ca toate aceste surse să înceapă în același moment.
Care este „vârsta financiară de pensionare”?
Pentru un investitor putem defini simplu acest concept: Vârsta financiară de pensionare este vârsta la care poți renunța la venitul din muncă fără să îți compromiți planul financiar.
Aceasta poate fi mai mică sau mai mare decât vârsta legală. Să luăm un exemplu ipotetic:
| Indicator | Exemplu |
|---|---|
| Vârsta actuală | 55 ani |
| Vârsta standard de pensionare | 65 ani |
| Pensionare anticipată posibilă | 60 ani |
| Active financiare | 400.000 lei |
| Economisire și investiții lunare | 3.000 lei |
| Pensie publică estimată | 5.000 lei/lună |
| Venit dorit la pensie | 10.000 lei/lună |
Din acest tabel nu putem spune încă dacă persoana se poate pensiona la 60, 62 sau 65 de ani. Dar putem începe să punem întrebările corecte:
- Poate această persoană să renunțe la salariu la 62 de ani?
- Dacă da, ce resurse va folosi până la momentul începerii pensiei publice?
- Cât capital mai acumulează dacă lucrează până la 65 de ani?
- Ce se întâmplă dacă alege să lucreze doar part-time între 60 și 65 de ani?
Acestea sunt întrebări de planificare financiară, nu de legislație.
Notează trei date
Pentru planificarea personală, este util să lucrezi cu trei repere.
T0: Vârsta legală
Când poți primi pensia pentru limită de vârstă sau, dacă îndeplinești condițiile, pensia anticipată?
T1: Vârsta financiară
Când activele și celelalte surse de venit îți permit să nu mai depinzi de salariu?
T2: Vârsta aleasă
Când vrei efectiv să te retragi? De exemplu:
T0 = 65 ani
T1 = 62 ani
T2 = 63 ani
În acest caz, persoana s-ar putea retrage financiar la 62 de ani, dar preferă să mai lucreze un an. Această diferență poate fi foarte importantă. Un an suplimentar de muncă înseamnă simultan venit încasat, economii suplimentare, timp în care portofoliul poate crește și un an mai puțin în care trebuie susținută perioada de retragere.
Nu uita de perioada dintre salariu și pensia publică
Să presupunem că vrei să te retragi la 62 de ani, dar pensia publică începe la 65. Ai atunci o perioadă de tranziție de 3 ani. Aceasta trebuie finanțată din alte resurse. De exemplu:
| Perioada | Surse posibile |
|---|---|
| 62–65 ani | portofoliu de investiții, economii, alte venituri |
| 65+ | pensie publică (P1, P2, P3) + portofoliu de investiții + alte venituri |
Se observă că portofoliul nu trebuie neapărat să finanțeze singur întreaga pensie timp de 20-30 de ani. În anumite situații, rolul lui poate fi să acopere doar o perioadă de tranziție. Această distincție devine foarte importantă când construiești planul complet de pensionare.
Estimează pensia publică folosind date reale
La 50-55 de ani, nu mai este suficient să presupui că vei primi „o pensie de aproximativ X lei”.
Poți să verifici datele reale în sistemul CNPP. Portalul my.cnpp.ro permite accesarea informațiilor din sistemul public și oferă instrumente pentru simularea pensiei. CNPP precizează că utilizatorii pot consulta informații privind vechimea, angajatorii și contribuțiile înregistrate (detalii pe cnpp.ro).
Simularea pensiei publice: my.cnpp.ro – Simulare pensie publică
Pentru o estimare suplimentară, poți folosi și un calculator independent, precum cel de la Ținutul Banilor. Este util pentru simulări, dar rezultatul nu trebuie confundat cu o estimare oficială a CNPP.
Calculator pensie: Ținutul Banilor – Calculator pensie
Pentru drepturile efective și datele tale oficiale, CNPP trebuie să rămână sursa de referință.
Dacă nu ești pregătit, ai încă opțiuni
Planificarea pensionării nu trebuie să fie o decizie de tipul „60 sau 65 de ani și atât”. Dacă la 60 de ani nu ești pregătit financiar, poți:
- să continui să lucrezi;
- să crești rata de economisire;
- să reduci cheltuielile planificate pentru perioada de pensie;
- să alegi o retragere graduală din activitate;
- să mai lucrezi part-time;
- să combini veniturile din muncă cu cele din active.
Această flexibilitate este foarte importantă. Cu cât începi mai devreme planificarea, cu atât ai mai multe variabile pe care le poți ajusta.
Un checklist pentru investitorul de peste 50 de ani
Ar trebui să poți răspunde la următoarele întrebări:
- Când mă pot pensiona conform regulilor actuale?
- Care este stagiul meu de cotizare?
- Pot beneficia de pensionare anticipată sau de o reducere a vârstei standard?
- Ce pensie publică estimez că voi primi?
- Ce am acumulat în Pilonul II și Pilonul III?
- Cât am în portofoliul personal?
- La ce vârstă vreau să renunț la salariu?
- Câți ani trebuie să finanțez înainte de pensia publică?
- Ce se întâmplă dacă mă retrag cu 2–3 ani mai devreme?
- Ce se întâmplă dacă lucrez cu 2–3 ani mai mult?
Dacă nu poți răspunde încă la aceste întrebări, probabil că ai nevoie mai întâi de claritate, nu de o estimare mai precisă a randamentului viitor al bursei.
Concluzie
Pentru un investitor, întrebarea „Când mă pensionez?” trebuie împărțită în trei.
- Când pot să mă pensionez legal?
- Când îmi permit financiar să nu mai muncesc?
- Când aleg să mă retrag?
Aceste trei momente pot fi identice, dar pot fi și foarte diferite. Un investitor care își construiește din timp capitalul pentru pensie poate avea o libertate pe care sistemul public de pensii nu o oferă singur: posibilitatea de a alege momentul retragerii din activitate.
De aceea, planificarea pensionării nu ar trebui să înceapă cu întrebarea „Ce pensie voi primi?”. Ar trebui să înceapă cu o imagine completă:
vârsta legală + pensia estimată + activele proprii + momentul dorit al retragerii.
Abia apoi poți construi strategia pentru anii de după salariu.
Ai început să te gândești serios la pensionare?
Primul pas este să afli când te poți pensiona, ce venit poți estima din sistemul public și câte resurse financiare ai deja acumulate.
Cu cât faci această analiză mai devreme, cu atât ai mai multe opțiuni pentru anii care urmează. Planificarea pensionării începe cu ani înainte depunerii dosarului de pensie.
Dacă vrei să construim împreună un traseu clar pentru banii tăi, te invit să analizezi noul meu serviciu de Planificare financiară.
Pentru o discuție punctuală despre investițiile tale actuale, poți programa o sesiune de Coaching 1-1. În cadrul sesiunilor putem analiza portofoliul existent, obiectivele tale și modul în care investițiile se integrează în planul tău financiar pe termen lung.
Notă: Informațiile prezentate în acest articol au un caracter strict educativ și informativ. Pentru calcule exacte și cele mai recente actualizări legislative privind condițiile de pensionare, recomand consultarea directă a site-urilor oficiale ale autorităților statului (precum Casa Națională de Pensii Publice).

