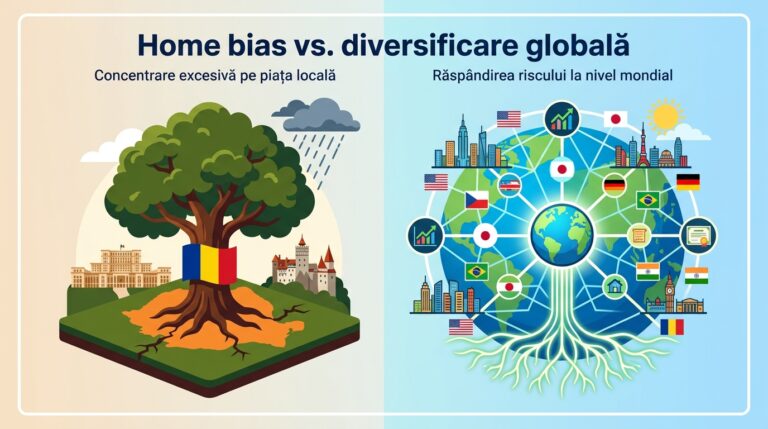
Patriotismul este bun, dar în portofoliu poate deveni o vulnerabilitate periculoasă dacă depășește anumite limite.
Facem o analiză critică a tendinței românilor de a investi disproporționat în BVB sau imobiliare locale. De ce diversificarea globală rămâne singura “masă gratuită” în investiții, chiar și când piața locală pare să performeze mai bine.
Ce reprezintă tendința de home bias și cum se manifestă
În psihologia comportamentală aplicată finanțelor, tendința de a aloca o pondere disproporționat de mare din capital în active din țara de origine poartă numele de home bias. Pentru un investitor din România, acest fenomen se traduce prin orientarea masivă a economiilor către imobiliare din orașele principale și către companiile listate la Bursa de Valori București (BVB).
Punctul de plecare al acestei alegeri este sentimentul de familiaritate. Este ușor să înțelegi activitatea unor companii pe care le vezi zilnic pe stradă. O benzinărie OMV Petrom, o sucursală Banca Transilvania sau o rețea de producție de gaze precum Romgaz oferă o senzație palpabilă de siguranță. Știrile despre aceste companii apar frecvent în presa locală, rezultatele financiare sunt raportate în moneda națională, iar cadrul legislativ îți este cunoscut.
Comportamentul este natural din punct de vedere psihologic. Oamenii tind să asocieze familiarul cu riscul scăzut și necunoscutul cu riscul ridicat. Totuși, piețele financiare funcționează după reguli matematice și statistice, independent de stările noastre emoționale. Când analizezi portofoliul global al piețelor de acțiuni, România reprezintă o fracțiune extrem de mică, sub 0.1% din capitalizarea mondială. Alocarea a 50%, 80% sau chiar 100% din avere în active românești (imobiliare sau la bursă) înseamnă parierea aproape integrală pe o singură economie emergentă.
Această concentrare creează un dezechilibru invizibil în perioadele de creștere economică, dar dureros în momentele de criză. Atunci când întreaga ta viață economică depinde de aceeași zonă geografică, orice șoc regional îți poate afecta simultan veniturile, valoarea locuinței și randamentul portofoliului de acțiuni.
Iluzia siguranței absolute în imobiliarele locale
Pentru majoritatea românilor, investiția imobiliară reprezintă pilonul central al siguranței financiare. Cumpărarea unui apartament pentru închiriere este privită ca un pas simplu, palpabil și lipsit de riscuri majore. Istoria pieței imobiliare din România arată însă o dinamică mult mai volatilă decât își amintesc mulți investitori.
Perioada 2000 – 2008 a marcat o explozie a prețurilor pe fondul accesului facil la credite în valută, al intrării în Uniunea Europeană și al unui val masiv speculativ. Prețurile pe metrul pătrat au crescut în ritm accelerat, creând percepția că imobiliarele pot doar să crească.
Această iluzie s-a destrămat rapid odată cu izbucnirea crizei financiare globale. În intervalul 2009 – 2014, piața imobiliară din România a trecut printr-o corecție severă, prețurile medii pe metrul pătrat prăbușindu-se cu aproximativ 50%. Mulți cumpărători care intraseră pe piață la vârf au rămas blocați ani de zile cu active subevaluate și credite greu de suportat.
Revenirea care a urmat a fost lungă și lentă.
Așa cum arată datele furnizate de indicele imobiliare.ro pentru vânzările de apartamente, perioada 2014 – 2026 a adus un nou ciclu de creștere:
- În intervalul 2012 – 2014, prețurile au atins minimul ciclului, coborând spre nivelul de 700 €/mp.
- Din 2015, piața a reintrat pe un trend ascendent treptat, depășind pragul de 1.000 €/mp în 2018.
- Ritmul de creștere s-a accelerat după anul 2021, ajungând la o medie națională de 1.400 €/mp în 2022 și 1.600 €/mp în 2024.
- În iulie 2026, indicele a atins nivelul de 2.031 €/mp, înregistrând un avans de 8.8% față de iulie 2025.
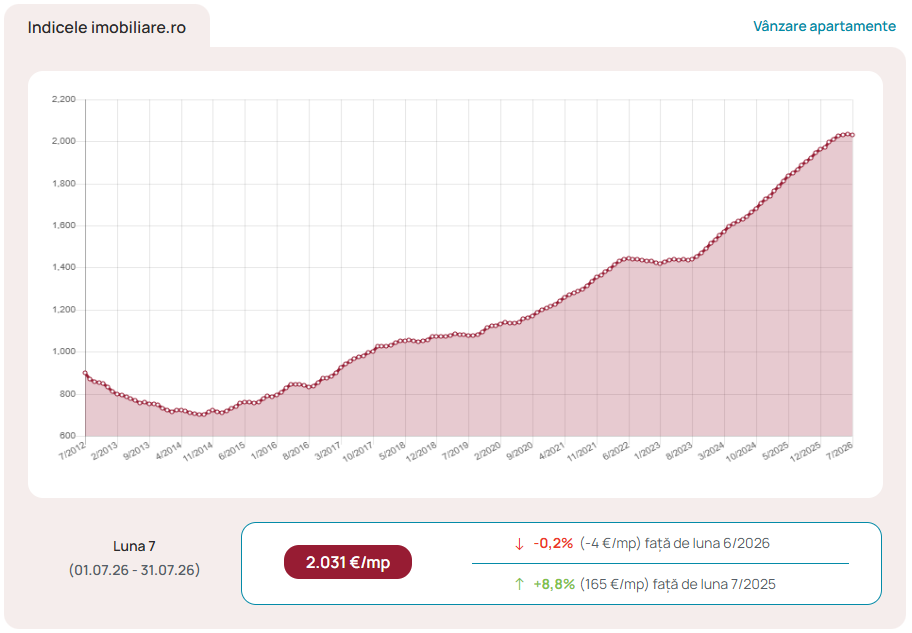
Această evoluție arată că imobiliarele pot genera randamente bune pe termen lung, însă demonstrează și un adevăr incomod: piața imobiliară are cicluri lungi, lichiditate redusă și riscuri specifice de concentrare. Durata de peste zece ani doar pentru ca prețurile să revină la nivelurile anterioare crizei din 2008 reprezintă un cost de oportunitate imens pentru un portofoliu care nu este diversificat.
Randamentele excelente ale BVB și tentația ancorării pe piața locală
Tentația de a investi masiv pe piața locală a crescut substanțial în ultimii ani. Motivația principală derivă din cifrele spectaculoase înregistrate de Bursa de Valori București.
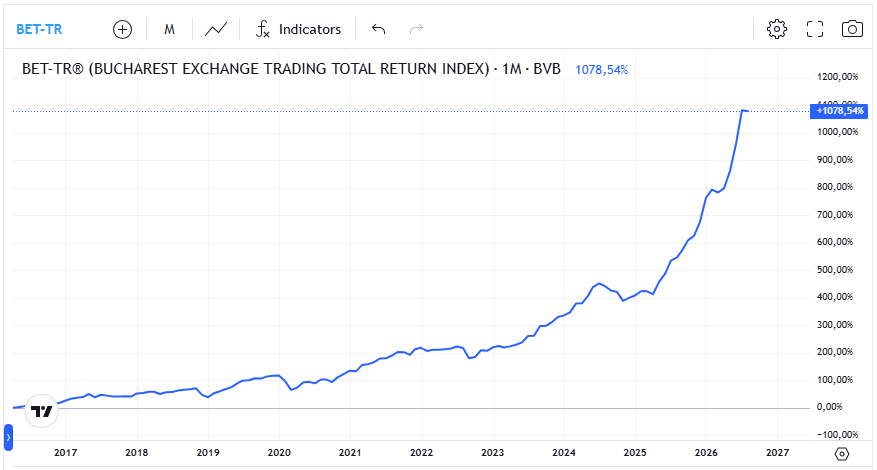
Dacă privim evoluția indicelui BET-TR (care include și dividendele reinvestite), parcursul din ultimul deceniu este remarcabil.
Așa cum arată graficul indicelui BET-TR, creșterea cumulată din ultimii zece ani a depășit nivelul de 1078%. O astfel de evoluție plasează piața din România în topul celor mai performante burse din regiune și chiar la nivel global în anumite intervale.
Sursa: bvb.ro
Pentru a înțelege mai bine cum s-a format această creștere, trebuie analizată distribuția pe ani a randamentelor.
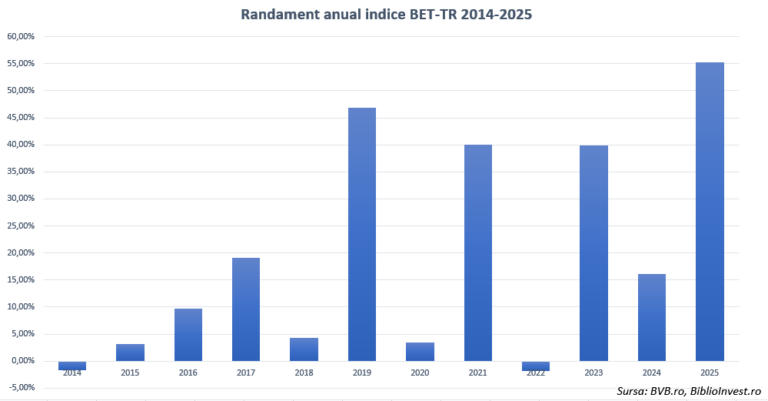
Graficul randamentelor anuale arată o imagine clară a ritmului în care s-au acumulat aceste câștiguri:
- Anul 2014 a adus o ușoară scădere, de -1.7%.
- Anii 2015 și 2016 au înregistrat creșteri moderate, de +3.2%, respectiv +9.7%.
- În 2017, indicele a urcat cu +19.1%.
- Anul 2018 a adus un avans modest, de +4.2%, influențat de incertitudinile fiscale locale.
- Anul 2019 a fost unul excepțional, cu o creștere de +46.8%.
- În 2020, anul pandemiei, randamentul a fost de +3.4%.
- Anul 2021 a consemnat o revenire puternică de +40.0%.
- În 2022, în contextul războiului din Ucraina și al crizei energetice, BET-TR a scăzut ușor, cu -1.9%.
- Anii următori au marcat un nou val de entuziasm: +39.9% în 2023, +16.1% în 2024 și un impresionant +55.3% în 2025.
Puse cap la cap, aceste date explică de ce mulți investitori români refuză să își privească portofoliile dincolo de granițe. Randamentele recente creează un efect psihologic numit recency bias (tentația de a acorda o greutate excesivă celor mai recente evenimente). Când vezi creșteri de peste 30-50% într-un singur an, diversificarea pe o piață globală matură, care oferă istoric o medie anuală de 9-10%, poate părea neinteresantă.
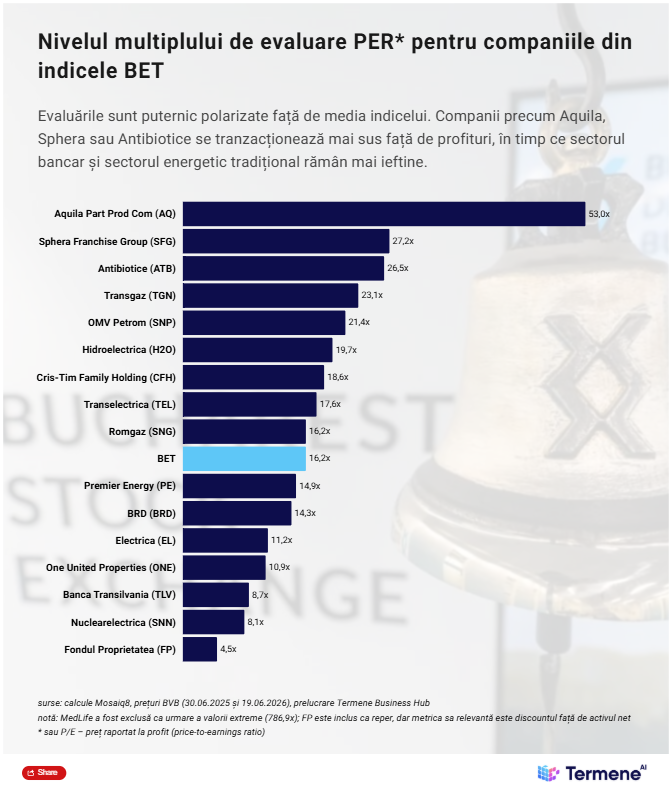
Totuși, performanțele istorice excepționale din perioade scurte ascund un risc suplimentar: evaluările crescute. Atunci când o piață crește într-un ritm accelerat, randamentele viitoare pot fi afectate de ajustări de preț sau de perioade lungi de stagnare.
Riscul de țară și concentrarea capitalului personal
Principalul argument împotriva concentrării pe piața locală este suprapunerea riscurilor. Să luăm exemplul ipotetic al unui profesionist român care își construiește averea exclusiv în mediul local:
- Obține un venit lunar extras din piața muncii din România.
- Deține o locuință personală și un apartament cumpărat pentru închiriere în Cluj sau București.
- Menține rezervele de bani în depozite bancare în RON.
- Investește 100% din portofoliul de acțiuni la BVB.
Nivelul de concentrare al acestui profil este imens. În eventualitatea unui șoc macroeconomic specific României, a unui dezechilibru bugetar accentuat, a unei retrogradări a ratingului de țară sau a unei escaladări geopolitice regionale, toți cei patru piloni ai averii sale vor avea de suferit în același timp.
Să comparăm această situație cu rezistența pe termen lung a unei piețe globale foarte diversificate.
Graficul de mai jos arată evoluția unui singur dolar investit în indicele S&P 500 din ianuarie 1941 până în martie 2026. Pe parcursul acestei perioade de opt decenii, suma inițială a ajuns la 12.746 dolari.
Parcursul a fost marcat de evenimente geopolitice majore și crize globale severe:
- Intrarea Statelor Unite în Al Doilea Război Mondial (1941).
- Războiul din Coreea, criza rachetelor din Cuba și războiul din Vietnam.
- Intervențiile din Golf, Kosovo, Afganistan și Irak.
- Conflictele recente din Ucraina, Gaza și tensiunile din Orientul Mijlociu.
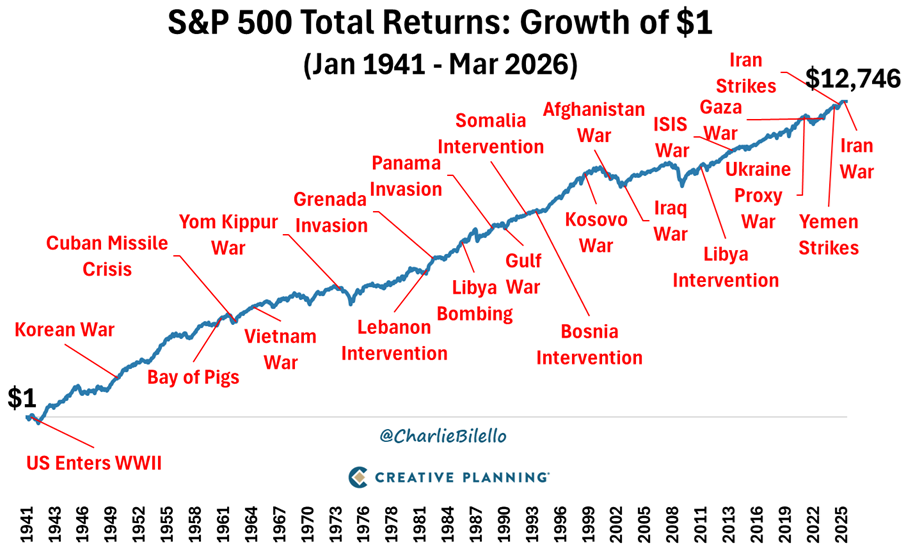
În ciuda fiecărui eveniment în parte, companiile mari din piața globală au continuat să inoveze, să vândă produse și să genereze profituri. O piață locală sau regională poate fi grav afectată de modificări de granițe, schimbări de regim politic sau falimente structurale. O piață globală reprezentată de mii de companii din țări dezvoltate are o capacitate superioară de adaptare și reziliență.
Pilonul 2 și Pilonul 3: concentrare automată și invizibilă pe România
Pe lângă deciziile individuale de cumpărare a unor apartamente sau acțiuni la BVB, există o componentă masivă de capital care îți amplifică expunerea pe România fără ca tu să tranzacționezi activ: fondurile de pensii din Pilonul 2 și Pilonul 3.
Sistemul de pensii private din România administrează zeci de miliarde de lei în numele milioanelor de salariați. Prin cadrul legislativ și prin politica de investiții a administratorilor, acești bani sunt alocați aproape integral în active naționale.
Structura medie a portofoliilor din Pilonul 2 și Pilonul 3 arată astfel:
- Peste 60-65% din fonduri sunt investite în titluri de stat emise de Ministerul Finanțelor din România.
- Aproximativ 20-25% din capital este plasat în acțiuni ale companiilor mari listate la BVB (bănci, energie, utilități).
- Diferența este păstrată în depozite bancare în lei și obligațiuni corporative emise de entități locale.
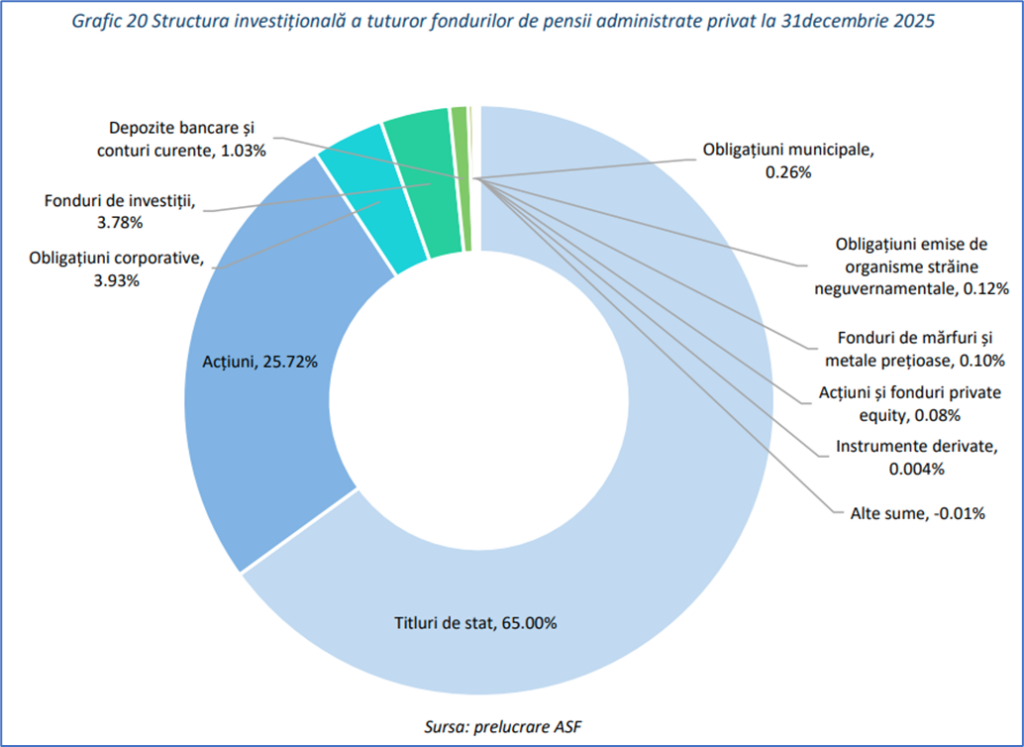
Expunerea pe piețe internaționale sau pe valute puternice în cadrul acestor fonduri rămâne minimă. Administratorii sunt limitați de reglementări și de necesitatea de a potrivi activele cu plățile viitoare în monedă locală.
Pentru tine, acest lucru înseamnă că o parte importantă din averea ta viitoare este deja pariată pe economia românească. Când adaugi la soldul din Pilonul 2 și Pilonul 3 locuința personală, salariul în lei și un portofoliu individual axat tot pe BVB, expunerea ta reală pe riscul de țară devine copleșitoare. Fără să realizezi, ajungi să depinzi în proporție de peste 90% de un singur stat și de o singură monedă.
Înțelegerea acestei concentrări invizibile este esențială atunci când îți construiești portofoliul personal de investiții. Pentru a echilibra balanța, capitalul pe care îl gestionezi direct prin contul tău de tranzacționare trebuie să ofere protecția pe care sistemul național de pensii nu ți-o poate oferi: diversificare globală veritabilă și expunere pe monede de rezervă.
Riscul valutar, inflația și realitatea fiscală din 2026
Un alt element central în analiza raportului dintre piața locală și cea globală este riscul valutar și protecția împotriva inflației.
Economia României a înregistrat de-a lungul timpului rate ale inflației mai ridicate decât media zonei euro sau a SUA. Când economisești și investești exclusiv în monedă locală (RON), randamentul tău nominal trebuie să compenseze inflația oficială și deprecierea monedei în raport cu valutele puternice de rezervă (EUR și USD).
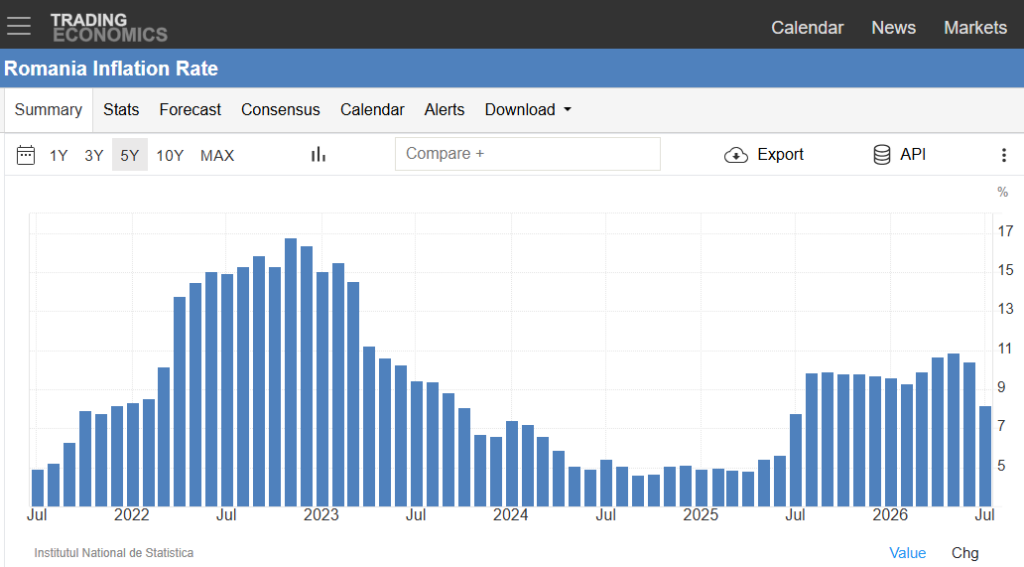
Să analizăm comportamentul claselor de active pe termen lung în raport cu inflația.
Datele statistice colectate între 1975 și 2025 arată randamentele medii anualizate pentru principalele clase de active la nivel global:
- Acțiunile americane (S&P 500): +12.5% pe an.
- Imobiliarele de tip REIT (FTSE Nareit): +11.1% pe an.
- Obligațiunile corporative investment grade (ICE BofA): +7.3% pe an.
- Aurul: +6.4% pe an.
- Inflația medie în SUA: +3.7% pe an.
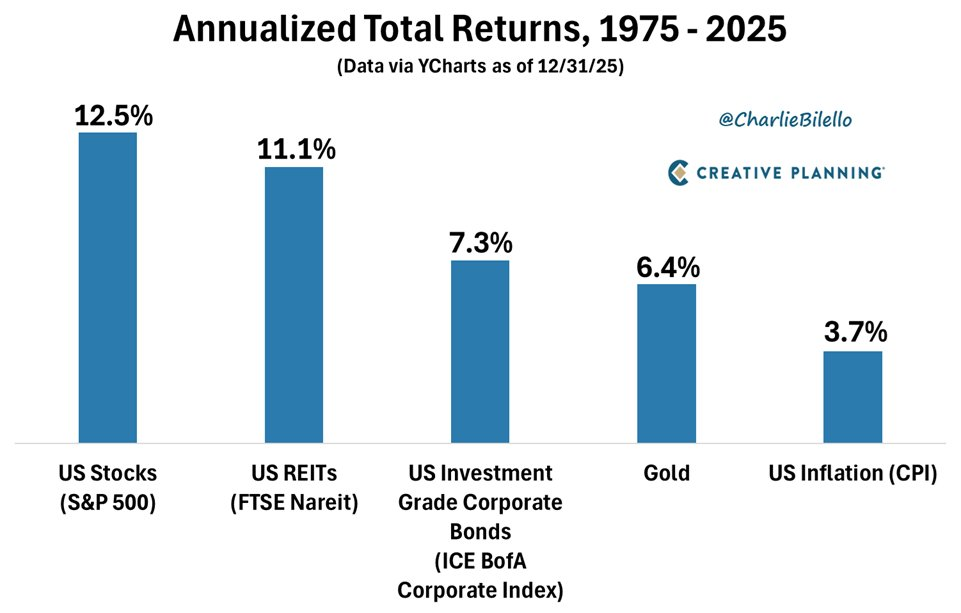
Acțiunile globale de calitate oferă o marjă solidă peste rata inflației pe perioade extinse. Dacă portofoliul este menținut într-o monedă cu tendință istorică de depreciere, randamentul real final poate fi diluat semnificativ când evaluezi puterea de cumpărare la nivel internațional.
Pe lângă aspectul valutar, investitorii români trebuie să gestioneze atent cadrul fiscal aplicabil în 2026. Reglementările fiscale stabilesc tratamente diferențiate în funcție de sediul brokerului utilizat:
- Pentru tranzacțiile efectuate prin brokeri cu sediu sau sucursală în România, profitul realizat din vânzarea titlurilor se impozitează la sursă cu 3% (pentru dețineri de peste 365 de zile) sau 6% (pentru dețineri mai mici de un an). Pierderile nu se pot compensa.
- Pentru tranzacțiile derulate prin brokeri străini fără sediu în România, impozitul pe profitul net realizat este de 16%, cu posibilitatea de a compensa pierderile din același an fiscal.
- Dividendele încasate, indiferent de sursă, sunt supuse unei cote de impozitare de 16%.
Facilitățile fiscale oferite de brokerii locali pentru piața din România (impozit redus de 3% pe câștigul de capital) reprezintă un avantaj incontestabil la nivel de costuri imediate. Totuși, decizia de alocare a capitalului nu trebuie luată exclusiv din rațiuni fiscale. Un avantaj de câteva procente la impozit nu poate compensa riscul de concentrare masivă a averii pe o singură piață mică și volatilă.
Ciclurile de performanță: rotația capitalului între piețe emergente și piețe dezvoltate
O greșeală frecventă în rândul investitorilor este presupunerea că o piață care a dominat performanțele într-un deceniu va continua să o facă și în următorul. Istoria financiară arată o alternanță ciclică între piețele dezvoltate (reprezentate în principal de SUA) și piețele emergente (din care face parte și România).
Graficul comparativ al ciclurilor între S&P 500 și piețele emergente (MSCI Emerging Markets) ilustrează clar acest fenomen de rotație:
- Perioada 1988 – 1993: Piețele emergente au înregistrat un randament spectaculos de +545%, în timp ce S&P 500 a crescut cu +130%.
- Perioada 1994 – 1998: Piața americană a avansat cu +194%, pe când piețele emergente au pierdut -39%.
- Perioada 1999 – 2010: Piețele emergente au dominat din nou categoric, cu un avans de +420%, față de un modest +27% pentru S&P 500.
- Perioada 2010 – 2024: Piața din SUA a generat o creștere masivă de +603%, în timp ce piețele emergente au crescut doar cu +65%.
- Perioada 2025 – 2026: Piețele emergente au înregistrat un avans de +46%, comparativ cu +20% pentru S&P 500.
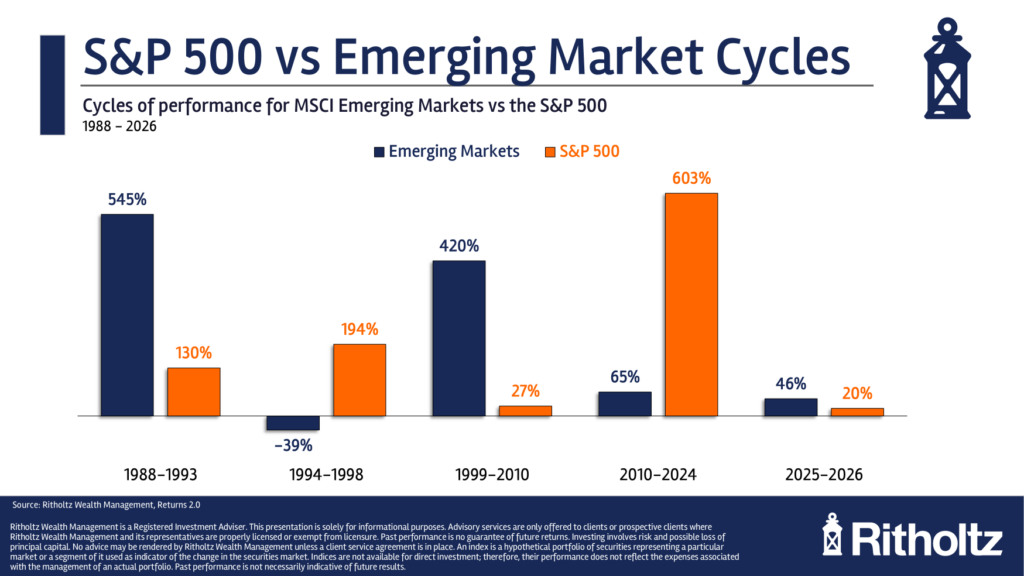
Aceste cicluri confirmă un adevăr fundamental: nicio piață nu rămâne pe primul loc în mod permanent. În perioadele în care valul de capital se îndreaptă către piețele emergente, bursa de la București poate depăși randamentele piețelor dezvoltate. Când fluxurile globale de capital se retrag spre active mai sigure, piețele emergente suferă scăderi mai pronunțate sau perioade lungi de subperformanță.
Mergând mai departe, diversificarea pe clase de active pe parcursul deceniilor arată o dinamică similară.
Tabelul de performanță pe decenii evidențiază faptul că activele câștigătoare se schimbă constant:
- În anii 1930, doar aurul (+5.3%), obligațiunile (+4.0%) și companiile Small Caps (+2.8%) au generat randamente pozitive, în timp ce S&P 500 a scăzut cu -0.9%.
- În anii 1970, perioadă marcată de o inflație ridicată (+7.4%), aurul (+28.6%) și imobiliarele (+8.7%) au depășit acțiunile americane (+5.9%).
- În anii 1980 și 1990, acțiunile mari din SUA au dominat cu +17.3% și +18.0%, în timp ce aurul a înregistrat randamente negative (-2.5% și -3.1%).
- În anii 2000 (deceniul slab pentru S&P 500, cu -1.0%), aurul (+14.1%), companiile mici (+9.0%) și imobiliarele (+4.0%) au oferit cele mai bune randamente.
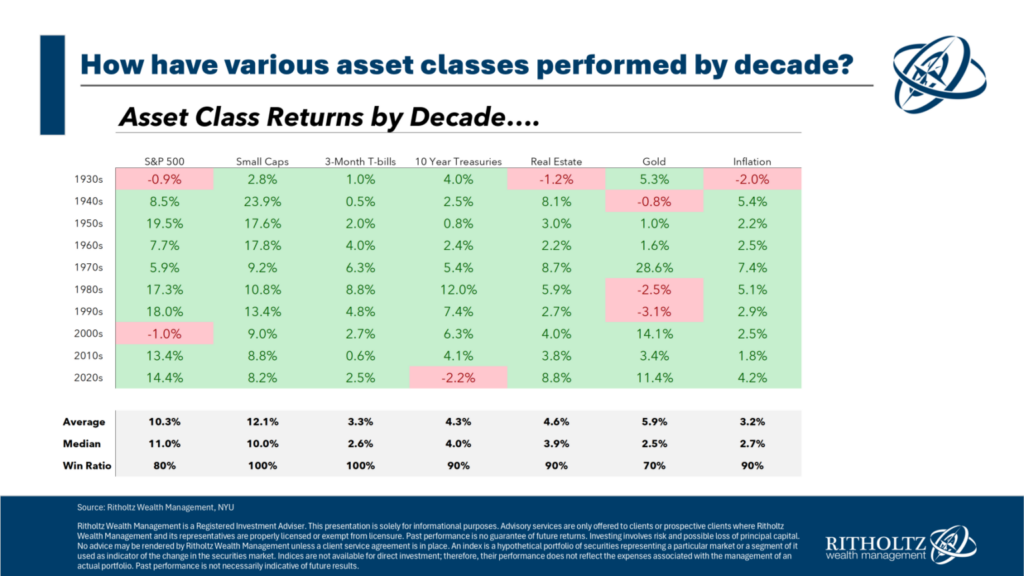
Un investitor ancorat exclusiv pe un singur tip de active sau pe o singură piață este complet expus fluctuațiilor specifice acelui deceniu. Prin contrast, un portofoliu diversificat global captează randamentul generat de regiunile și activele aflate în faza favorabilă a ciclului lor.
Performanțele anuale ale S&P 500 și disciplina răbdării
Pentru a înțelege mai bine comportamentul unei piețe dezvoltate precum cea americană, este util să analizăm frecvența anilor pozitivi versus anii negativi pe o durată lungă.
Istoricul indicelui S&P 500 arată că, deși volatilitatea dintr-un an în altul este inevitabilă, tendința generală pe termen lung rămâne ascendentă. În aproximativ 73% din ani, piața americană a încheiat pe plus. Anii negativi, deși dureroși la momentul respectiv (cum au fost 1931, 1937, 1974, 2008 sau 2022), au fost urmați de perioade de recuperare și noi maxime istorice.
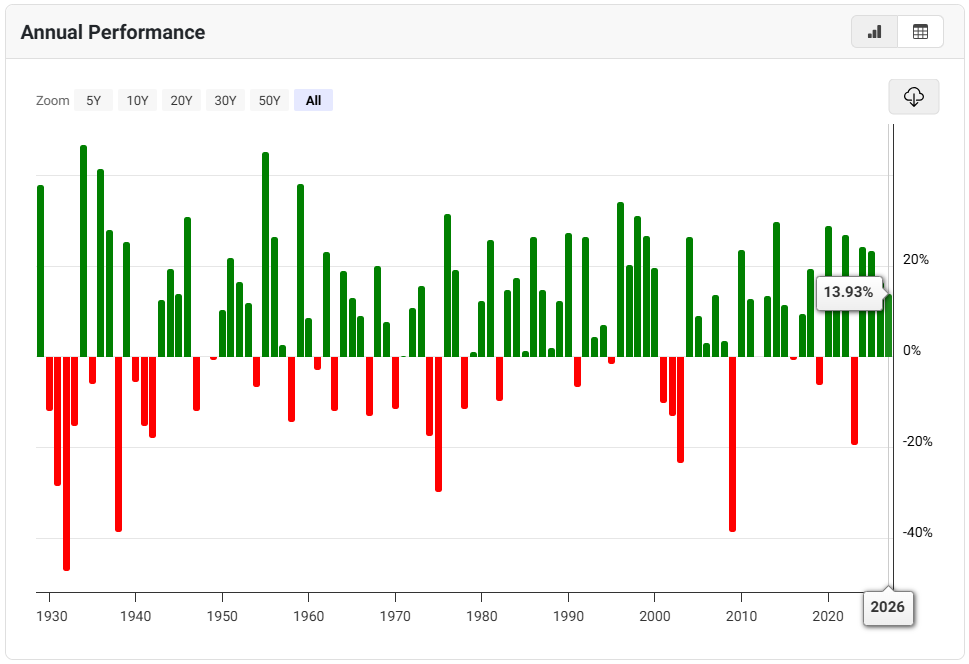
Sursa: Macrotrends.net
Constanța randamentelor pe termen lung este susținută de structura economiei globale, bazată pe companii multinaționale cu venituri diversificate în zeci de țări, bugete mari de cercetare și dezvoltare și o guvernanță corporativă consolidată.
Când cumperi un ETF global (de exemplu, un indice precum MSCI ACWI IMI sau FTSE All-World), devii coproprietar la mii de companii, lideri în domeniile lor: tehnologie, sănătate, energie, finanțe, bunuri de larg consum. Aceste companii își ajustează prețurile în funcție de inflație, funcționează în multiple monede și nu depind de situația politică sau economică a unei singure țări.
Structurarea rațională a unui portofoliu: echilibrul între oportunitate și siguranță
Diversificarea globală nu înseamnă abandonarea completă a pieței locale. Piața locală are oportunități reale de investiții, companii cu dividend atractiv și o piață în dezvoltare. Cheia constă în stabilirea unor proporții raționale.
O strategie echilibrată pentru un investitor din România trebuie să ia în calcul întreaga structură a averii personale, inclusiv banii aflați în contul de tranzacționare.
Un cadru de lucru practic cuprinde următoarele etape:
- Evaluarea expunerii totale la riscul de țară – Înainte de a decide alocarea în acțiuni, calculați procentul reprezentat de activele românești din întreaga avere:
- Valoarea locuinței personale și a imobilelor deținute.
- Valoarea depozitelor bancare în RON și a titlurilor de stat Fidelis.
- Valoarea participațiilor la Pilonul II de pensii (care investește predominant în acțiuni BVB și titluri de stat românești). Dacă toate aceste componente sunt ancorate în economia locală, portofoliul de acțiuni lichide trebuie să aducă o contrapondere de siguranță prin expunere globală.
- Stabilirea unei limite maxime pentru BVB – Pentru cei mai mulți investitori, o alocare de 10% până la 20% din portofoliul de acțiuni pe piața locală este suficientă pentru a beneficia de creșterea BVB și de dividendele atractive, fără a compromite stabilitatea financiară pe termen lung. Diferența de 80-90% poate fi direcționată către ETF-uri globale diversificate (cum ar fi indexarea pe MSCI ACWI IMI sau FTSE All-World).
- Gândirea pe termene lungi și disciplina rebalansării – Atunci când piața din România înregistrează ani cu randamente de peste 40-50%, valoarea deținerilor locale va crește ca pondere în portofoliu. Disciplina presupune rebalansarea periodică: marcarea unor profituri din zona supraevaluată și realocarea capitalului către activele globale. În acest mod, aplici regula fundamentală a investițiilor: cumperi ieftin și vinzi scump, fără a te lăsa condus de emoții.
- Tratarea eficientă a aspectelor fiscale – Utilizarea unui broker local pentru cota de acțiuni românești îți permite să beneficiezi de impozitul redus de 3% pe câștigul de capital. Pentru expunerea pe piețele internaționale, alegerea unui broker internațional solid oferă acces la comisioane reduse, o gamă largă de ETF-uri cu acumulare și securitate sporită a activelor.
Concluzii și pași următori
Dilema dintre home bias și diversificarea globală nu se rezolvă prin decizii radicale. Piața locală are locul ei bine definit în strategia unui investitor ancorat în România. În același timp, încrederea orbească și concentrarea excesivă pe un singur sector sau pe o singură țară reprezintă o vulnerabilitate inutilă.
Diversificarea globală rămâne singurul principiu din lumea financiară care îți permite să reduci riscul fără a fi nevoit să sacrifici randamentul așteptat pe termen lung.
Simți că ești prea expus pe o singură piață sau monedă? În cadrul sesiunilor de coaching, analizăm expunerea totală a averii tale și găsim echilibrul corect între oportunitatea locală și siguranța globală. Vezi detaliile programului de coaching.
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.