

Ai citit despre ETF-uri, ai urmărit evoluția burselor și poate ai deja un cont de investiții. Poate chiar ai început să cumperi și ai construit deja un portofoliu. La un moment dat apare însă o întrebare mai dificilă:
Cum transform toate aceste informații într-un plan de investiții potrivit pentru situația mea?
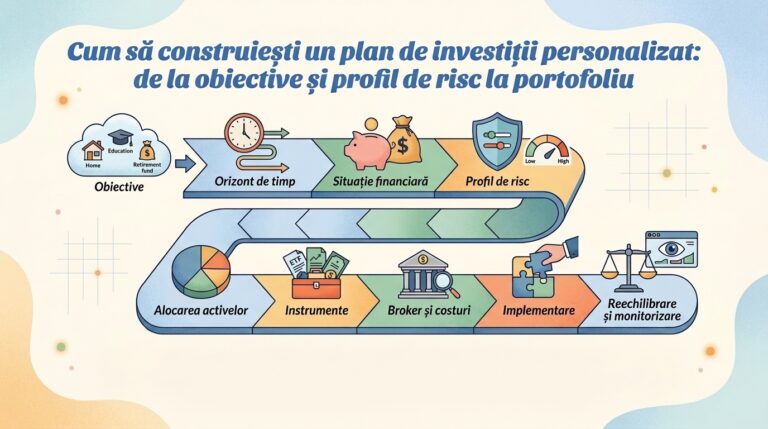
Un plan de investiții începe cu obiectivele pentru care investești, perioada în care vei avea nevoie de bani, situația ta financiară și nivelul de risc pe care îl poți suporta. Abia apoi are sens să discutăm despre alocarea activelor, instrumentele financiare, brokerul și modul în care vei implementa strategia.
În acest articol voi parcurge pas cu pas elementele principale ale unui plan de investiții. La final voi folosi un exemplu concret pentru a arăta cum se leagă toate aceste decizii.
1. Începe cu obiectivele financiare
Una dintre cele mai frecvente greșeli ale investitorilor este să înceapă cu instrumentul financiar.
„Vreau să cumpăr VWCE.”
„Vreau să investesc în S&P 500.”
„Vreau să investesc în ETF-uri.”
Acestea sunt răspunsuri despre cum investești, nu despre de ce investești.
Prima etapă este să îți definești obiectivele. Poți avea, de exemplu:
- pensie sau independență financiară;
- avans pentru o locuință;
- educația copiilor;
- cumpărarea unei mașini;
- un proiect personal;
- constituirea unui capital pentru venituri pasive viitoare.
Este important să separi obiectivele. Banii pentru un obiectiv peste 3-5 ani nu ar trebui tratați automat în același mod ca banii de care vei avea nevoie peste 20 de ani.
Să presupunem că ai 100.000 EUR disponibili pentru investiții. Dacă întreaga sumă este destinată independenței financiare peste 20 de ani, vei putea accepta o volatilitate mai mare decât dacă jumătate din bani sunt necesari pentru cumpărarea unei locuințe peste 3-5 ani.
Aceeași persoană poate avea nevoie de strategii diferite pentru obiective diferite.
2. Stabilește orizontul de timp
După ce ai definit obiectivele, trebuie să stabilești când vei avea nevoie de bani.
Diferența dintre 3-5 ani și 20 de ani este fundamentală în investiții. Dacă ai nevoie de bani într-un interval scurt, o scădere puternică a pieței poate apărea exact în momentul în care ai nevoie de bani. Pentru un obiectiv aflat la 15-20 de ani distanță, ai mult mai mult timp pentru a trece prin perioade dificile.
Putem privi orientativ astfel lucrurile (aceste intervale sunt orientative, nu există o alocare universală potrivită pentru fiecare investitor):
| Orizont | Exemplu de obiectiv | Prioritate |
|---|---|---|
| 1-3 ani | Cheltuieli programate, mașină, renovare | Protejarea capitalului |
| 3-5 ani | Avans locuință, proiect important | Echilibru între creștere și protecție |
| 5-10 ani | Educația copilului, obiective majore | Creștere + reducerea treptată a riscului |
| 10+ ani | Pensie, independență financiară | Creșterea capitalului |
Am analizat mai detaliat această problemă în articolul Investiții pentru obiective pe termen mediu: între depozite și bursă.
3. Transformă obiectivul într-o țintă financiară
Un plan bun trebuie să răspundă la o întrebare simplă:
Cât trebuie să economisesc și să investesc pentru a ajunge la obiectivul meu?
Să presupunem că vrei să ajungi la 500.000 lei în 15 ani, pornind de la zero. Dacă investești 1.000 lei pe lună și presupunem, strict pentru exemplificare, un randament mediu de 7% pe an, totalul care se va aduna va fi de aproximativ 316.000 lei.
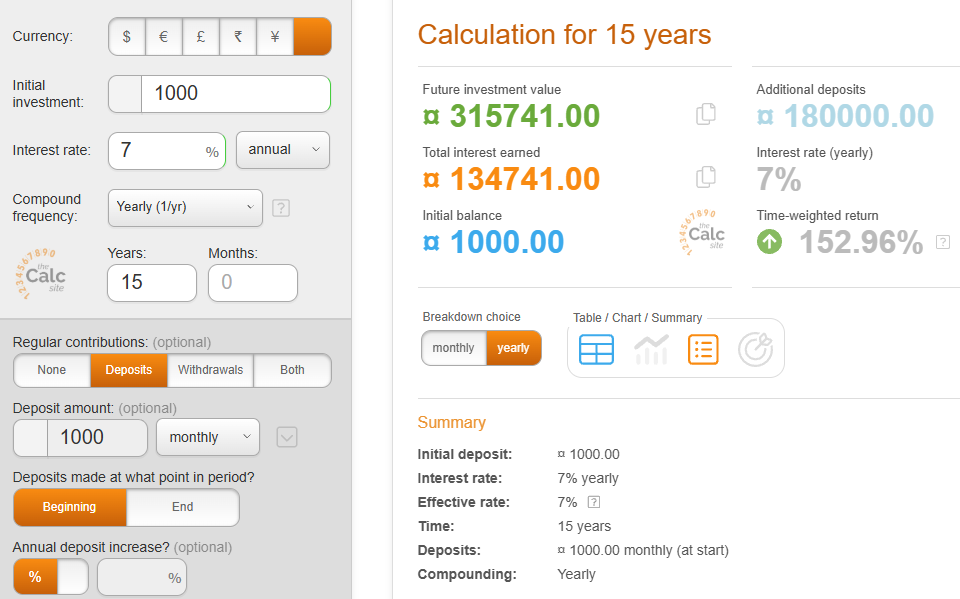
În acest scenariu, 1.000 lei pe lună nu sunt suficienți pentru a ajunge la 500.000 lei.
Trebuie să modifici una sau mai multe dintre variabile:
- contribuția lunară;
- perioada de investiții;
- suma inițială;
- obiectivul financiar.
Este unul dintre motivele pentru care un plan de investiții trebuie să includă și calcule, nu numai alegerea unor produse financiare.
Notă: Randamentul de 7% este o ipoteză utilizată pentru calcul și nu reprezintă o estimare sau o garanție a randamentelor viitoare.
4. Analizează situația financiară în ansamblu
Portofoliul de investiții nu trebuie analizat separat de restul finanțelor tale.
Poți avea:
- bani în conturi curente;
- depozite bancare;
- titluri de stat;
- ETF-uri;
- acțiuni individuale;
- Pilonul II sau Pilonul III;
- proprietăți imobiliare;
- credite ipotecare sau de nevoi personale;
- venituri și cheltuieli recurente.
Două persoane cu același portofoliu de investiții pot avea niveluri foarte diferite de risc financiar. De aceea, nu este suficient să întrebi dacă un ETF este bun. Trebuie să înțelegi și ce rol are acel ETF în situația ta financiară.
5. Determină profilul de risc
Profilul de risc este una dintre cele mai importante componente ale strategiei. Mulți investitori spun că pot suporta o scădere de 20-30%, sau chiar 40%. Este ușor să spui acest lucru atunci când piețele cresc.
Imaginează-ți că ai 50.000 euro investiți, iar după o scădere importantă a pieței portofoliul ajunge la 35-40.000 euro. Dacă primul impuls este să vinzi, atunci un portofoliu foarte agresiv poate să nu fie potrivit pentru tine, indiferent de randamentele istorice.
Aici trebuie făcută o diferență între două concepte:
- Toleranța la risc este cât de confortabil ești cu fluctuațiile investițiilor.
- Capacitatea de a suporta riscul este cât de mult poți pierde fără ca obiectivele tale financiare să fie afectate.
Cele două nu sunt întotdeauna identice. Un investitor poate accepta psihologic volatilitatea, dar poate avea nevoie de bani în câțiva ani. În acest caz, capacitatea de a suporta riscul este mai redusă.
6. Stabilește alocarea activelor
După ce ai stabilit obiectivele, orizontul de timp și profilul de risc, poți începe să construiești alocarea activelor. Principalele componente pot fi:
- instrumente pe acțiuni;
- titluri de stat;
- depozite bancare;
- cash.
Ca exemplu pur orientativ:
| Profil de risc | Instrumente pe acțiuni | Instrumente cu venit fix |
|---|---|---|
| Defensiv | 30% | 70% |
| Moderat | 60% | 40% |
| Agresiv | 80% | 20% |
| Foarte agresiv | 100% | 0% |
Aceste procente nu reprezintă recomandări universale. Alocarea potrivită depinde de obiective, orizont, toleranța la risc, capacitatea financiară de a suporta pierderile și restul patrimoniului.
Mai important este să înțelegi următorul principiu:
alocarea activelor trebuie să fie o consecință a obiectivelor și profilului tău de risc.
7. Alege instrumentele după rolul lor
Abia acum ajungem la ETF-uri și celelalte instrumente financiare.
Pentru partea de acțiuni, un investitor pasiv poate utiliza ETF-uri globale care oferă diversificare pe un număr mare de companii.
Pentru partea defensivă pot exista, în funcție de obiectiv și orizont:
- titluri de stat Fidelis;
- ETF-uri de tip money market;
- ETF-uri ultrashort bonds;
- ETF-uri cu maturitate fixă (iBonds);
- depozite bancare.
Fiecare instrument ar trebui să aibă un rol clar. Un ETF nu devine automat necesar doar pentru că este popular.
De exemplu, un investitor poate deține un ETF global, un ETF pe S&P 500, unul pe Nasdaq-100 și încă unul pe semiconductori, crezând că a obținut o diversificare mai mare. În realitate, aceleași companii pot apărea în toate aceste instrumente și expunerea pe anumite sectoare poate deveni mult mai mare decât pare la prima vedere.
Numărul de poziții din portofoliu nu este același lucru cu gradul de diversificare.
8. Verifică brokerul și costurile
Brokerul este infrastructura prin care implementezi strategia. Nu există un broker perfect pentru toți investitorii. Criteriile relevante pot include:
- reglementarea,
- siguranța activelor,
- costurile,
- piețele disponibile,
- instrumentele disponibile,
- conversia valutară,
- rapoartele fiscale anuale,
- ușurința administrării.
În același timp, costul unui portofoliu nu înseamnă doar comisionul plătit pentru cumpărare. Trebuie să iei în calcul, în funcție de instrument:
- TER (comision total de administrare),
- tracking difference,
- spread,
- costurile de tranzacționare,
- comisioanele de schimb valutar,
- alte costuri ale brokerului,
- impozitele pe câștiguri, dividende sau dobânzi.
O diferență de 0,50% pe an poate părea mică, dar la un capital de 100.000 lei înseamnă aproximativ 100.000 × 0,50% = 500 lei în primul an.
Pe perioade lungi, impactul devine mai important deoarece banii economisiți pot rămâne investiți și pot participa la capitalizare.
9. Stabilește regulile de implementare
Un plan de investiții trebuie să răspundă și la întrebarea:
Ce fac concret după ce mi-am stabilit strategia?
Trebuie să știi:
- cât investești lunar,
- cum investești capitalul existent,
- ce instrumente cumperi,
- cât de des rebalansezi,
- ce faci când piața scade,
- în ce situații modifici strategia.
De exemplu, dacă alocarea țintă este 80% acțiuni și 20% venit fix, o creștere puternică a pieței poate modifica structura la 88% / 12%.
Poți stabili dinainte o regulă de rebalansare, de exemplu o dată pe an sau atunci când o componentă se abate cu mai mult de 5 puncte procentuale de la țintă. Scopul este să ai reguli înainte ca emoțiile să înceapă să influențeze deciziile.
10. Scrie strategia într-un document simplu
O strategie de investiții nu trebuie să fie un document complicat. Poți nota câteva reguli esențiale:
- Care sunt obiectivele mele?
- Care este orizontul fiecărui obiectiv?
- Cât investesc lunar?
- Care este alocarea țintă?
- Ce instrumente folosesc?
- Când rebalansez?
- Ce fac în perioade de scădere?
- În ce situații modific strategia?
- Ce costuri urmăresc?
- Ce decizii nu voi lua sub influența emoțiilor?
Un astfel de document te poate ajuta să separi deciziile strategice de zgomotul zilnic al pieței.
Studiu de caz: o familie cu trei obiective financiare
Să presupunem că analizăm o familie formată dintr-un cuplu de aproximativ 35-40 de ani și un copil de 8-10 ani. Venitul net al familiei este de aproximativ 3.000 EUR/lună. Familia are:
- 20.000 EUR disponibili pentru investiții;
- posibilitatea de a investi 500 EUR/lună;
- intenția de a crește contribuția anual cu aproximativ 5%;
- un fond de urgență de 10.000 lei;
- aproximativ 5.000 EUR în titluri de stat Fidelis;
- câteva ETF-uri internaționale cumpărate începând de anul trecut;
- câteva acțiuni individuale de la Bursa de Valori București;
- conturi deschise la XTB și TradeVille;
- un apartament cumpărat cu credit ipotecar, cu aproximativ 10-15 ani rămași de plată.
Familia are trei obiective:
| Obiectiv | Orizont aproximativ |
|---|---|
| Schimbarea automobilului | 3-5 ani |
| Studiile copilului | 10 ani |
| Independență financiară / pensie | 15-20 ani |
La prima vedere, familia este deja „investitor”. Are economii, titluri de stat, ETF-uri, acțiuni individuale și conturi la brokeri. Problema este că aceste componente nu formează încă neapărat o strategie coerentă.
Cum am începe analiza?
1. Separăm obiectivele
Banii pentru automobil nu au același orizont cu banii pentru pensie.
Pentru obiectivul la 3-5 ani, protejarea capitalului devine mai importantă pe măsură ce se apropie momentul utilizării.
Pentru independența financiară la 15-20 de ani, portofoliul poate suporta mai multă volatilitate.
2. Analizăm ce există deja
Familia nu pornește de la zero. Trebuie să vedem ce reprezintă în realitate:
- ETF-urile;
- acțiunile individuale;
- Fidelis;
- cash-ul;
- celelalte active.
Un portofoliu poate arăta diversificat atunci când îl privești din aplicația brokerului, dar poate de fapt să aibă o concentrare mare pe aceleași companii sau sectoare.
3. Verificăm profilul de risc
Familia consideră că are o toleranță ridicată la risc. Totuși, atunci când piețele au scăzut în 2025 sau în 2026, a început să ia în calcul vânzarea sau restructurarea portofoliului.
Aceasta este o informație relevantă pentru construcția portofoliului. Poate fi nevoie de mai multă diversificare, de o alocare diferită sau pur și simplu de reguli mai clare pentru perioadele de volatilitate.
4. Stabilim alocarea pe obiective
Pentru automobil, ponderea activelor defensive va fi mai importantă.
Pentru studiile copilului, există un orizont de 10 ani, ceea ce permite o combinație între active de creștere și active defensive, urmată de reducerea treptată a riscului.
Pentru independența financiară, orizontul de 15-20 de ani permite o pondere mai mare în acțiuni, în funcție de profilul familiei.
5. Analizăm contribuțiile lunare
Familia investește inițial 500 EUR/lună și majorează contribuția anual cu 5%. Fără să luăm în calcul niciun randament, contribuțiile ar fi de aproximativ 75.000 EUR în 15 ani și aproximativ 129.000 EUR în 20 de ani, dacă majorarea anuală se aplică în fiecare an. La acestea se adaugă cei 20.000 EUR de capital inițial.
Dacă folosim, strict pentru exemplificare, un randament mediu ipotetic de 7% pe an, valoarea matematică rezultată ar fi aproximativ 214.000 EUR după 15 ani și 385.000 EUR după 20 de ani.
Aceste valori sunt simple scenarii matematice bazate pe ipotezele de mai sus și nu includ schimbări ale randamentelor, impozitelor sau situației familiei. Observația importantă este diferită:
contribuția lunară și creșterea ei în timp pot avea un impact foarte mare asupra capitalului final.
6. Construim regulile pentru viitor
În final, familia trebuie să știe:
- cât investește lunar;
- cum alocă noile contribuții;
- când rebalansează;
- ce face în timpul unei scăderi;
- când începe deriscarea obiectivului de 3-5 ani;
- cum modifică strategia dacă veniturile sau obiectivele se schimbă.
Așa se transformă un grup de investiții într-un plan de investiții.
Ce trebuie să reții
Construirea unei strategii nu începe cu întrebarea „Ce ETF să cumpăr?” Ordinea logică este:
Obiective → Orizont de timp → Situație financiară → Profil de risc → Alocarea activelor → Instrumente → Broker și costuri → Implementare → Rebalansare și monitorizare
Cu cât respecți mai bine această ordine, cu atât este mai mic riscul să construiești portofoliul pornind de la instrumentele care ți-au atras atenția în ultima perioadă.
Nu există un portofoliu perfect pentru toți investitorii. Există însă portofolii construite mai mult sau mai puțin coerent în raport cu obiectivele, riscul și situația financiară a persoanei care le deține.
BiblioInvest își propune să ofere informațiile necesare pentru ca investitorii români să poată înțelege și construi singuri astfel de strategii. Pentru unii investitori, însă, problema este timpul necesar pentru a analiza propria situație și pentru a pune toate aceste elemente cap la cap.
Vrei să îți construiești strategia de investiții pornind de la situația ta?
În perioada 7-13 septembrie 2026, coachingul 1-la-1 BiblioInvest este disponibil la prețurile speciale ale campaniei:
START INVEST, 3 ore: 890 lei
MENTORAT, 3 luni: 1.690 lei
În funcție de situația ta, putem analiza obiectivele financiare, profilul de risc, portofoliul existent, alocarea activelor, instrumentele, brokerul și pașii de implementare.
Notă importantă: Serviciile de coaching 1-1 oferite prin intermediul BiblioInvest au un caracter exclusiv educativ și informativ.
Deciziile finale de tranzacționare, alegerea instrumentelor financiare și asumarea riscurilor aferente aparțin în totalitate clientului. Investițiile la bursă implică riscul pierderii parțiale sau integrale a capitalului investit. Performanțele trecute nu oferă garanții privind rezultatele viitoare.
Consultă legislația fiscală și documentația instrumentelor înainte de orice investiție.

