

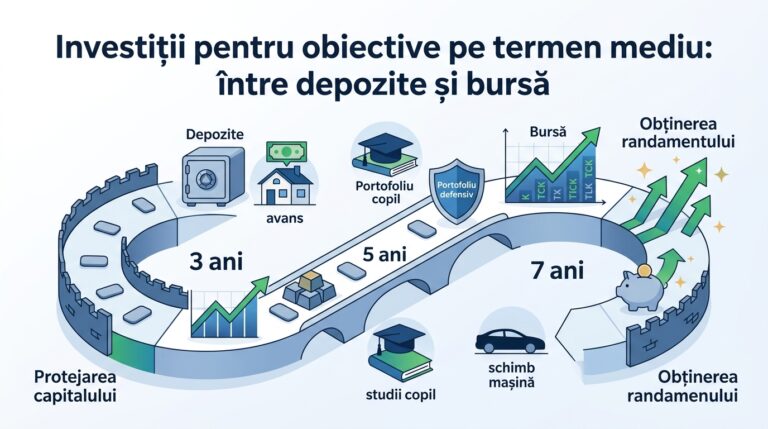
Nu toți banii sunt pentru pensie. Cum investești pentru avansul unei locuințe sau pentru facultatea copilului peste 5-7 ani?
Atunci când vorbim despre investiții, atenția majorității se îndreaptă către două extreme: banii pentru urgențe (păstrați în depozite bancare sau conturi de economii) și banii pentru pensie (investiți pe 20-30 de ani în indici globali de acțiuni, precum FTSE All-World sau MSCI ACWI IMI).
Ce se întâmplă însă cu obiectivele financiare aflate la jumătatea drumului? Ce faci dacă vrei să strângi avansul pentru o locuință în 5 ani, să pregătești fondul pentru studiile copilului care intră la facultate în 6 ani sau să schimbi mașina peste 4 ani?
Alocarea capitalului pentru obiective pe termen mediu (3-7 ani) necesită un cadru strategic diferit. Aplicarea unei strategii gândite pentru orizonturi lungi în cazul unui obiectiv de 5 ani reprezintă o eroare majoră de planificare financiară.
De ce un portofoliu 100% acțiuni poate fi nepotrivit pentru un obiectiv pe termen mediu
Graficele pe termen lung arată că acțiunile reprezintă clasa de active cu cel mai ridicat randament istoric. Pe orizonturi scurte și medii însă, volatilitatea acțiunilor poate transforma un portofoliu 100% acțiuni într-o alegere dificil de justificat atunci când capitalul este necesar la o dată fixă.
Matematica scăderilor și timpul de recuperare
Dacă piețele scad cu 30% chiar înainte de anul în care ai nevoie de bani, consecințele sunt directe: amâni achiziția cu câțiva ani până la recuperarea pieței sau marchezi pierderea și acoperi diferența din alte surse.
- O scădere de 10% necesită o creștere de 11,1% pentru a reveni la nivelul inițial.
- O scădere de 30% necesită un randament de 42,8% pentru a recupera capitalul.
- O scădere de 50% necesită o apreciere de 100% (dublarea sumei) pentru a ajunge la zero.
Pe un orizont lung, scăderile temporare sunt oportunități de acumulare. Pe un orizont de 4 ani, o scădere accentuată anulează planul financiar.
Secvența randamentelor
Ordinea în care apar randamentele pozitive și negative contează decisiv atunci când ai o dată fixă de retragere. Tabelul de mai jos arată cum o prăbușire a pieței la finalul perioadei afectează un portofoliu 100% acțiuni comparativ cu un portofoliu defensiv (40% acțiuni / 60% obligațiuni și titluri de stat).
Pentru simplificare, randamentele portofoliului defensiv sunt calculate ca medie ponderată a randamentelor ipotetice ale componentei de acțiuni și ale componentei de venit fix. Exemplul este ilustrativ, nu reprezintă o simulare istorică.
| An | Portofoliu 100% acțiuni (evoluție) | Randament acțiuni | Portofoliu defensiv 40/60 (evoluție) | Randament defensiv |
|---|---|---|---|---|
| Start | 100.000 RON | – | 100.000 RON | – |
| Anul 1 | 112.000 RON | +12% | 106.800 RON | +6,8% |
| Anul 2 | 128.800 RON | +15% | 115.344 RON | +8,0% |
| Anul 3 | 141.680 RON | +10% | 122.264 RON | +6,0% |
| Anul 4 | 99.176 RON | -30% | 110.038 RON | -10,0% |
| Anul 5 | 104.134 RON | +5% | 114.439 RON | +4,0% |
La finalul celor 5 ani, investitorul cu portofoliul agresiv se trezește cu o sumă similară cu cea de la start, pierzând masiv din puterea de cumpărare din cauza inflației. Investitorul din portofoliul defensiv își protejează capitalul și înregistrează un câștig net.
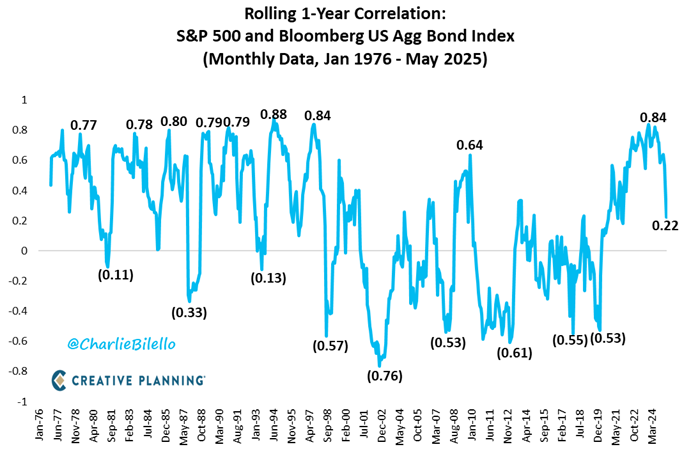
Pentru a vedea cum a variat în timp relația dintre acțiuni și obligațiuni și cum poate contribuția obligațiunilor să reducă volatilitatea unui portofoliu în perioade de criză, privește graficul de mai jos:
Anatomia duratei: cum funcționează ETF-urile de venit fix
Pentru a construi o protecție eficientă a capitalului pe termen mediu, trebuie să înțelegem conceptul de “durată” a unei obligațiuni.
Durata îți arată cât de sensibil este prețul unui ETF de obligațiuni la modificarea ratelor de dobândă de către băncile centrale. Explicația simplă este următoarea: dacă un ETF are o durată de 7 ani, o creștere bruscă a dobânzilor cu 1% va genera o scădere a prețului ETF-ului cu aproximativ 7%. Relația este o aproximare și este influențată și de convexitate și de modificările structurii portofoliului.
Din acest motiv, obligațiunile pe termen lung pot înregistra scăderi masive de preț atunci când dobânzile cresc. Analizând evoluția istorică a titlurilor de stat americane, observăm comportamentul complet diferit în funcție de maturitate:
- T-Bills 1-3 luni (BIL): Durată aproape de zero. Prețul este stabil, randamentul se adaptează constant.
- Treasury 1-3 ani (SHY): Durată redusă. Volatilitate minimă a prețului.
- Treasury 7-10 ani (IEF): Durată medie. Fluctuații vizibile la modificarea dobânzilor.
- Treasury 20+ ani (TLT): Durată ridicată. Volatilitate majoră, similară cu piața de acțiuni.
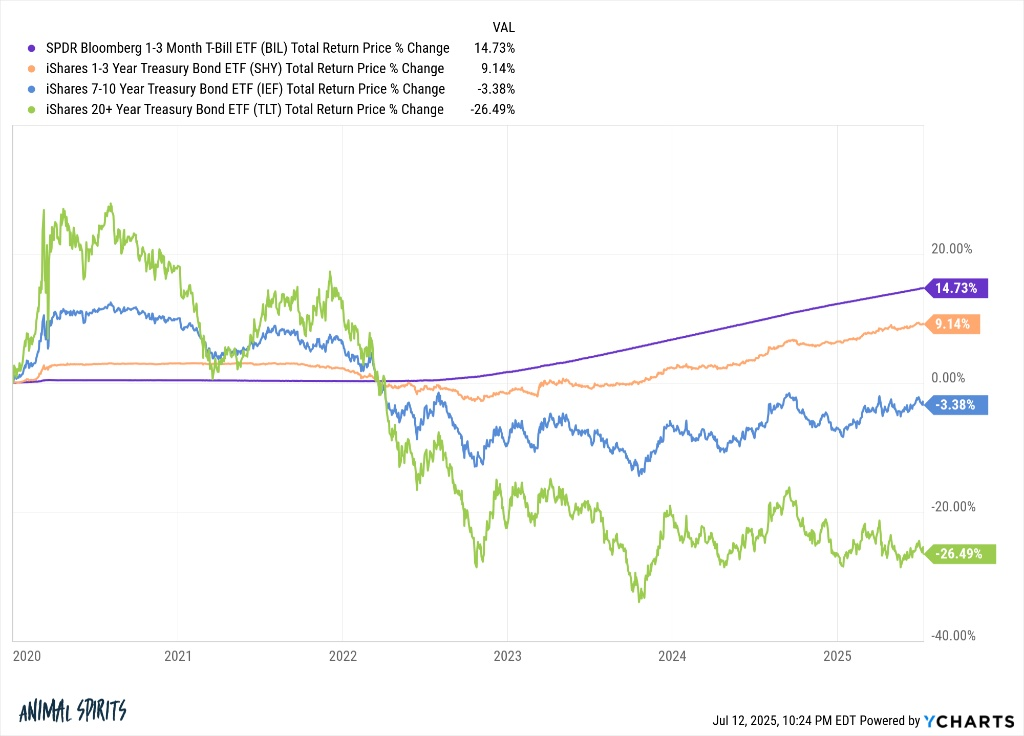
Pentru un orizont de 3-7 ani, utilizarea ETF-urilor cu durate mari poate introduce un risc de rată a dobânzii dificil de justificat pentru un obiectiv cu dată de utilizare fixă. Soluția este potrivirea duratei portofoliului de obligațiuni cu orizontul de timp pe care îl ai la dispoziție.
Instrumentele defensive pentru intervalul 3-7 ani
1. Titlurile de stat Fidelis și Tezaur
Pentru investitorii români, titlurile de stat emise de Ministerul Finanțelor rămân fundația unui portofoliu pe termen scurt și mediu:
- Zero taxe: Veniturile din dobânzi și câștigurile de capital aferente titlurilor Fidelis sunt neimpozabile conform regimului fiscal aplicabil în prezent.
- Lichiditate rapidă: Titlurile Fidelis se tranzacționează pe Bursa de Valori București. Le poți vinde oricând înainte de maturitate la prețul pieței dacă apare o urgență majoră (dar prețul de vânzare poate fi mai mare sau mai mic decât valoarea nominală).
- Flexibilitate valutară: Există emisiuni în RON și EUR. Poți potrivi moneda investiției cu moneda obiectivului tău (de exemplu, un avans auto sau imobiliar este raportat adesea în Euro).
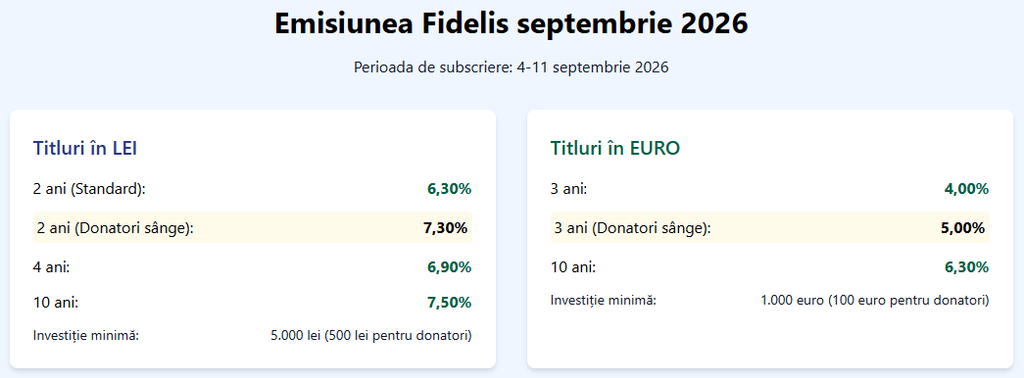
Mai jos ai un exemplu concret al ofertei și dobânzilor pentru emisiunea Fidelis din septembrie 2026:
2. ETF-urile de piață monetară (Money Market)
Aceste fonduri urmăresc randamentul dobânzilor pe termen foarte scurt stabilite de băncile centrale (de exemplu €STR pentru zona Euro).
- XEON (Xtrackers EUR Overnight Rate Swap UCITS ETF): Capitalizează zilnic dobânda. Oferă un randament lipit de rata de depozit a BCE. Nu are risc de durată (durata este practic zero). Valoarea fondului tinde să crească în timp în funcție de evoluția indicelui urmărit, care reflectă rata €STR plus ajustarea prevăzută de indice. Poate fi utilizat pentru parcarea banilor pe intervale scurte (12-36 de luni).
3. ETF-urile pe obligațiuni ultrashort și corporate
Pentru un randament ușor superior pieței monetare, poți folosi obligațiuni corporative de calitate ridicată (Investment Grade) cu scadențe scurte:
- ERNX (iShares € Ultrashort Bond UCITS ETF): Oferă expunere pe obligațiuni pe termen foarte scurt, menținând riscul de dobândă la nivel minim.
- VCSHA (Vanguard EUR Corporate Bond UCITS ETF): Aduce o primă de risc prin expunerea pe obligațiuni corporative investment grade cu durată redusă (1-3 ani).
4. ETF-urile cu maturitate fixă (iBonds)
ETF-urile clasice de obligațiuni își mențin durata constantă rulând continuu portofoliul. ETF-urile cu dată fixă simulează însă deținerea unei obligațiuni individuale până la scadență:
- 29GA (iShares iBonds Dec 2029 Term EUR Corporate UCITS ETF EUR) cu an țintă: Ai o vizibilitate mai bună asupra randamentului potențial până la data țintă, prin Yield to Maturity. Totuși, randamentul realizat nu este garantat, iar capitalul rămâne expus riscului de piață. Pe măsură ce data de maturitate se apropie, sensibilitatea portofoliului la schimbarea ratelor de dobândă tinde să scadă.
Caz special: programul Junior Centenar pentru copii mai mari
Dacă orizontul de timp depășește 10 ani (de exemplu, bani pentru educația unui copil mic), profilul de risc îți permite să aloci o pondere mai mare în acțiuni în primii ani.
Pentru copiii cetățeni români, statul oferă contul Junior Centenar, care vine cu câteva caracteristici precise:
- Statul acordă o primă anuală de 600 RON pentru o depunere minimă de 1.200 RON în acel an.
- Banii din cont primesc o dobândă de 3% pe an de la Trezorerie.
- Fondurile pot fi retrase doar la vârsta de 18 ani (cu excepțiile prevăzute de lege).
- Câștigurile sunt complet neimpozabile.
Din punct de vedere matematic, prima de stat este echivalentă (raportată la depunerea minimă anuală de 1.200 lei) cu un bonus de 50% pentru această sumă. Pe măsură ce contul acumulează capital în ani, dobânda fixă de 3% devine vulnerabilă în fața inflației. Soluția eficientă este să depui anual exact suma de 1.200 RON pentru a extrage prima maximă de stat, completând strategia cu un portofoliu de ETF-uri globale pentru restul capitalului destinat copilului.
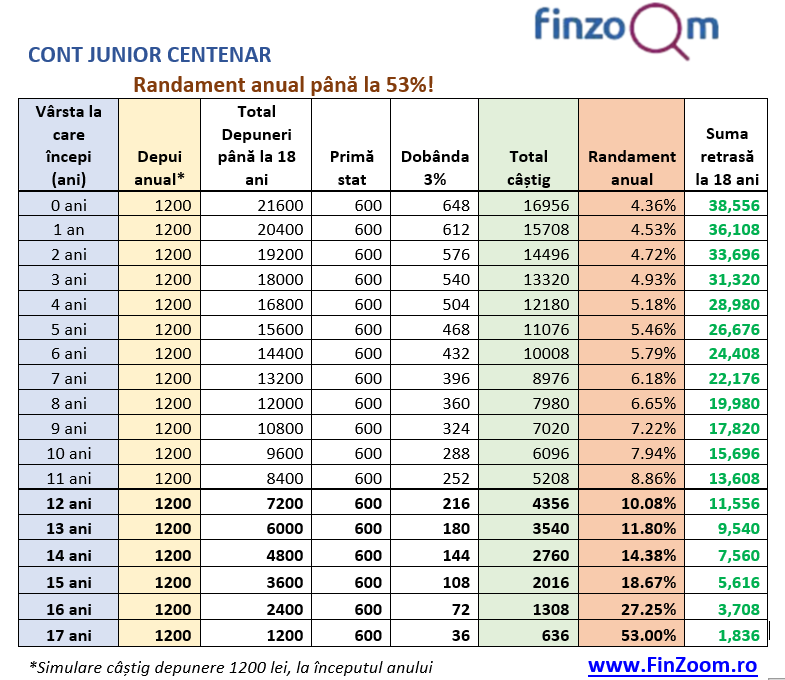
Strategia de alocare a activelor pe orizonturi de timp
Alocarea corectă depinde de anii rămași până la utilizarea banilor. Folosim principiul reducerii treptate a riscului: cu cât te apropii de data finală, mutăm banii din active volatile spre active sigure.
Exemplu orientativ de alocare, nu recomandare universală. Ponderea acțiunilor trebuie adaptată obiectivului, toleranței la risc, flexibilității datei de utilizare și altor surse financiare disponibile.
| Orizont de timp | Exemplu de obiectiv | Structură propusă | Instrumente utilizate |
|---|---|---|---|
| 5 – 7 ani | Avans locuință, fond educație copil | 40% – 50% Acțiuni 50% – 60% Venit Fix | ETF Acțiuni Globale (VALL sau SPYI) Titluri Fidelis cu maturitate apropiată de orizontul obiectivului ETF money market (VCSHA) |
| 3 – 5 ani | Înlocuire auto, renovare locuință | 20% – 30% Acțiuni 70% – 80% Venit Fix | ETF Acțiuni Globale (VALL sau SPYI) Titluri Fidelis 3 ani ETF iBonds (ex. 29GA) ETF Ultrashort (ERNX) |
| 1 – 3 ani | Cheltuieli clare, programate | 0% Acțiuni 100% Venit Fix / Cash | Titluri Fidelis 2-3 ani Money Market (XEON) Depozite la termen |
Plan de acțiune pentru un obiectiv de 5 ani
Presupunem un obiectiv de a strânge suma de 150.000 LEI (sau echivalent EUR) peste 5 ani pentru avansul unei locuințe.
Pasul 1: Defiiniția sumei reale ajustate la inflație
Dacă inflația medie prognozată este de 4% pe an, suma de 150.000 LEI astăzi va echivala peste 5 ani cu aproximativ 182.500 LEI. Aceasta din urmă este ținta nominală.
Pasul 2: Stabilirea structurii inițiale (anii 1-3)
- 40% ETF Acțiuni globale (ex. VALL / SPYI): Asigură creșterea capitalului și depășirea inflației.
- 40% Titluri de stat Fidelis (EUR sau RON pe 2-3 ani): Componentă defensivă cu venit fix și regim fiscal favorabil.
- 20% ETF pe obligațiuni Ultrashort / Target Date (ex. XEON, 29GA, ERNX): Contribuie la reducerea volatilității portofoliului și oferă o alternativă pentru partea defensivă.
Pasul 3: Regula scăderii treptate a riscului
În fiecare an, portofoliul se rebalansează, mutând treptat din acțiuni spre instrumente mai defensive:
- La începutul anului 4 (2 ani rămași): Ponderea acțiunilor scade la maximum 15%-20%. Banii rezultați se direcționează către titluri de stat cu maturitate la 1-2 ani sau fonduri de piață monetară.
- La începutul anului 5 (1 an rămas): Ponderea acțiunilor ajunge la 0%. Tot capitalul este protejat în titluri de stat care ajung la maturitate în anul achiziției sau în instrumente de piață monetară (XEON).
Prin acest mecanism, reduci semnificativ riscul ca o prăbușire a bursei în ultimul an să îți compromită obiectivul.
Concluzie
Investițiile pe termen mediu nu se rezumă la alegerea dintre “bancă” și “bursă”. Ele necesită utilizarea combinată a instrumentelor de venit fix, a titlurilor de stat și a unei expuneri controlate pe acțiuni.
Construirea unui portofoliu defensiv înseamnă potrivirea naturii activelor cu durata de timp disponibilă. Protejarea capitalului necesar peste 5 ani este la fel de importantă ca obținerea randamentului pe 20 de ani.
Ai un obiectiv financiar clar, dar nu știi cum să construiești strategia potrivită pentru el?
Hai să configurăm împreună un plan de investiții dedicat obiectivelor tale specifice pe termen mediu.
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.

