Notă: Exemplele de produse și informațiile comerciale prezentate în acest articol au rol informativ și nu reprezintă o recomandare de cumpărare. Condițiile, primele, limitele, excluderile și criteriile de eligibilitate pot varia și trebuie verificate în documentația contractuală actuală a asigurătorului înainte de încheierea unei polițe.
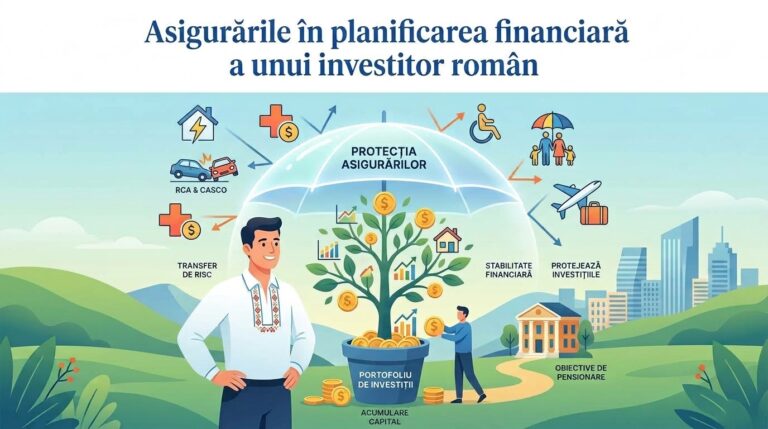
Un portofoliu de investiții bine structurat/conceput nu este doar o metodă de a distribui/repartiza banii între diverse tipuri de active (acțiuni, obligațiuni, cash). El reprezintă o metodă eficientă de gestionare a riscului.
Riscurile ar putea afecta veniturile, familia, bunurile și chiar capacitatea de a continua să investiți. Asigurările sunt foarte importante în acest sector. Ele permit transferul riscurilor financiare către o companie de asigurări, riscuri pe care, în funcție de impactul lor, de probabilitatea de a se întâmpla și de costurile lor, alegeți să nu le suportați în întregime din propriile resurse.
Acest lucru este foarte important pentru un investitor. Un eveniment important poate obliga familia să vândă o parte din portofoliul de investiții într-un moment nepotrivit, să-și folosească economiile pentru pensie sau să amâne îndeplinirea unor obiective financiare. O structură adecvată de asigurări este capabilă să minimizeze riscurile și să permită menținerea investițiilor în portofoliu așa cum au fost ele planificate.
Ce ne spune piața asigurărilor din România
Piața românească este preponderent orientată către asigurările generale. Astfel, volumul total al primelor brute subscrise în anul 2025 a înregistrat o valoare de aproximativ 25,8 miliarde lei, cu o creștere de aproximativ 10% față de anul anterior, conform raportului ASF pentru anul 2025.
Asigurările generale au avut o pondere de circa 80% din total, în timp ce asigurările de viață au reprezentat aproximativ 20%. Asigurările auto dețin o poziție importantă în cadrul asigurărilor generale. Astfel, în anul 2025, primele pentru RCA au înregistrat un total de aproximativ 10,9 miliarde lei, iar clasa A3, care include în principal asigurările CASCO, a generat aproximativ 4,3 miliarde lei. Cele două clase de asigurări contribuie într-o mare măsură la structura pieței asigurărilor generale.
| Segment | 2025 | Pondere | Rol principal |
|---|---|---|---|
| Asigurări generale | aprox. 20,6 mld. lei | 80% din piață | Auto, locuințe, bunuri, răspunderi, alte riscuri |
| Asigurări de viață | aprox. 5,2 mld. lei | 20% din piață | Protecție financiară pentru familie și persoana asigurată |
| RCA | aprox. 10,9 mld. lei | segment major al asigurărilor generale | Despăgubirea prejudiciilor produse terților |
| CASCO | aprox. 4,3 mld. lei | aprox. 24% din asigurările generale | Protecția financiară a propriului autovehicul |
| Incendiu și calamități | aprox. 2,3 mld. lei | aprox. 13% din asigurările generale | Protecția proprietății și a altor bunuri |
Aceste cifre sugerează o piață concentrată pe protecția vehiculelor și a bunurilor, în detrimentul protecției veniturilor și a vieții. Proporția de aproximativ 20% a asigurărilor de viață nu reflectă în mod direct gradul de siguranță al familiilor românilor, dar indică un dezechilibru semnificativ al pieței, în comparație cu importanța riscurilor de deces, invaliditate sau pierdere a veniturilor.
Cine sunt principalii jucători din piață
Datele aferente anului 2025 arată o piață concentrată. Pe asigurări generale, Groupama a avut o cotă de aproximativ 27,41%, urmată de Allianz-Țiriac cu 19,52% și Omniasig VIG cu 16,54%. Generali România s-a situat la aproximativ 10,48%. Pe segmentul de viață, NN Asigurări de Viață a rămas lider, cu aproximativ 29,69% din subscrieri.
Pe segmentul asigurărilor private de sănătate, SIGNAL IDUNA a rămas lider în 2025, cu aproape 25% din piață, urmată de Groupama și NN Asigurări de Viață.
| Segment | Principal jucător | Exemple de poziționare în 2025 |
|---|---|---|
| Asigurări de viață | NN Asigurări de Viață | aprox. 29,69% din segment |
| Asigurări de sănătate | SIGNAL IDUNA | aproape 25% din segment |
| Asigurări generale | Groupama | aprox. 27,41% din segment |
| Asigurări generale | Allianz-Țiriac | aprox. 19,52% |
| Asigurări generale | Omniasig VIG | aprox. 16,54% |
| Asigurări generale | Generali România | aprox. 10,48% |
| PAD | PAID România | Administratorul sistemului de asigurare obligatorie a locuințelor |
Asigurarea și portofoliul tău de investiții au roluri diferite
Un plan financiar bine pus la punct se împarte în două obiective principale, și anume: asigurarea împotriva riscurilor și acumularea de capital.
O asigurare te ajută să transmiți un risc către asigurător, în schimbul unei prime. O investiție, pe de altă parte, îți pune la dispoziție o sumă de bani (capital) pentru a cumpăra active, care pot genera randamente, dar care la rândul lor prezintă anumite riscuri. Această caracteristică este importantă în evaluarea produselor financiare complexe. Deși anumite polițe de asigurare pe viață pot include elemente de economisire sau de investiții, o componentă de investiții nu alterează natura fundamentală a unei asigurări.
Pentru a-ți planifica finanțele, e bine să vezi pe de o parte cât dai pentru asigurări, pe de altă parte cheltuielile aferente și, în final, câți bani sunt puși deoparte, de fapt, pentru investiții.
În cadrul unui portofoliu de investiții format din ETF-uri, acțiuni individuale, titluri de stat sau fonduri de obligațiuni, asigurarea contribuie la reducerea riscului financiar personal. Aceasta te poate ajuta să-ți menții poziția de investitor.
Asigurarea de viață: protecția capitalului uman
Pentru un investitor aflat în etapa de acumulare, venitul din muncă este una dintre principalele resurse care alimentează portofoliul. Dacă acest venit dispare prin decesul prematur al persoanei care îl generează, familia pierde o sursă de finanțare viitoare.
Asigurarea de viață poate crea un capital destinat beneficiarilor în cazul producerii riscului asigurat. În România, un exemplu reprezentativ este NN Prudent30, o poliță de protecție prin care familia primește suma asigurată stabilită contractual în cazul decesului.
O abordare practică este să pornești de la necesarul financiar al familiei. Poți utiliza formula:
Capital necesar = datorii + cheltuieli familiale pentru câțiva ani + obiective importante – active lichide disponibile
De exemplu, presupune că familia ta are o datorie de 250.000 lei și cheltuieli curente de 7.000 lei pe lună. Pentru 3-5 ani de cheltuieli, rezultă un total de 252.000-420.000 lei. Înainte de a lua în calcul activele deja disponibile, necesarul ar fi astfel de aproximativ 502.000-670.000 lei.
O astfel de estimare oferă un punct de plecare pentru stabilirea sumei asigurate. Nivelul final depinde de vârstă, starea de sănătate, perioada de acoperire, venituri, datorii, beneficiari și condițiile contractului.
Asigurarea de sănătate: protecția patrimoniului împotriva costurilor medicale
O problemă medicală gravă poate genera concomitent două tipuri de impact financiar: cheltuieli suplimentare și diminuarea veniturilor. Pentru un investitor, această combinație poate implica retrageri accelerate din portofoliu.
Piața privată de sănătate din România a continuat să crească. În 2025, primele brute subscrise pentru asigurările de sănătate au fost de aproximativ 1,23 miliarde lei, iar SIGNAL IDUNA a fost cel mai mare jucător, cu circa 25% din piață.
Ca exemplu de produs, SIGNAL IDUNA oferă produse precum SIGNAL 360 Care, Take Care și Vital Care, cu acoperiri pentru servicii medicale, spitalizare, intervenții chirurgicale sau afecțiuni oncologice, în funcție de planul ales.
O alternativă reprezentativă este Allianz-Țiriac SanaPro, care permite configurarea unor acoperiri pentru servicii medicale și spitalizare. Compania indică o rețea de peste 1.200 de clinici partenere.
Asigurarea de sănătate pentru vârstnici (peste 55 de ani) trebuie evaluată în funcție de accesul la servicii medicale și de costuri care pot crește odată cu vârsta. Pe piața românească, există produse specializate sau variante care oferă o protecție sporită pentru persoanele în vârstă, însă criteriile de eligibilitate, vârsta maximă la intrarea în asigurare, limitele de compensare și excluderile variază considerabil de la o companie la alta.
Un senior trebuie să verifice cu atenție care sunt serviciile incluse, dacă există perioade de așteptare, cum sunt abordate afecțiunile existente și limita anuală de compensare. O astfel de poliță poate avea un impact pozitiv asupra planificării financiare, în special atunci când se dorește reducerea riscului ca problemele medicale să consume rapid economiile și capitalul acumulat pentru pensie.
În acest context, asigurarea de sănătate protejează patrimoniul și veniturile disponibile, păstrând o parte semnificativă din capital pentru obiectivele pe termen lung. Pentru tine, echilibrul dintre risc și efectul financiar este elementul cheie. O poliță este mai avantajoasă atunci când un eveniment medical major ar obliga familia să lichideze rapid active sau să utilizeze o parte semnificativă din economiile destinate pensiei.
Invaliditatea: riscul care poate afecta simultan venitul și averea
Din punct de vedere financiar, invaliditatea permanentă poate fi mai complexă decât un eveniment punctual. Poate reduce capacitatea de a obține venituri pentru o perioadă lungă și poate genera costuri suplimentare pentru tratament, adaptarea locuinței sau schimbarea stilului de viață.
Unele polițe includ această acoperire separat sau ca opțiune suplimentară. Un exemplu este Allianz-Țiriac My Protect, care include acoperire pentru invaliditate permanentă în urma unui accident. Pentru 2026, compania prezintă pachete cu sume asigurate de până la 250.000 lei pentru acest risc.
În evaluarea ta financiară, merită să analizezi distinct trei întrebări:
- cât timp poți menține cheltuielile fără venitul principal,
- cât capital lichid ai,
- ce sumă ar fi necesară pentru adaptarea planului financiar în cazul unei invalidități.
Asigurarea locuinței: protejarea unuia dintre cele mai mari active
Locuința reprezintă pentru multe familii din România cea mai importantă deținere din averea netă. Pentru un investitor, riscul este relevant deoarece o daună majoră poate obliga la utilizarea unor capitaluri care ar fi trebuit să rămână investite.
În România există PAD, asigurarea obligatorie pentru locuință administrată de PAID, și asigurarea facultativă de locuință.
PAID România administrează sistemul de asigurare obligatorie împotriva dezastrelor naturale. PAD acoperă trei riscuri: cutremur, inundații ca fenomene naturale și alunecări de teren. În funcție de tipul locuinței, suma asigurată obligatorie este de 100.000 lei sau 50.000 lei.
Acest nivel poate fi insuficient pentru valoarea totală a unei locuințe, motiv pentru care asigurarea facultativă poate avea un rol important. Un exemplu este Allianz-Țiriac My Home, care include, în funcție de pachet, riscuri precum incendiu, furt, inundații, vandalism, avarii accidentale și răspundere civilă.
Într-un plan patrimonial, analiza ar trebui să includă atât valoarea clădirii, cât și bunurile, mobilierul, echipamentele și eventualele obligații față de terți.
RCA și CASCO: asigurări importante pentru proprietarii de automobile
RCA are un obiectiv clar: acoperă prejudiciile produse terților prin accidentele provocate de vehiculul asigurat. În 2025, primele RCA din România au ajuns la aproximativ 10,9 miliarde de lei, iar Groupama a fost lider, cu o cotă de piață de 23,89%.
Un exemplu de poliță este RCA Groupama, reglementată de cadrul legal specific asigurării obligatorii de răspundere civilă auto.
CASCO are o funcție diferită și urmărește protecția financiară a propriului autovehicul. În 2025, primele aferente clasei A3 au depășit 4,3 miliarde de lei, iar Groupama, Omniasig VIG, Generali și Allianz-Țiriac s-au aflat printre principalii jucători.
Ca exemplu, CASCO Gradual de la Groupama oferă mai multe variante de acoperire pentru riscuri precum accidente, fenomene naturale, incendiu, vandalism sau furt.
Pentru un investitor, decizia depinde în principal de raportul dintre valoarea automobilului și capacitatea ta de a suporta integral o daună. Pentru o mașină de 20.000 de euro, o daună majoră poate reprezenta o parte importantă dintr-un portofoliu de dimensiune medie.
Asigurarea de călătorie: protecție pentru evenimente rare și costisitoare
Asigurarea de călătorie are un rol punctual, însă poate proteja împotriva unor costuri disproporționat de mari față de valoarea primei.
Un exemplu este Allianz-Țiriac My Travel, care include cheltuieli medicale de urgență și repatriere și permite adăugarea unor acoperiri pentru bagaje, răspundere civilă sau anularea și întreruperea călătoriei, în funcție de variantă.
Pentru călătorii în afara Europei, în special în țări unde tratamentele medicale pot avea costuri foarte mari, valoarea unei astfel de polițe trebuie analizată în funcție de limita de despăgubire, excluderi, franșiză și condițiile privind afecțiunile preexistente.
Dezavantajele asigurărilor unit-linked
Produsele unit-linked combină o componentă de asigurare de viață cu o componentă de investiții. Ele pot fi adecvate anumitor persoane, în funcție de obiectivele financiare, nivelul de confort cu complexitatea produsului și nevoia de protecție. În același timp, structura lor trebuie analizată cu atenție, deoarece costurile, condițiile contractuale și modul de calcul al valorii poliței pot fi mai complexe decât în cazul unei asigurări de protecție și al unui portofoliu de investiții administrate separat.
Pentru un investitor, întrebarea esențială este dacă beneficiile suplimentare oferite de această structură justifică diferențele de cost, lichiditate și flexibilitate. De aceea, înainte de semnarea unui contract unit-linked, este util să îl compari cu alternativele disponibile și să analizezi rezultatul financiar în scenarii concrete.
1. Costuri multiple și dificil de urmărit
Un contract unit-linked poate include mai multe tipuri de costuri: costul protecției de viață, costuri de administrare a poliței, costuri pentru fondurile de investiții, costuri de alocare a primelor, precum și alte comisioane prevăzute în contract.
Important este să analizezi costul total, nu doar comisionul prezentat în oferta inițială. O diferență aparent mică, de exemplu 1%-2% pe an, poate avea un impact semnificativ asupra capitalului acumulat pe perioade de 15-20 de ani.
2. Penalizări și costuri la răscumpărare
Lichiditatea este unul dintre cele mai importante aspecte. Unele contracte au o structură de costuri care face ca ieșirea din poliță în primii ani să fie costisitoare. Valoarea de răscumpărare poate fi semnificativ mai mică decât suma totală a primelor plătite până în acel moment.
Acest aspect trebuie analizat înainte de semnarea contractului. Cere în mod expres tabelul valorilor de răscumpărare pentru fiecare an al poliței și compară suma plătită până la acel moment cu suma pe care ai putea să o recuperezi.
3. Randamentul investițional poate fi redus de costuri
Fondurile unde sunt plasate aceste prime pot genera randamente pozitive, dar profitul final al investitorului va fi diminuat de costurile totale care intervin pe parcurs. Dacă portofoliul de active generează, în medie, un randament de 7% anual, iar costurile totale ale poliței diminuează acest randament cu 2% anual, diferența de capital acumulată în decurs de 20-30 de ani poate deveni semnificativă.
Prin urmare, comparația esențială se face între randamentul net al poliței și randamentul net al unei alte opțiuni de investiții, cu un profil de risc comparabil.
4. Flexibilitate mai redusă decât într-un portofoliu de investiții separat
În cazul unui portofoliu creat cu ETF-uri sau alte instrumente lichide, suma investită, alocarea și instrumentele financiare folosite pot fi modificate relativ simplu. În cazul unei polițe unit-linked, schimbarea strategiei de investiții poate fi afectată de regulile din contract, fondurile disponibile, comisioanele și condițiile de transfer al banilor între fonduri.
De asemenea, pot exista situații în care ai posibilitatea de a suspenda plata primelor sau de a modifica anumite caracteristici ale contractului, însă este important să verifici efectele financiare ale acestor decizii în documentația poliței. Flexibilitatea contractuală poate varia considerabil de la un produs de asigurare la altul.
5. Separarea obiectivelor devine mai dificilă
Principalul scop al unei asigurări de viață este de a transfera un risc către asigurător. O investiție urmărește acumularea de capital. Într-un produs unit-linked, aceste două obiective se reunesc în același contract.
Pentru un investitor care își construiește un plan financiar pe termen lung, această combinație poate îngreuna evaluarea performanței. Acesta trebuie să urmărească simultan costul protecției, costul investiției, valoarea de răscumpărare și performanța fondurilor.
6. Compararea cu un portofoliu simplu poate fi dificilă
Un portofoliu format, de exemplu, dintr-un ETF diversificat și o asigurare de viață separată poate fi analizat relativ transparent: știi cât plătești pentru protecție și cât capital investești. În cazul unei polițe unit-linked, costurile sunt distribuite pe mai multe componente și pot fi mai greu de urmărit.
Înainte de a semna un astfel de contract, poți face o comparație simplă:
- Varianta A: asigurare de viață de protecție + investiții realizate separat;
- Varianta B: poliță unit-linked cu aceeași perioadă, aceeași contribuție și un nivel comparabil de protecție.
Compară pentru ambele variante contribuția totală, costurile, valoarea estimată la 10, 15 și 20 de ani, valoarea de răscumpărare și nivelul efectiv al protecției de viață.
7. Riscul de a cumpăra produsul pentru motive greșite
Un produs unit-linked poate fi prezentat drept o soluție care combină protecția familiei cu acumularea de capital. Pentru un investitor, trebuie să fie clar cât plătești pentru asigurare și cât investești efectiv.
Înainte de semnare, cere documentele contractuale complete și verifică:
- toate comisioanele și costurile;
- valoarea de răscumpărare în fiecare an;
- condițiile de suspendare sau modificare a primelor;
- costul efectiv al protecției de viață;
- fondurile disponibile și politica lor de investiții;
- riscul investițional și faptul că valoarea unităților poate fluctua;
- condițiile de ieșire și transfer.
Concluzia practică pentru un investitor este aceea că un produs unit-linked trebuie evaluat ca o combinație între o asigurare și o investiție, cu toate costurile și restricțiile aferente. Dacă obiectivul tău principal este acumularea de capital, compară întotdeauna produsul cu alternativa unei asigurări de protecție cumpărate separat și a unui portofoliu de investiții administrat distinct.
Citește și articolul comparativ între ETF-uri și asigurări unit-link.
Sumar tipuri de asigurări
| Tip de asigurare | Riscul principal | Active protejate | Relevanță pentru investitor |
|---|---|---|---|
| Viață | Deces | Venitul viitor al familiei și obiectivele financiare | Ridicată în etapa de acumulare, mai ales pentru familiile cu copii sau datorii |
| Sănătate | Cheltuieli medicale | Numerarul și portofoliul investițional | Ridicată atunci când costurile medicale pot afecta planul financiar |
| Invaliditate | Pierderea capacității de muncă | Venitul și patrimoniul | Foarte importantă pentru persoanele dependente de venitul propriu |
| PAD | Cutremur, inundații, alunecări de teren | Locuința | Protecție de bază a patrimoniului |
| Locuință facultativă | Incendiu, furt, apă, fenomene naturale și altele | Clădirea și bunurile | Protejează un activ patrimonial important |
| RCA | Prejudicii produse terților | Patrimoniul personal în raport cu răspunderea civilă | Obligatorie pentru proprietarii de vehicule |
| CASCO | Daune produse propriului vehicul | Automobilul | Utilă când valoarea mașinii este semnificativă raportat la patrimoniu |
| Călătorie | Urgențe medicale și alte evenimente în străinătate | Numerarul și economiile pentru călătorie | Protecție punctuală pentru deplasări |
Cum integrezi asigurările în etapa de acumulare
În etapa de acumulare, obiectivul financiar principal este creșterea capitalului. Asigurările trebuie configurate astfel încât evenimentele severe să afecteze cât mai puțin acest proces.
Ordinea practică poate începe cu identificarea riscurilor care ar putea produce pierderi mari:
- Decesul principalului contributor la venitul familiei;
- Invaliditatea și pierderea capacității de muncă;
- Costurile medicale importante;
- Pierderea sau deteriorarea unor active importante;
- Răspunderea civilă față de alte persoane.
După ce vei face această analiză, vei putea să decizi ce riscuri vei păstra în fondul tău de siguranță, ce riscuri vei transfera asigurătorilor și ce pierderi vei suporta direct din patrimoniul tău.
Un exemplu simplu este o familie care investește în fiecare lună 2000 RON. În cazul în care un eveniment negativ determină retragerea a 20.000 RON din portofoliu, impactul asupra acumulării este mult mai mare decât costul unei polițe adecvate ce ar fi putut acoperi o mare parte din pierdere.
De aceea, o analiză financiară serioasă ar trebui să includă și un audit anual al protecției tale: venituri, datorii, persoane dependente, active, polițe, sume asigurate, beneficiari, excluderi și perioade de valabilitate.
Asigurările în etapa de conservare a capitalului
Atunci când portofoliul de active devine semnificativ, structura riscurilor se schimbă. Dețineți un număr mai mare de active și expuneți o cantitate mai mare de capital unor evenimente care pot genera pierderi.
La acest moment, evaluarea trebuie să se concentreze pe valoarea totală a patrimoniului. O poliță de locuință calculată la o valoare mult sub costul real de reconstrucție poate genera un deficit semnificativ. O sumă insuficientă la asigurarea de viață poate lăsa familia cu datorii sau cu obligații financiare dificil de acoperit.
Odată cu creșterea patrimoniului, pot apărea necesități de clauze sau polițe suplimentare pentru răspundere civilă, bunuri de valoare, proprietăți suplimentare, activități profesionale. La acest moment, apare și riscul de supraasigurare. Plata unor prime pentru riscuri cu un impact financiar redus poate consuma resurse care ar putea rămâne disponibile în portofoliu. Evaluarea trebuie realizată prin raportarea primei la pierderea potențială și la probabilitatea evenimentului.
Asigurările în etapa de decumulare
În faza de decumulare, scopul se schimbă. Începi să folosești capitalul pe care l-ai acumulat pentru a acoperi cheltuielile din perioada de pensionare.
În această etapă, asigurările pot proteja patrimoniul acumulat de riscurile care ar putea accelera retragerile din portofoliu. O asigurare de sănătate ar putea reduce necesitatea de a folosi economiile pentru cheltuieli medicale. O asigurare de locuință ar putea proteja un bun valoros. O asigurare de călătorie ar putea reduce riscul de a avea cheltuieli medicale mari în timp ce te afli în străinătate. O poliță de viață ar putea fi încă utilă în cazul în care există un soț supraviețuitor, datorii, moștenitori sau obiective clare privind patrimoniul.
În faza de decumulare, ar trebui să revizuiești beneficiarii polițelor. Aceștia ar trebui să se potrivească cu situația familială și cu obiectivele tale patrimoniale actuale. Costul și limitările polițelor la vârste mai înaintate sunt, de asemenea, factori importanți. Primele pentru anumite riscuri ar putea crește considerabil, iar condițiile de acceptare ar putea fi diferite. Prin urmare, strategia de protecție ar trebui să fie planificată cu mult timp înainte și să fie evaluată în mod regulat.
Cum arată o structură simplă de protecție pentru un investitor
Nu există un portofoliu universal de asigurări. O structură de bază pentru un investitor din România poate arăta astfel:
- Fond de siguranță: suficient pentru cheltuielile curente și evenimentele financiare mici;
- RCA: conform obligației legale pentru vehicul;
- PAD: pentru locuință;
- Asigurare facultativă de locuință: când valoarea proprietății justifică transferul riscului;
- Asigurare de viață: atunci când există persoane dependente financiar de venitul tău;
- Asigurare de sănătate: pentru reducerea impactului unor costuri medicale importante;
- Invaliditate: pentru protejarea venitului viitor;
- CASCO: când valoarea automobilului și costul unei daune justifică prima;
- Asigurare de călătorie: înaintea deplasărilor în străinătate.
Această structură trebuie ajustată în funcție de vârstă, venit, familie, datorii, proprietăți, statut profesional, sănătate, portofoliu și obiective.
Citește aici un articol despre fondul de urgență și fondul de siguranță.
O regulă practică pentru revizuirea polițelor
Planificarea financiară este un proces dinamic. O poliță potrivită acum poate deveni insuficientă peste cinci ani.
Revizuiește anual cel puțin următoarele elemente:
- Suma asigurată;
- Primele plătite și costul total anual;
- Beneficiarii;
- Excluderile și franșizele;
- Perioada de valabilitate;
- Schimbările din familie, venituri, datorii și patrimoniu.
Un eveniment precum cumpărarea unei locuințe, apariția unui copil, contractarea unui credit, schimbarea locului de muncă, creșterea semnificativă a portofoliului sau apropierea pensionării justifică o reevaluare.
Concluzie: protecția este parte din planul investițional
Un investitor își constituie un portofoliu de investiții pentru a-și asigura veniturile necesare finanțării obiectivelor viitoare. Pentru ca strategia sa de investiții să funcționeze, el trebuie să poată supraviețui evenimentelor adverse (și/sau imprevizibile) care ar putea duce la retrageri disproporționate din capitalul său investit. Asigurările pot contribui la asigurarea acestei stabilități financiare.
Asigurările pot proteja venitul, familia, sănătatea, locuința, automobilul și alte componente ale patrimoniului. Pe parcursul fazei de acumulare, asigurarea poate ajuta la susținerea procesului de construire a capitalului. Pe parcursul fazei de conservare, asigurarea poate limita riscul unor pierderi importante.
Pe parcursul fazei de decumulare, asigurarea poate contribui la protejarea capitalului acumulat și a planului de venit pentru perioada de pensionare. Este esențial să se examineze fiecare poliță de asigurare în contextul planului financiar general.
Întrebarea relevantă este: “Ce pierdere financiară aș suferi dacă acest risc ar apărea mâine?“. Odată ce ați răspuns la această întrebare pentru fiecare risc important, este mult mai ușor să identificați asigurările care ar trebui păstrate, nivelul de acoperire de care aveți nevoie și riscurile pe care le puteți suporta direct din patrimoniu.
Vrei să îți integrezi asigurările în propriul plan financiar?
Într-un plan financiar personal, asigurările trebuie analizate împreună cu fondul de siguranță, investițiile, datoriile, obiectivele financiare și strategia de pensionare.
În cadrul ședințelor de coaching 1-1 putem analiza aceste elemente într-o structură coerentă, adaptată situației tale financiare. Pentru cei aflați la început există pachetul START INVEST, iar pentru o analiză mai aprofundată și un proces de lucru pe termen mai lung există Programul de Planificare Financiară.