

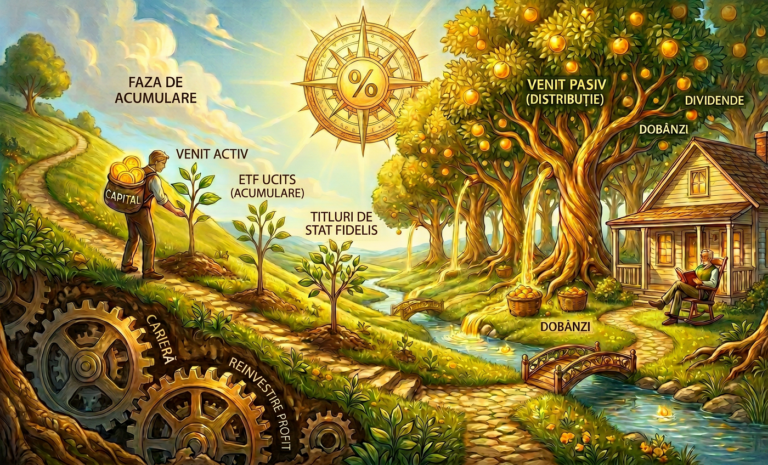
Tranziția de la faza de acumulare la cea de consum reprezintă momentul critic în care un investitor își schimbă complet prioritățile. Dacă timp de 2-3 decenii obiectivul principal a fost creșterea valorii portofoliului prin reinvestirea profitului, la pragul pensiei focusul se mută pe generarea unui flux de bani constant. Unii investitori preferă să păstreze activele intacte și să trăiască exclusiv din sumele distribuite sub formă de dividende sau dobânzi.
Acest articol analizează opțiunile pentru construirea unui portofoliu de venit pasiv, comparând ETF-urile cu distribuție și strategia de acțiuni individuale cu dividende în creștere (DGI). De asemenea, integrăm rolul titlurilor de stat și al obligațiunilor corporative în oferirea unei baze de stabilitate.
Matematica venitului pasiv și impactul taxelor pe termen lung
Obiectivul multor investitori este atingerea unui randament al dividendului (dividend yield) net de 4%. Această cifră este considerată pragul psihologic și matematic care permite acoperirea cheltuielilor de viață fără a vinde din capital. Totuși, atingerea acestui nivel net este o provocare majoră din cauza impozitării.
Provocarea randamentului net
În prezent, în România, dividendele sunt impozitate cu 16%. Această realitate fiscală înseamnă că, pentru a rămâne cu un randament net de 4%, portofoliul tău trebuie să genereze un randament brut de aproximativ 4.76%. Majoritatea ETF-urilor globale de calitate oferă un randament brut situat între 1.5% și 3.5%.
Există două căi de a gestiona această diferență:
- Suplimentarea capitalului: Acceptarea unui randament de 3% net, ceea ce necesită un portofoliu mai mare cu aproximativ 33% pentru a genera aceeași sumă de bani.
- Optimizarea alocării: Includerea unor instrumente cu randament mai ridicat, cum sunt acțiunile individuale de tip Dividend Aristocrat, obligațiunile High Yield sau titlurile de stat Fidelis, care beneficiază de avantaje fiscale.
Un investitor care dorește să trăiască din dividende trebuie să își dimensioneze capitalul plecând de la cifrele nete. Dacă ai nevoie de 1.000 de euro pe lună net, la un randament net de 3%, ai nevoie de un portofoliu de 400.000 de euro. La un randament de 4% net, suma necesară scade la 300.000 de euro.
Dividend growth investing (DGI) față de ETF-uri cu distribuție
Strategia DGI presupune investirea în companii individuale care au un istoric lung de plată și creștere a dividendelor. Acestea sunt adesea clasificate ca Dividend Aristocrats (minim 25 de ani de creșteri consecutive) sau Dividend Kings (minim 50 de ani).
Consultă aici lista cu cele 68 de companii Dividend Aristocrats din prezent.
Avantajele strategiei DGI
- Yield on cost ridicat: Pe măsură ce companiile măresc dividendul anual, randamentul raportat la suma investită inițial poate depăși praguri de 10-15% după 20 de ani.
- Control total: Investitorul poate selecta doar companiile cele mai solide financiar, evitând sectoarele problematice care sunt incluse uneori în indicii mari.
- Creșterea veniturilor peste inflație: Companiile de tip aristocrat tind să mărească dividendele într-un ritm superior inflației, protejând puterea de cumpărare mai bine decât un ETF care doar distribuie ce încasează.

Dezavantajele strategiei DGI comparativ cu ETF-urile
- Efort de administrare: Selectarea și monitorizarea a 20-30 de companii individuale necesită timp și cunoștințe de analiză fundamentală.
- Risc de concentrare: Problemele unei singure companii au un impact mult mai mare asupra veniturilor tale decât într-un ETF cu sute sau mii de companii.
- Lipsa diversificării automate: Trebuie să fii foarte disciplinat pentru a menține o expunere echilibrată pe sectoare economice diferite.
ETF-urile cu distribuție oferă simplitate și diversificare instantanee. Ele reprezintă soluția potrivită pentru cei care doresc un proces de investiții pasiv, pe când DGI este mai degrabă un hibrid între investiții și gestionare activă a portofoliului.
Citește aici o analiză comparativă între index investing și DGI
Componenta cu venit fix: Titluri de stat și obligațiuni corporative
Pentru un portofoliu de pensie, componenta de venit fix asigură predictibilitate și reduce volatilitatea totală a capitalului.
1. Titlurile de stat Fidelis
Pentru un investitor din România, titlurile de stat Fidelis sunt instrumente esențiale. Acestea oferă un avantaj fiscal imbatabil: dobânda este neimpozabilă. Poți opta pentru emisiuni în Euro sau RON. Aceasta este o bază solidă care ridică media randamentului net al întregului portofoliu.
2. ETF-uri pe obligațiuni cu randament ridicat (High Yield)
- iShares USD High Yield Corporate Bond UCITS ETF (IS0R): Investește în obligațiuni emise de companii cu rating sub cel de investiții, oferind dobânzi atractive pentru a compensa riscul de credit mai ridicat.
- Rol: Stimularea fluxului de cash în portofolii care pot tolera o volatilitate moderată pe componenta de venit fix.
- Link info (justETF): iShares IS0R
3. ETF-uri pe obligațiuni pe termen foarte scurt (Ultrashort bonds)
- iShares USD Ultrashort Bond UCITS ETF (IS3L): Investește în obligațiuni cu scadențe foarte scurte.
- Rol: Protecția capitalului și stabilitate extremă. Este o alternativă la depozitele bancare, oferind un randament apropiat de ratele dobânzii de intervenție ale băncilor centrale, cu o volatilitate a prețului foarte mică.
- Link info (justETF): iShares IS3L
4. Vanguard USD Emerging Markets Government Bond UCITS ETF (VGEM)
- O selecție de peste 1400 de obligațiuni guvernamentale și semi-publice denominate în USD din țările emergente.
- Link info (justETF): Vanguard VGEM
Selecția de ETF-uri UCITS cu distribuție pentru venit
Am selectat instrumentele cele mai relevante care pun accent pe dividende sustenabile sau pe diversificare globală. Toate sunt variante cu distribuție.
1. Vanguard FTSE All-World High Dividend Yield UCITS ETF (VGWD)
Se concentrează pe companii globale care oferă dividende peste medie, oferind o expunere largă dar orientată spre venit.
- Link info (justETF): Vanguard VGWD
2. SPDR S&P Global Dividend Aristocrats UCITS ETF (ZPRG)
Investește în companii care au demonstrat stabilitate prin menținerea sau creșterea dividendelor în ultimul deceniu la nivel global.
- Link info (justETF): SPDR ZPRG
3. iShares MSCI World Quality Dividend Advanced UCITS ETF (QDVW)
Selectează companii cu fundamente financiare excelente, asigurând un echilibru între siguranța capitalului și distribuția de numerar.
- Link info (justETF): iShares QDVW
4. iShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)
O selecție de top a celor mai mari plătitori de dividende, vizând un randament brut ridicat.
- Link info (justETF): iShares ISPA
5. Vanguard FTSE Emerging Markets UCITS ETF (VFEM)
O selecție a celor mai mari plătitori de dividende din țările emergente.
- Link info (justETF): Vanguard VFEM
Tabel comparativ al instrumentelor de distribuție
Datele privind randamentul pe ultimii 5 ani reflectă performanța totală (Total Return) exprimată în Euro, incluzând reinvestirea dividendelor (fără impozitare).
| Ticker | Numele complet ETF UCITS | TER | Div. Yield (estimare brut) | Randament ultimii 5 ani cu dividende reinvestite (EUR) | Frecvență distribuție dividende |
| VGWD | Vanguard FTSE All-World High Div Yield | 0.29% | 2.58% | ~70% | Trimestrial |
| ZPRG | SPDR S&P Global Dividend Aristocrats | 0.45% | 3.97% | ~39% | Trimestrial |
| QDVW | iShares MSCI World Quality Div Advanced | 0.38% | 2.62% | ~70% | Trimestrial |
| ISPA | iShares STOXX Global Select Dividend 100 | 0.46% | 3.33% | ~64% | Trimestrial |
| VFEM | Vanguard FTSE Emerging Markets | 0.17% | 2.10% | ~32% | Trimestrial |
| VEMT | Vanguard USD EM Government Bond | 0.23% | 5.54% | ~14% | Lunar |
| IS0R | iShares USD High Yield Corp Bond | 0.50% | 7.92% | ~24% | Semestrial |
| IS3L | iShares USD Ultrashort Bond | 0.09% | 5.85% | ~21% | Semestrial |
Venitul din dividende la Bursa de Valori București (BVB)
Pentru un investitor rezident în România, bursa locală oferă avantaje unice în faza de pensionare. Dacă indicii globali se bazează pe creștere de capital, BVB este orientată tradițional spre distribuția de dividende. Aceasta este piața unde randamentele dividendelor ating frecvent valori seminificative, facilitând atingerea pragului de 4% net chiar și după aplicarea impozitului de 16%.
Pilonii de venit la BVB: Energia și sectorul bancar
Majoritatea dividendelor consistente vin de la companiile de stat din energie și de la sectorul bancar. Acestea au politici de distribuție clare și un istoric solid.
- Companiile de stat din energie: Entități precum Hidroelectrica (H2O), Romgaz (SNG) și Nuclearelectrica (SNN), plus OMV Petrom (SNP), sunt generatoare masive de cash flow. Statul român, în calitate de acționar majoritar (cu excepția SNP), solicită frecvent distribuirea unei cote mari din profit (adesea peste 50% sau chiar 90% în anumiți ani), ceea ce se traduce în dividende bune pentru micii investitori.
- Sectorul bancar: Banca Transilvania (TLV) și BRD Groupe Société Générale (BRD) sunt jucători cheie. În timp ce BRD oferă de obicei un randament cash ridicat, Banca Transilvania combină deseori dividendele în numerar cu acordarea de acțiuni gratuite, crescând numărul de unități deținute fără investiții suplimentare.
Avantaje și riscuri la BVB
Includerea companiilor individuale de la București în portofoliul de venit aduce beneficii clare, dar și provocări specifice.
Avantaje:
- Eficiență în lei: Dividendele sunt încasate în moneda în care ai majoritatea cheltuielilor, eliminând costurile de schimb valutar.
- Randamente superioare: Este mai ușor să găsești randamente brute de 6-8% la BVB decât pe piețele dezvoltate din SUA sau Europa.
- Simplitate administrativă: Brokerii locali rețin și plătesc automat impozitul pe dividende pentru companiile românești, reducând birocrația.
Riscuri:
- Riscul politic: Schimbările legislative sau taxele pe “profituri excepționale” pot afecta capacitatea companiilor de stat de a plăti dividende.
- Concentrarea sectorială: BVB este dominată de energie și bănci. În indicele BET lipsesc sectoare precum tehnologia sau consumer discretionary.
- Lichiditatea: În perioade de panică, poate fi mai dificil să vinzi pachete mai mari de acțiuni.
Integrarea BVB în portofoliul de pensie
Pentru un echilibru optim, poți aloca o pondere de 20-30% din portofoliul de acțiuni către companiile de la BVB. Această infuzie de randament local ridică media întregului portofoliu, compensând randamentele mai mici, dar mai sigure ale ETF-urilor globale de calitate.
Modele de portofolii pentru faza de conservare
Iată trei moduri de a combina aceste instrumente pentru a obține un echilibru între venit, siguranță și eficiență fiscală.
Notă: Sunt exemple cu rol educativ, nu de recomandare de investiții.
Portofoliu conservator
- 40% Titluri de Stat Fidelis (mix Euro/Lei)
- 20% iShares USD Ultrashort Bond (IS3L)
- 20% BVB – Companii plătitoare de dividende (ex. SNP, SNG, H2O)
- 20% Vanguard FTSE All-World High Div Yield (VGWD)
- Caracteristici: Volatilitate minimă. Eficiență fiscală ridicată datorită ponderii Fidelis.
Portofoliu echilibrat
- 20% Titluri de Stat Fidelis
- 20% iShares USD High Yield Corp Bond (IS0R)
- 20% BVB – Companii plătitoare de dividende (ex. SNP, SNG, H2O, TLV, BRD)
- 20% SPDR S&P Global Dividend Aristocrats (ZPRG)
- 20% Acțiuni individuale DGI (Dividend Kings și Dividend Aristocrats) sau iShares MSCI World Quality Div Advanced (QDVW)
- Caracteristici: Un echilibru între stabilitatea obligațiunilor și potențialul de creștere a fluxului de numerar.
Portofoliul agresiv pentru dividende
- 15% Vanguard USD EM Government Bond (VGEM) sau titluri de Stat Fidelis
- 15% iShares USD High Yield Corp Bond (IS0R)
- 30% BVB – Companii plătitoare de dividende (ex. SNP, SNG, H2O, TLV, BRD)
- 20% iShares STOXX Global Select Dividend 100 (ISPA)
- 20% Vanguard FTSE Emerging Markets (VFEM)
- Caracteristici: Randament brut ridicat, dar cu o expunere semnificativă la volatilitatea piețelor emergente și a BVB.
Implementarea tranziției către venit
Schimbarea portofoliului nu trebuie făcută brusc. Cea mai eficientă metodă este cea hibridă, care evită plata unor impozite mari pe profit dintr-o dată.
Cu 5-8 ani înainte de momentul dorit pentru retragere, oprești cumpărarea de noi unități în ETF-urile cu acumulare. Toate sumele noi (economii și dobânzi încasate) sunt direcționate către noii piloni de venit din portofoliu.
La momentul retragerii, vei avea un portofoliu mixt. Vei consuma dividendele și dobânzi generate, iar dacă acestea nu acoperă necesarul de 4% net, vei vinde controlat unități din vechile ETF-uri cu acumulare. Această strategie oferă flexibilitate și îți permite să gestionezi retragerile în funcție de performanța pieței din fiecare an.
Citește aici și alte detalii despre cum să-ți ajustezi portofoliul de la acumulare la retragere.
Concluzie
Construirea unui portofoliu care să producă un flux de numerar sustenabil necesită o planificare riguroasă a randamentului net. Deși impozitarea dividendelor este mai mare decât cea a profitului din vânzare prin brokeri locali, confortul de a primi bani în cont fără a diminua numărul de unități deținute poate fi un avantaj psihologic major la pensie.
Combinarea ETF-urilor de acțiuni globale cu instrumente de venit fix precum titlurile Fidelis, obligațiunile High Yield și cele Ultrashort reprezintă soluția cea mai robustă. Această structură oferă atât protecție împotriva inflației, cât și lichiditatea necesară pentru a trăi liniștit din investiții.
Ai nevoie de o strategie clară pentru a trece de la faza de acumulare la cea de venit pasiv? Planificarea retragerii este un proces tehnic ce necesită atenție la detalii fiscale și de alocare. Dacă vrei să proiectăm împreună o structură de venit eficientă, adaptată nevoilor tale și capitalului tău actual, te pot ajuta cu o sesiune de consultanță aplicată.
Rezervă o ședință de consultanță 1-1 aici pentru a-ți asigura un venit pasiv sustenabil
Notă importantă: Aceste informații au doar rol educativ și NU reprezintă recomandare de investiții.
Fiecare investitor trebuie să analizeze cu atenție orice instrument înainte de a-l cumpăra și să se informeze cu privire la riscurile aferente, precum și la impozitele de declarat și plătit din câștigurile de capital.
Performanțele trecute ale unui instrument nu reprezintă o garanție pentru randamentele viitoare.

